
由于美国长债收益率暴涨导致全球股市、尤其亚洲股市出现黑色星期三,这实际是一只白天鹅,是几个月前就可以预计到的情形。
美国政府负债率已经超过120%,一年的利息支出就已经超过军费。
自从上世纪八十年代以来美国的贸易逆差开始不断扩大,不断扩大的贸易逆差本质是纸币输出规模不断扩大的过程,如果纸币只有输出没有回收,美元就是废纸。这就是石油美元的意义所在,当海湾国家以美元结算石油收入并将盈余投入到美债、美股等资产之后,相当于海湾国家替美国完成了出口并回收了美元,实现了美元流动的闭环。也正是石油美元的链条维持了美元的高估值和世界储备货币地位。
欧亚很多国家都是出口型国家,出口支撑着本币的汇率,也让这些国家在过去这些年积累了大量的美债等美元资产。可当特朗普发动关税战、撕毁全球统一大市场之后,这些国家的经济活动和出口都会承压,本币汇率的贬值压力加大,为了避免自身通胀恶化,就需要抛售美债来保汇率,这就是日本等国正在做的事情。这个过程就是紧缩美国本土的流动性并驱动债券收益率的过程。
全球化解体之后地缘政治冲突加剧,某些大国基于意识行太因素、资产安全、美债从无风险资产转变为风险资产等原因,也需要出售美债,驱动美债收益率上行。
当美伊战争打响之后,海湾国家的收入开始急剧萎缩,它们丧失了盈余之后就没办法替美国实现“出口”,也没办法实现美元回流;同时,在财政亏空和资本外逃的压力之下,他们还需要抛售美债等美元资产,集中驱动美债收益率。
上述过程就带来两方面的结果:本土资本荒推动债券收益率加速上行,美元贬值加大。而特朗普的任期之内美国国债数量膨胀的速度加快,进一步恶化了这一趋势。
美债收益率加速上行,美国财政赤字恶化,违约风险飙升;同时,美债是美元发行的保证金,国债收益率加速上行意味着潜在通胀加速上升,就会导致美债的信用危机,最终就是美元危机——所以,这是典型的信用危机。
总结起来就是说,在美国政府负债率已经陷入红灯区的情形下,随着美元世界储备货币地位的丧失和全球化解体,美债收益率加速上升是必然的事件,然后就会引爆美元的信用危机,因此这根本就不是什么黑天鹅,而是白天鹅,所以在过去几个月中多次提到需要警惕美元的信用危机。
美债收益率是美国最重要的基础利率,直接决定着美国的中长期利率水平,美债收益率加速上冲就意味着中长期利率的急剧上升。与此同时,美国大型科技企业的杠杆率正在飞速上升而自由现金流已经跌入负值(见下图),为了弥补自身现金流的问题自去年以来这些企业就在以债券融资、股权融资、直接融资、表外负债等方式飞速地增加负债,导致杠杆率飙升,当中长期利率加速攀升之时,它们的财务成本就会飙升,然后就会将他们逼入绝路并引爆经济危机,这已经是隐隐可见的、未来的黑天鹅。

然后我们进入今天的中心话题。
一说到危机,一说到黑天鹅,人们的头脑中就会以思维定势的方式想到2000年和2008年,但这并没有多少可比性。

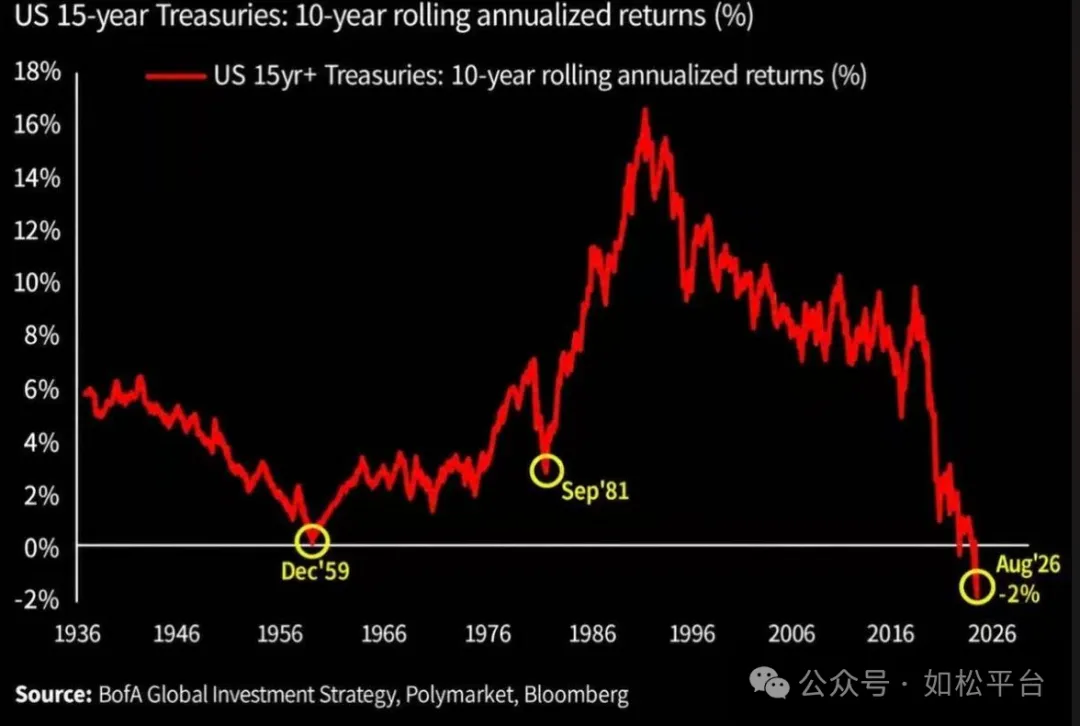
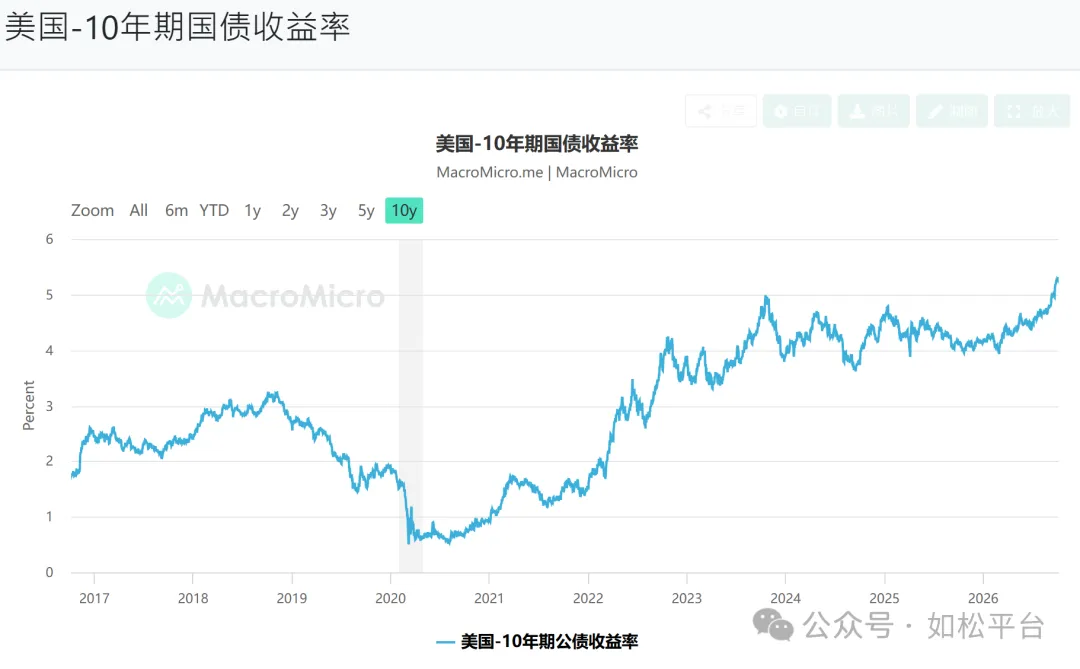
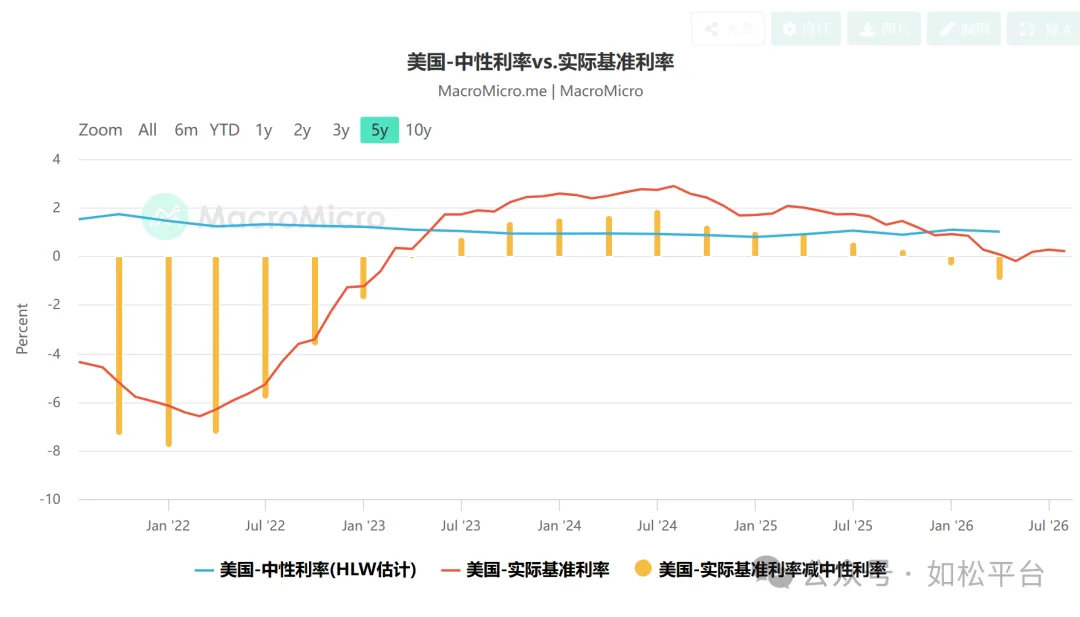
1980年之后的四十年,是苏联解体、美国一家独大的时间,是全球经济美元化的时期,美元(美债)向全球加速扩张,所以,虽然这一时期美联储的资产负债表加速扩张,但美债收益率却不断下降,见上图,这意味着美国的潜在通胀在不断下降,通缩压力长期持续,美元的信用水平在不断增强。
在主权货币体系下,所有的危机本质上都是债务危机,当债务危机爆发之时,金融业的杠杆率就会快速下降,流动性就会剧烈收缩,在国债收益率长期下跌的大背景下通缩就会急剧恶化,美元就会剧烈升值。所有的商品与资产都是以美元计价,当危机爆发美元剧烈升值的情形下,包括商品、股市、房子在内的所有资产几乎都会出现瀑布式下跌,2008年最为典型。
但现在已经明显不同,十年期国债收益率已经进入上行趋势,即潜在通胀是上行趋势,这意味着美元信用是贬值的趋势。而现在的危机是由美债收益率加速上行引发的,是美元贬值的速度加快、美元的信用水平流失的速度加快导致的。这种情形与过去四十年中引发危机的原因——通缩快速深入、美元信用加速上升截然相反。
所以,危机的表现就会出现明显的差异。
第一是时间。在过去四十年的危机中,由于是通缩和美元信用加速上升引爆的危机,央行就有能力通过降息以及量化宽松迅速化解这一危机,将资产价格迅速拉回来,让危机显现的比较短暂。
今天,通胀和美元信用加速下降是危机的主因,如果财政继续发债、央行继续印钞来拯救危机,必然导致通胀进一步恶化和美元信用流失加速。此时,印钞或许对经济活动有某些好处,但也会同时恶化危机,这就制约了政府和央行拯救危机的能力。
这就让危机持续的时间更长。个人估计,这轮危机一旦爆发,持续的时间很可能会达到两年甚至更久。
第二是,美元的信用危机必然导致通胀恶化和利率加速上行,对虚资产是致命的伤害;但硬资产(能够体现实物货币信用的资产都属于这个范畴)对这种危机具有抵御能力,两者在危机暴露之后不会同步,源于后者在信用危机中会展现信用职责。
也就是说,在整个危机周期中,有些资产价格会下跌五六成、七八成甚至更高,有些资产价格下跌的幅度要小,甚至也有些资产价格在整个周期中会出现上升。
在上世纪1973年至1975年发生了一场类似的美元信用危机,一般认为持续的时间接近两年,标普指数的最大跌幅约48%,有些股票的跌幅超过七成。但国际油价却并未跟随美股指数同步下跌,即便海湾国家在赎罪日战争(1973年10月)爆发半年之后解除了对美英的石油禁运,也未改变油价的大幅上涨,参考下表。虽然在危机期间金价出现了非常剧烈波动,但如果按照整个危机周期来看,金价的收益也是正数。

但同样都是重要大宗商品的铜价,在危机期间却出现了非常大幅的下跌,参考下表。这一点在今天具有重大意义,现在全世界几乎所有人都在看好铜,这是非常危险的,当黑天鹅降临之后需要保持高度的警惕。

在七十年代的危机期间,标普指数以及个股、油价、铜价并不同步,这与2008年危机明显不同,源于引爆危机的内因不同。
危机,既是危也是机,在今天这样的周期中最为明显,在经历了过去四十年的那种“通缩危机模式”之后,需要重新更新我们自己的思维,才能在“通胀(信用)危机模式”中将危转化为机。
(8月17日的付费文章“如松:金银繁荣之起点与终点,大宗繁荣周期中如何实现稳定盈利?”发布只5个多小时之后就不翼而飞了,有些朋友已经付费但却无法阅读,也无法保存,为了避免大家受损失,请在公众号中发个私信;如果有朋友也希望通过付费获得文章,也请给如松公众号发私信,以便处理)

来自外部的引用