
17世纪,欧洲的商业银行就开始以“有价证券”或“贵金属”为担保来发行银行券,这些银行券是一种流通工具,主要是为了服务国际贸易活动。
金本位和银本位时代的银行券,被称为钞票,是后来纯粹由信用担保的纸币钞票的前身。
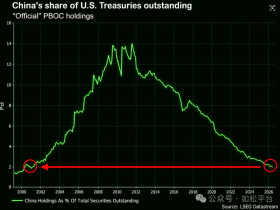
1944年布雷顿森林体系建立之后的美元发行方式,并不是金本位。在实施金本位的条件下,金币需要与钞票具有同等的流通地位,当发钞行的信用受到怀疑之时,人们可以随时到发钞行将钞票兑换成金币,可以使用金币进行商业交易活动。所以在金本位的状态下,实物黄金就是钞票或银行券的信用之锚。
但在布雷顿森林体系时期,美国并不准许民间持有并交易黄金。根据1933年罗斯福签署的6102号行政令,也称《黄金收缴令》或《黄金国有化法令》,任何人在规定期限(1933年5月1日)后继续非法私藏、囤积金币、金条或黄金券,将面临最高10年监禁,最高可处以1万美元罚款(当时的1万美元约相当于20辆福特轿车) ,而且法院有权根据情节同时判处上述两项惩罚,而私藏的黄金会被强制没收并充公。这条法令直到1974年方才解除。
既然布雷顿森林体系时期不准许黄金实物流通,实物黄金就不是美元价值的锚定物,当时的美元本质上就是美国的主权货币。正因为当时的美元是美国的主权货币,尼克松作为美国总统就有权在1971年8月5日宣布解除美元与黄金之间固定的兑换关系。
但战后美国却一直在发行10、25、50、100美分的白银铸币,白银实物就起到了锚定美元价值的作用。所以,这一时期的美元虽然是美国的主权货币,但又可以看做是银本位货币。
1971年,由于银价上涨美国不得不放弃白银铸币,源于当铸币内含的白银价值明显超过面值之后,这些银币就会自动退出流通领域,让这种铸币发行方式变得不可行,从学术上来说这就是银本位解体。至于1971年8月15日尼克松宣布解除美元与黄金之间的固定兑换关系,就是为美元发行方式的解体发布了一纸正式公告而已。
——在这里还要另外多说几句。战后的布雷顿森林体系中,美元与黄金保持固定的兑换关系,而美元成为非美货币的中心,欧洲诸国通过储备美元来发行本币。这些欧洲国家都是刚刚从金本位走出来的,他们自然看得出美元的主权货币本质,美国又曾经是欧洲的殖民地,他们真的信任美国的主权货币吗?虽然战后的欧洲已经被打成了一片废墟,但要让他们信任这样的主权货币显然也并不容易,源于主权信用永远都是不稳定的,这是被无数史实证明了的。而美国是传统上的银本位国家,当美元与银币保持稳定的锚定关系之后,或许才是他们信任美元的主要原因。
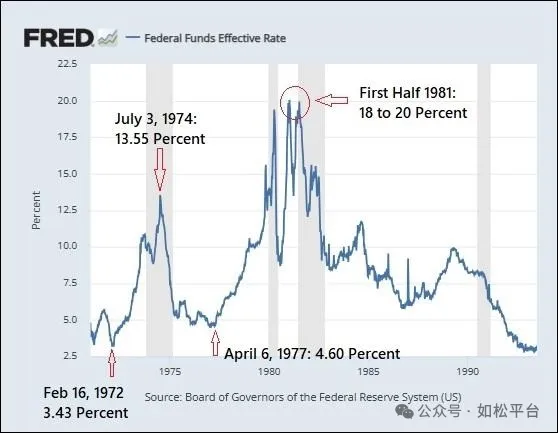
1971年美元发行方式解体成为事实上的纸本位,美元的贬值压力剧烈释放,这就有了七十年代贵金属和大宗商品的大牛市,这是商品货币代替美元纸币展现信用的时代。
1980年开始,遵循17世纪的欧洲所创造的钞票发行方式,也因为当时美国政府的负债率还不到33%,并不存在违约风险,更因为沃尔克担任美联储主席之后通过极端的货币政策制服了通胀,让美联储开始通过抵押美债来稳定地发行美元。
我在过去一直将不存在违约风险的美债称呼为“软黄金”,源于它可以承担信用的职能。这一时期的美元发行方式与布雷顿森林体系时期并没有差别,都是美国的主权货币,只是用“软黄金”代替了金属黄金,其信用水平与布雷顿森林体系下所发行的美元是一致的。
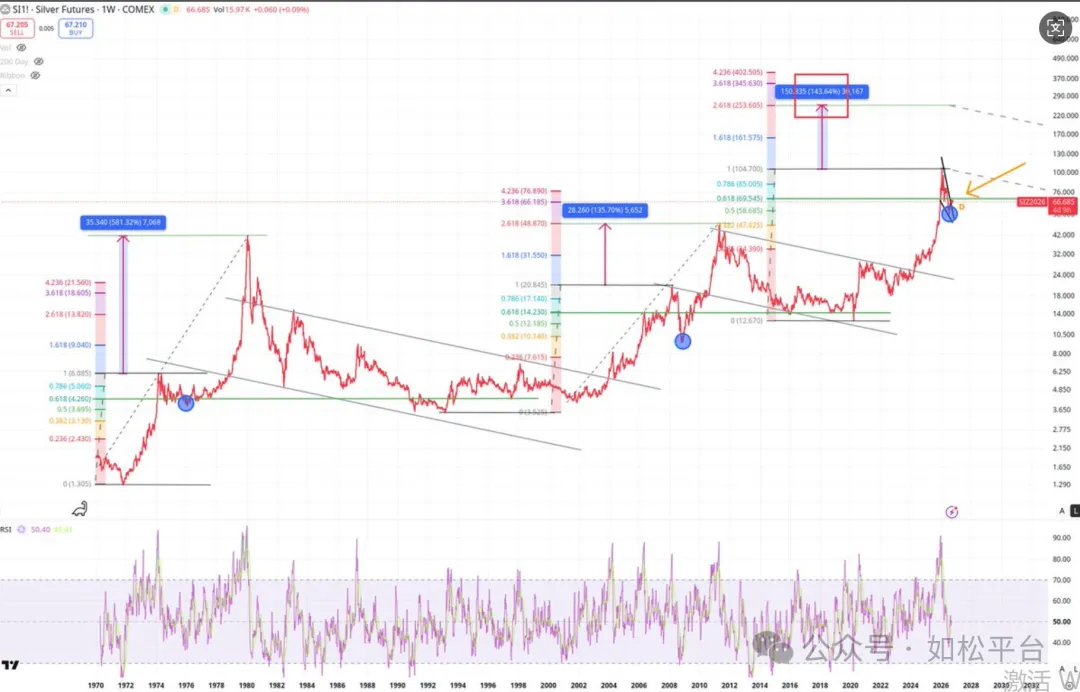
基于美国是传统上的银本位国家,更因为主权信用是难以信任的,如何管理美元(代币)与白银(代币)之间互相竞争的关系就成了焦点(参考如松:原油牛市第一年,黄金白银铜的未来)。当时的美国已经丧失了白银储备,黄金储备的规模也已经严重萎缩,不可能再回到白银铸币时代,结果就有了做市商模式。摩根大通作为美联储的主要股东,承担了白银做市商的角色,让银价在高达四十五年中都位于1980年的高点之下,让美元价值与白银价值实现了绑定,参考下图。
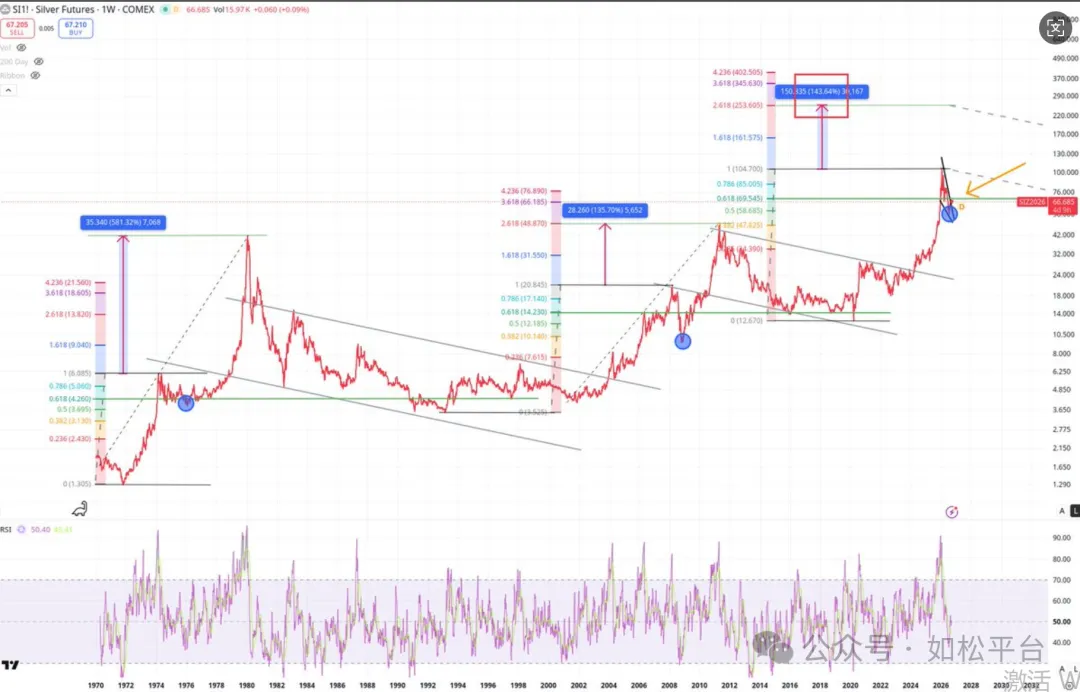
2021年之后,白银每年都存在巨额的供需赤字,但在2025年上半年之前白银价格的涨幅却并不大。从1980年开始计算,原油、伦铜等大宗商品有时供需紧张,有时供需过剩,但至2025年的45年中,它们的价格都出现了大幅上涨,甚至是翻天覆地的变化。如果将白银也看做是一般的大宗商品,就难以解释供需缺口不断放大但价格却难以超越1980年这种特定的现象。至少我个人认为,根源就在于两者的定价方式是截然不同的,石油、铜、农产品等以商品属性为主来进行定价,在全球化年代更是如此,而白银主要以货币属性来定价,这就让白银的定价体系与其它大宗商品具有了根本性的差异。
9月23日,注定是历史性的一天。
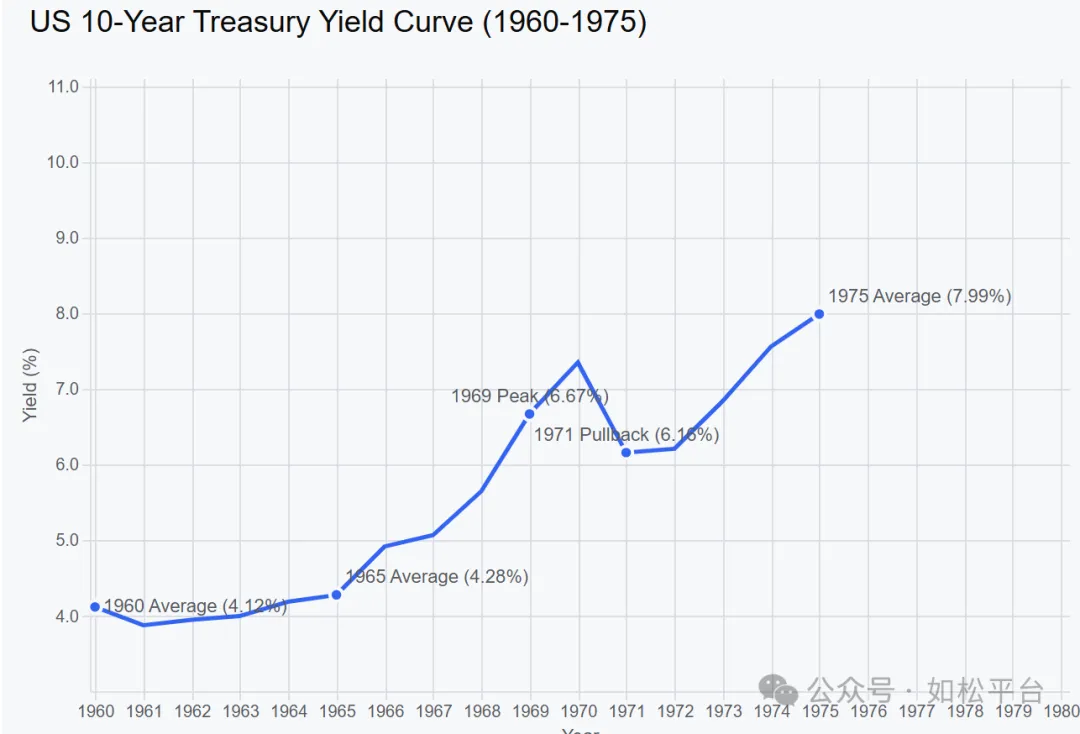
从80年代初开始美国十年期国债收益率就开启了下行趋势,虽然美国政府负债率不断上升,但美债收益率的下降可以让美国的主权信用保持稳定,这是以美债为抵押的美元发行方式稳定运转的时期,也是美元相对白银的价格保持稳定的时期,银价长期保持在50美元以下。到2022-2023年,美国十年期国债收益率摆脱了过去四十多年的的下降趋势线出现了一轮剧烈上涨,这意味着美国的主权信用水平开始动摇,然后就有了2024年至2026年1月间银价的飙升(以及同一时期黄金价格的上涨),这与美国的主权信用动摇相对应。
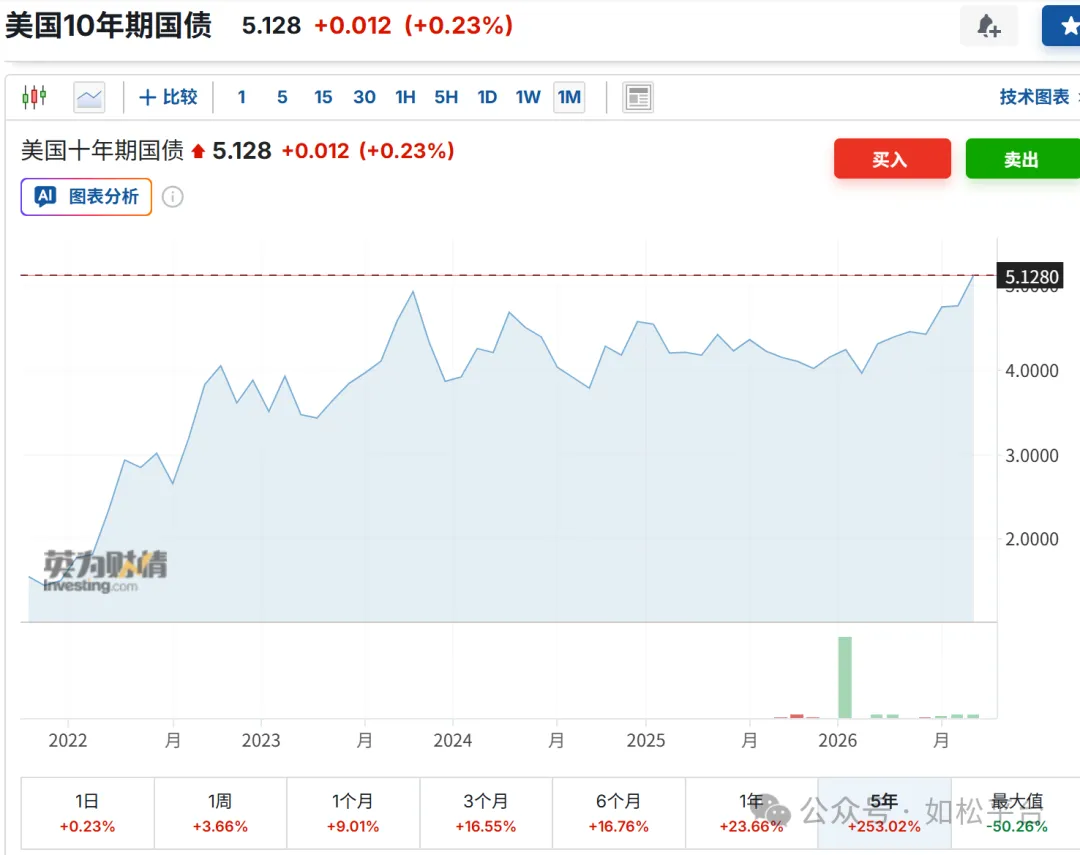
2026年9月23日,美欧各国国债收益率几乎共同向上突破,最具标志的就是美国十年期国债收益率正式突破了5%,正式升破了2023年10月的高点5.021%,见上图。关于欧美日国债收益率共同突破的原因市场是众说纷纭,有人认为是国际油价反弹,有人认为是美国PMI超预期,还有人认为是美国限制了柴油出口,对于这些说法,每个人心中都知道这是牵强附会,源于这些都是经济上的单一因素。虽然这些数据都会影响本国的国债收益率,但不可能导致欧美日国债收益率的集体暴涨,源于每个国家的情形都有明显的差别,比如英德等国的政府负债率水平比美日低很多,但他们的国债收益率却与美日同步暴涨。我个人总结的原因是,全球化达到高潮之后尤其是从次贷危机之后,美欧日就利用美元、欧元、日元的储备货币地位通过超发纸币来购买商品和服务并解决内部问题,这当然满足了本国的消费需求以及福利需求,但却导致欧美各国的生产性行业大规模向亚洲转移,造成了自身的产业空心化,还导致各国的债务问题和国际收支日益恶化。现在各国国债收益率集体暴涨,意味着这个时代已经正式终结,美元、欧元的通胀和贬值压力正式回归。同时也在表明,欧洲央行和美联储今年以来通过小幅加息来抑制长债收益率的做法已经正式宣告失败。
美欧债券收益率的暴涨,是宣布一个时代正式结束的宣言书,随着通胀和国债收益率正式形成涨势,未来将来到主权信用水平加速下降的时代。
9月23日,美国十年期国债收益率正式突破了2023年10月的高点(5.021%),这意味着自2020年之后美国十年期国债收益率已经形成了正式的上升趋势线,未来达到8-10%都是十分正常的。这意味着过去四十多年货币发行方式的正式解体,也意味着金银即将开启真正的牛市。
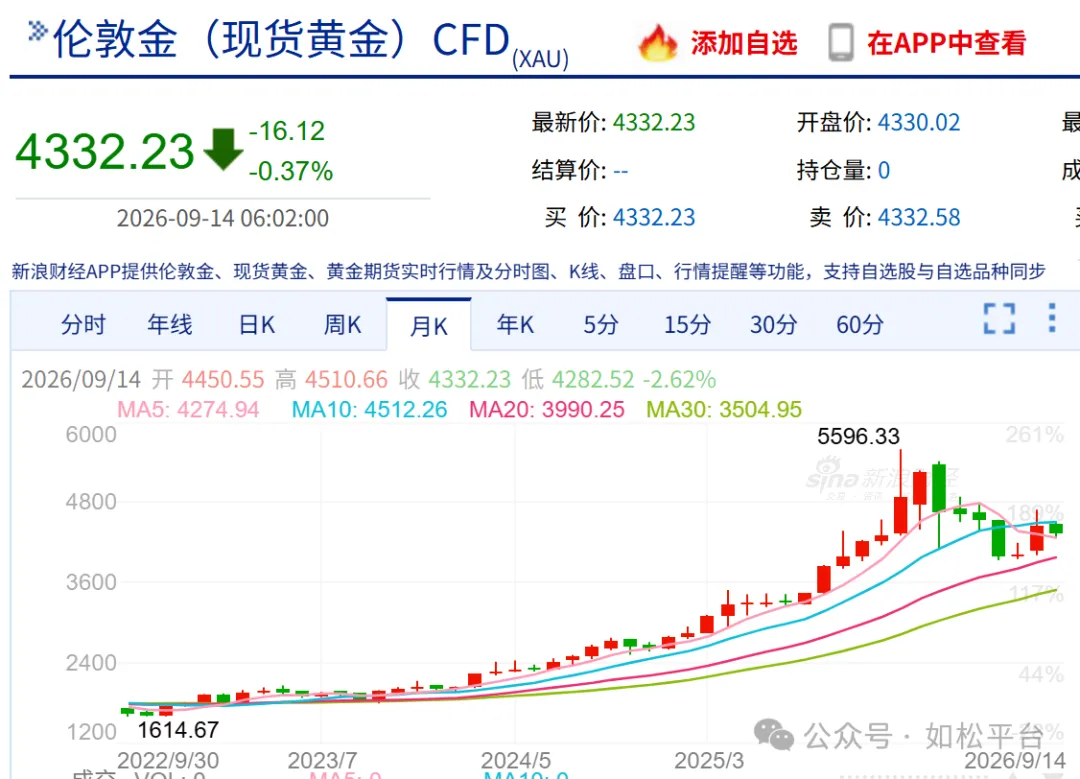
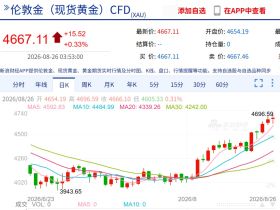
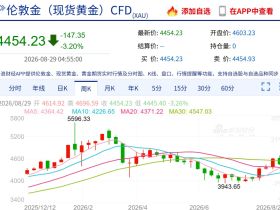
很多人会说,那为什么欧美国债收益率向上突破但最近两天金银价格却大跌?源于国债收益率并不直接决定金银价格,美元价值才决定,这就是第一性原理。国债收益率暴涨之后美联储后续的货币政策才是贵金属价格的动力所在,在今年四季度自然会有充分的体现。
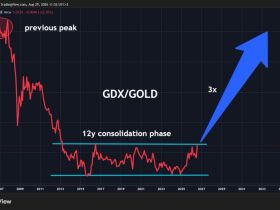
2025年下半年,白银价格向上突破每盎司50美元这一历时四十五年的颈线位,这是对长期趋势的突破,依托的就是过去四十多年的货币发行方式濒临解体。现在,美国十年期国债收益率突破2023年10月的高点并形成上行趋势,意味着白银对四十五年颈线的突破具有有效性,牛市正式开始。
(前面写过一篇类似的文章如松:白银之光,中美基石,有人认为是幻想,有人认为是独到的观察视角。无论大家怎么评论,都只作为一点心得写在这里,仅此而已)