
在(如松:原油牛市第一年,黄金白银铜的未来)一文中论述到,无论是在布雷顿森林体系下以黄金为抵押物还是以美国国债为抵押物来发行银行券(即纸币),从信用的构建原理上都是一致的,这也是18世纪之后很多欧洲王国的传统做法。所以我将1980年至2020年时期的美债称呼为软黄金,此时美债收益率反复下降就让违约风险受到控制,然后被非美央行和国际金融机构称呼为无风险债券,他们取代了金属黄金的职能成为“软黄金”。
在这两种美元发行机制下,美元是依托黄金或软黄金所发行的代币。
无论以黄金为抵押物还是以软黄金为抵押物都可以看做是金本位的表现方式,此时,白银可以按照一定的比价随时兑换成黄金,白银也成了黄金的代币。
这就让白银代币与美元代币之间形成了互相竞争的关系。
欧洲是传统上的金本位国家,中美日等都是传统上的银本位国家,作为纸币的美元如果要符合本国的传统,让国人信任其内在信用,在美元与白银都属于黄金代币的情形下就有两种方式可供选择:第一是准许银币同时流通,相当于白银就是本币价值之锚;第二就是本国纸币对白银的购买力保持稳定。
所以我们就看到了下述两个时期的演变。
在战后至1965年之前,美国发行的主流硬币包括10美分、25美分、50美分及1美元的含银量均为90%,从1965年开始,10美分与25美分不再使用白银铸造,改为铜镍合金,但50美分(肯尼迪半美元)依旧使用白银铸造,只是含量下降为40%。
从1971年开始,50美分以及1美元硬币全面取消白银铸造,这标志着这一时期的银本位正式解体,依旧就是银币退出了流通体系,无法继续作为美元价值之锚。
当时美国拥有大量的白银和黄金储备,支撑着这种事实上的银本位。
当白银本位在1971年解体之后,尼克松随后就在1971年8月15日宣布解除了美元与黄金之间固定的兑换关系,相当于事后追认。
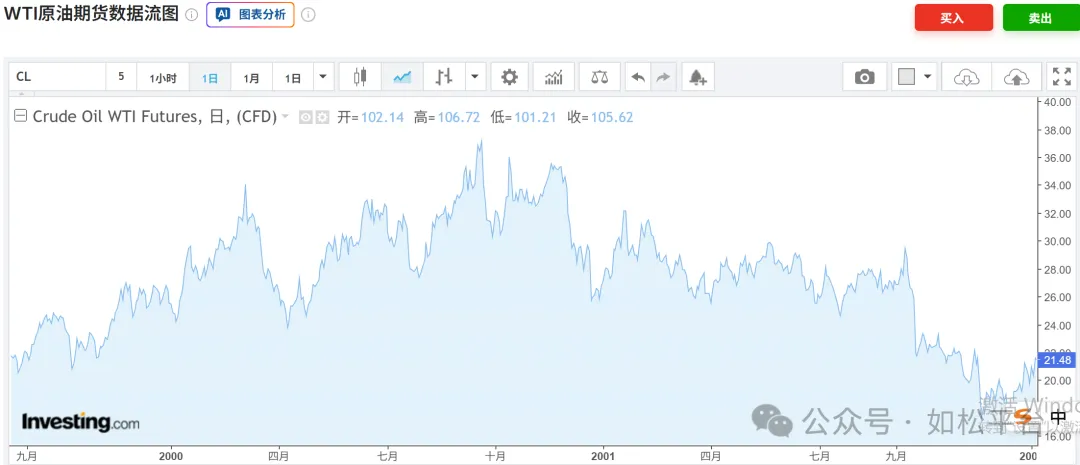
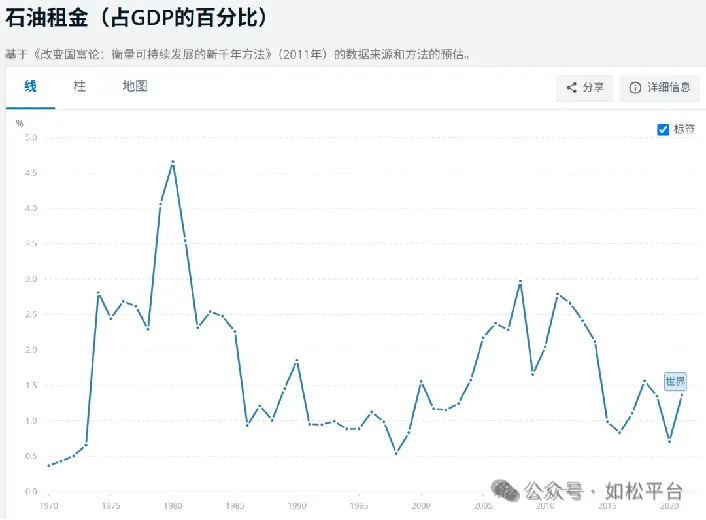
从1980年开始,以美债为抵押物发行美元的货币发行机制开始稳定运行,表面看起来美元与实物黄金和白银之间已经没有了直接的对应关系,但潜在的联系依旧保持,美债充当的是“软黄金”,美元与白银之间更具备比较明显的绑定关系,那就是下面这张图所展现的内涵。从1980年至2025年这四十五年中,油价、铜价、农产品价格等都发生了巨大的变化,有些品种甚至发生了翻天覆地的变化,如果以商品属性来观察白银,从2021年之后的数年中白银都有巨额的供需赤字,银价理应像石油、铜、农产品价格那样上涨,可事实是,银价一直维持在50美元以下,这体现出的就是美元与白银之间的价值绑定关系。
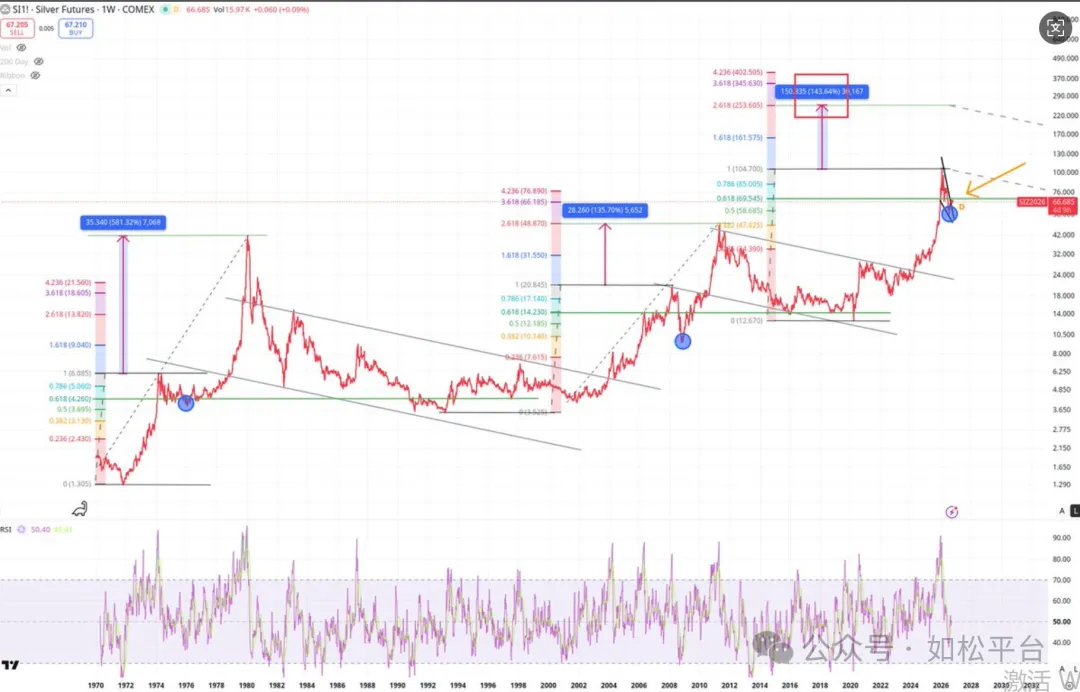
1971年美国事实上的银本位正式解体,当然是银价上涨之后的结果,继续用白银铸造银币,当白银的价值超过面值之后,白银硬币就会自动退出流通领域。从去年下半年到今年1月银价快速冲破50美元这一持续了45年的颈线,也是美元无法与白银进行价值绑定的体现,也就可以理解为过去四十多年美元发行方式的解体。
从这里或许也可以看出,从事实上的银本位来观察,布雷顿森林体系下的美元发行方式与1980年之后以美债为抵押的美元发行方式并无本质区别,此时的软黄金与金属黄金起到的是同样的职能。
从1980年至2025年黄金走出的是一个大型的上升旗型,见下图,如果放在事实上的白银本位这样的宏观背景下来观察,这个上升旗型相当于是“美元白银本位”稳定运行时期所形成的盘整态势,只有当白银突破50美元、一代货币本位制解体以后,黄金才应该建立起新的运行趋势。
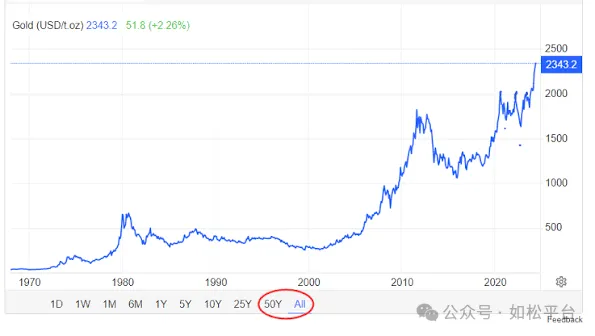
次贷危机爆发之后白银价格暴跌,跌幅接近60%,随后的十几年中有无数人都在怀念那个抄底的良机。今年上半年白银的最大跌幅达到56%,与次贷危机之后十分相近,如果考虑到上述货币本位的演变,或许未来很多年中也有很多人会怀念这个时机。
战后的八十多年中,美国执行的都是事实上的白银本位,丝绸国的白银价格长期比国际市场上维持着十分明显的溢价,源于两个国家从文化传统上来说都是银本位国家,相对金本位制的欧洲国家来说,白银具有更高的地位。
今天仅仅是一点观察与思考。