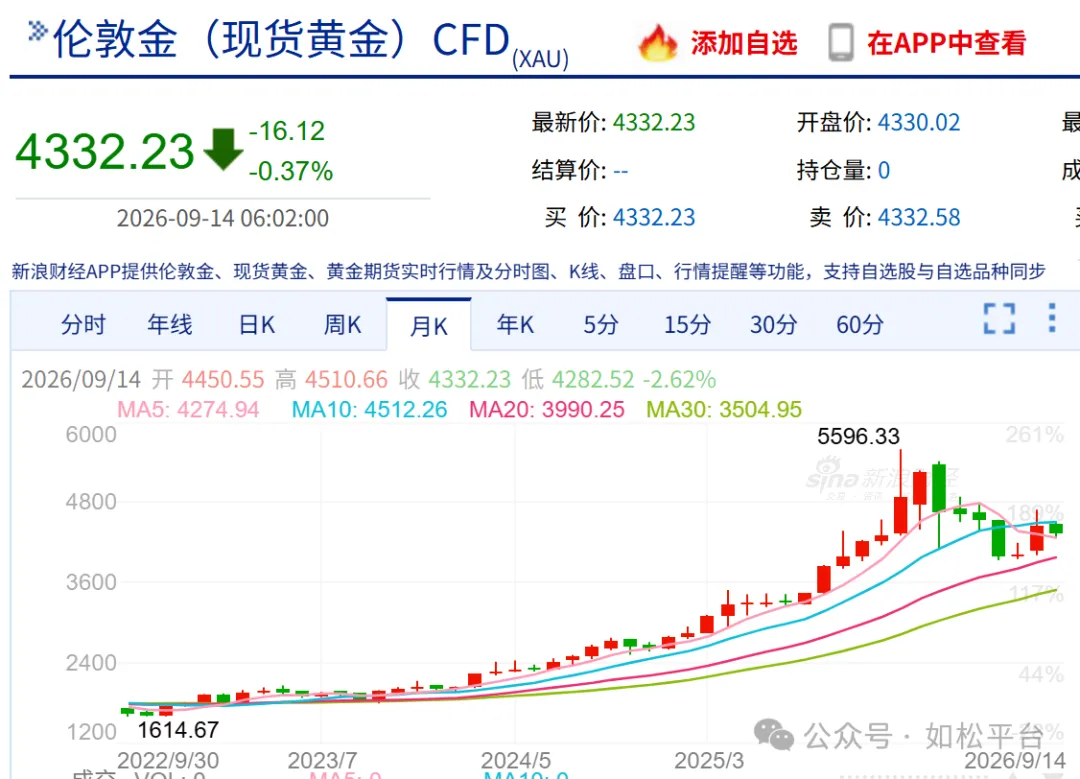

前面的两篇文章中说到,金价与油价之间体现出非常明显的正相关关系,源于黄金是货币,而原油也在很大程度上具有货币的职能,原油价格的运行规律也主要受到货币信用变化的影响。
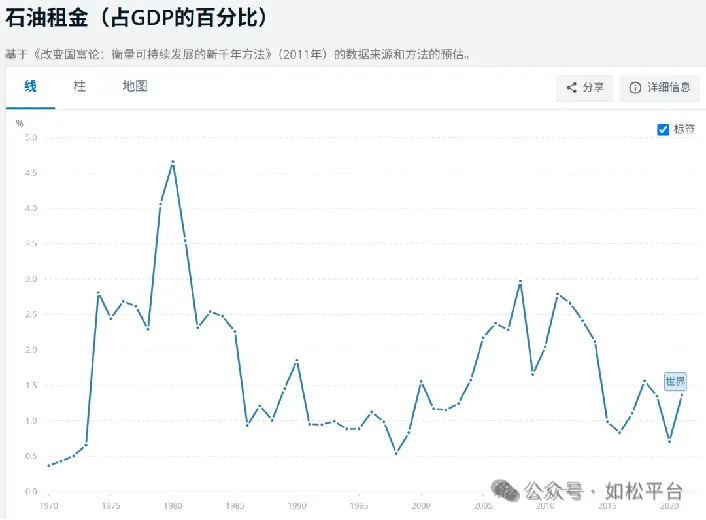
同时,当油价暴涨之时,工业活动所支付的能源租金就会暴涨,工业活动所得到的实际收益就会急剧收缩,就会对整个工业体系的债务体系形成挤压,最终就会引发债务危机和经济危机,这是判断经济危机是否到来的蛛丝马迹。
然后我们再看看经济危机所带来的结果。
以前说到,过去四十多年所发生的危机都是在美国十年期国债收益率反复下降的周期内出现的,美国十年期国债收益率反复下降,说明当时处于通缩的宏观环境之下。一旦经济危机爆发导致金融机构剧烈的去杠杆,流动性就会剧烈收缩,通缩急剧加重。严重的通缩意味着美元出现剧烈上升,当代资产和商品都是以美元计价的,当美元剧烈升值之时,所有商品价格和资产价格就会泥沙俱下,呈现瀑布式下跌的特征,所以,无论2008年次贷危机还是2000年互联网泡沫破裂过程中,美股和商品价格出现了大幅下跌,几乎没有那种资产可以幸免,即便黄金价格也出现了深度的回调或震荡。
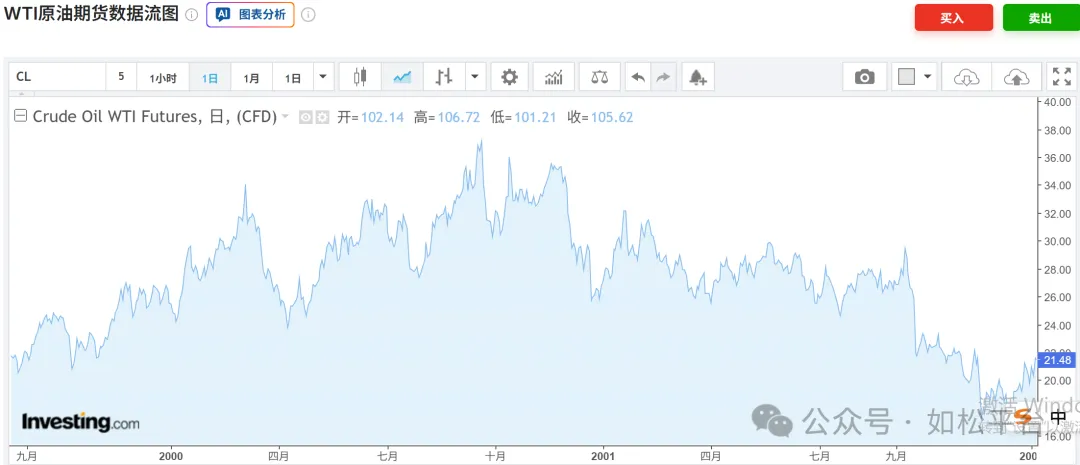
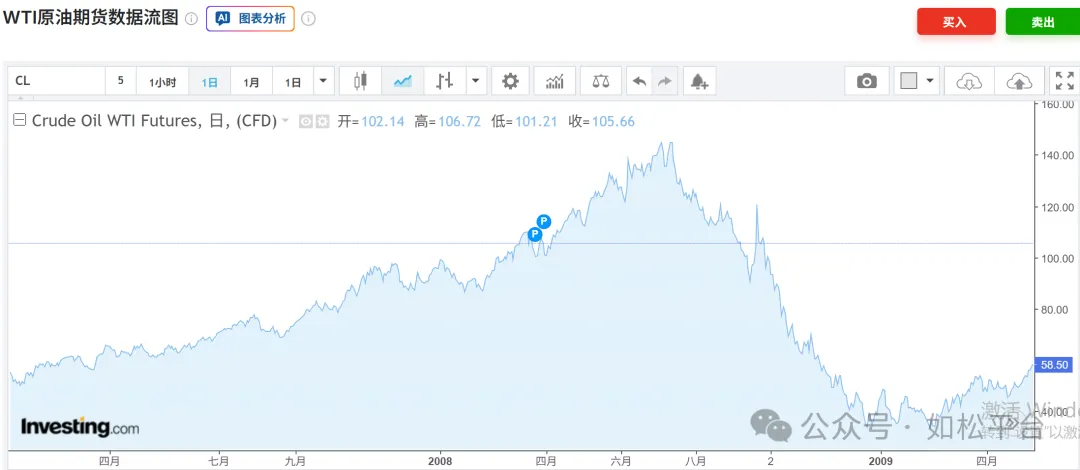
当通缩爆发、美元剧烈升值之时,美元的信用水平急剧上升,石油的货币属性就会受到抑制,商品属性就会相对放大,让危机爆发过程中的国际油价出现剧烈下跌,2000年互联网泡沫破裂之后油价下跌了50%+,而2008年次贷危机爆发之后更下跌了76%+,两次危机中油价走势的差异也可以理解,2000年是轻资产泡沫破裂带来的危机,而2008年是重资产泡沫带来的危机。下面的两张图分别是互联网泡沫破裂以及次贷危机之后国际油价的走势。
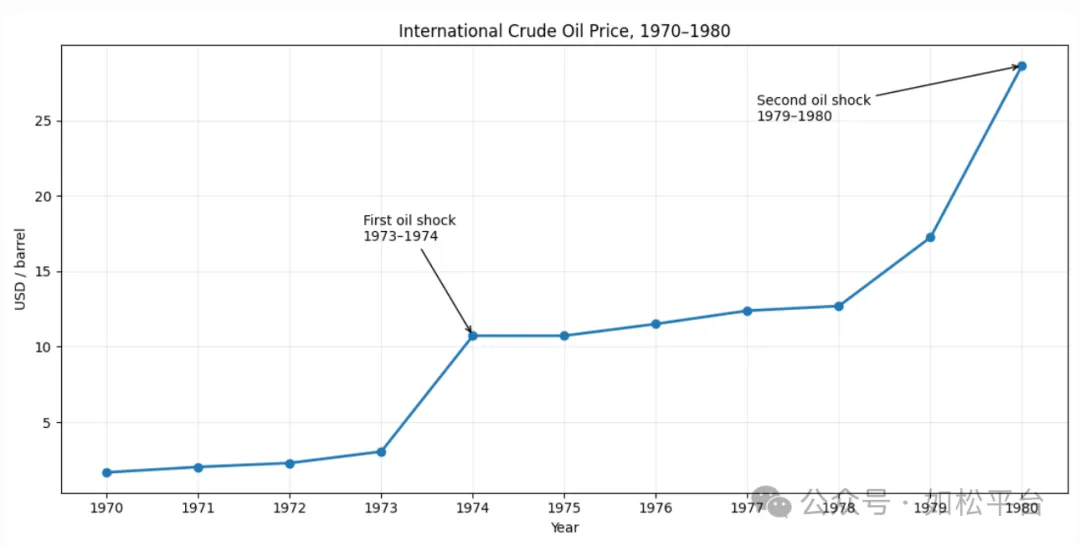
然后我们再看看1973年至1975年经济危机中国际油价的走势特征,见下图,这场危机是战后影响最为严重的危机,当时美国人的痛苦指数超过了次贷危机时期。
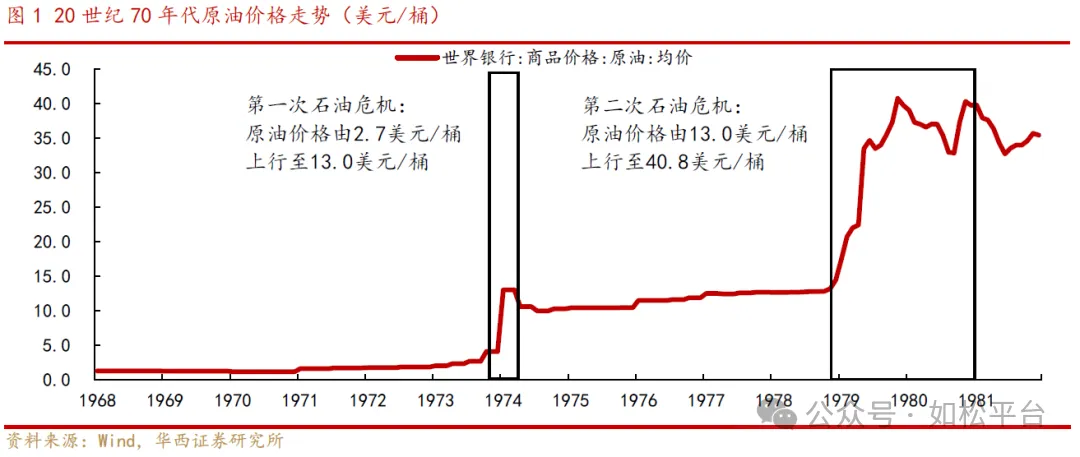
赎罪日战争之前,国际油价就启动了升势。赎罪日战争之后油价暴涨,从战前的约每桶2.8美元上涨至接近每桶12美元,虽然当时石油市场的过剩程度远超次贷危机爆发之时(参考如松:大牛,“潜龙”、如松:那只黑天鹅,就趴在在那里),虽然油价涨幅也远超次贷危机之前,1974年初油价也出现了非常明显的回落,但这一回落的幅度远低于2000年和20008年,而且在短暂的下跌之后就重启升势,见上图。
1973年至1975年的危机是美国十年期国债收益率上涨的周期中爆发的,危机的本质是美元的信用危机,此时,石油的货币属性就得到充分的激发,虽然在危机爆发过程中油价也会出现短暂的波动(这当然与原油的过剩有关),甚至波动的还十分迅速,但由于此时的原油具备了与黄金一样的避险属性,让原油与黄金共同穿越了周期。
而今,美国十年期国债收益率已经进入了升势,未来的危机就是美元的信用危机,这几乎没有疑问,也因此,在过去回答留言板问题时说到,未来最可能穿越周期的品种将是贵金属,还需要包括石油等能源。
如果说前面的两篇文章是如松本人的独创理论,危机之后石油走势的截然不同,或许就是对对这套理论的验证。
通过过去这几篇文章,希望如松与大家一起对经济规律的认识能够更上台阶,能够成功变“危机”为“机遇”。
(本文只是个人心得,并不是投资建议,据此投资风险自负)