
今天说一点“额外”的问题。
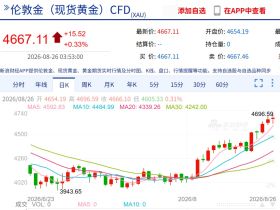
本轮金价的上涨是从2022年9月开始的。
美联储的每一次加息或降息,都会在短期内给金价带来很大的影响,尤其是在很多人认为“加息会打击金价”这样的思维定势之中更是如此,同时,每一次美国大非农或CPI超出或不如预期,也都会在短期内给金价带来很大影响,市场中人就是这样一日复一日、一月复一月、一年复一年地关注这些短期数据以及他们对金价(和其它商品价格)所带来的影响,甚至让有些人睡不安眠。
从2022年9月至今,美联储进行了7次加息、6次降息,见上图,如果按照加息不利于金价、降息有利于金价的观点,金价很难形成趋势;如果按照超过预期的大非农、CPI数据会打击金价,达不到预期的大非农、CPI数据会有助于金价的思维,金价也无法形成趋势,在这无数的数据中人们就只能患得患失。
但就在不断的患得患失中,黄金却从2022年9月至2026年1月走出了一个流畅的牛市,下面的这张图是真真切切的。
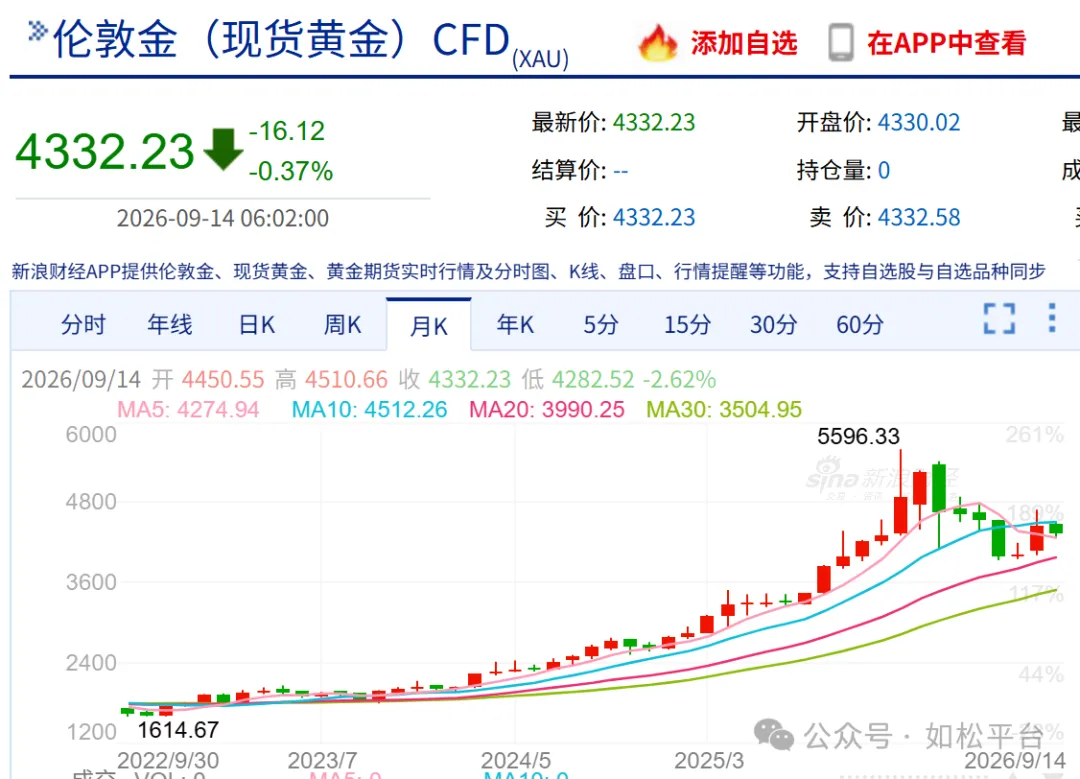
所以我经常说,为了美联储的每次议息会议决定,为了美国每月一次公布的大非农和CPI数据而患得患失,是毫无意义的。而且还说过,有些时候无论是加息还是降息或者按兵不动,一次的大非农、CPI数据是好于预期还是差于预期,也无关紧要。
源于一个长期的趋势,总是有背后宏观趋势的支撑,短期波动永远只能是短期波动,这些短期因素最终要汇合到宏观趋势之上,当然您也可以说正是这些无数的短期因素汇合成长期的宏观趋势。
陈述上述思路还是为了说原油。
一直以来,无论是课本上还是在专家的文献中,供需关系决定油价是主流,而且已经是唯一的经济学论点。甚至在有些人的心中,如果违背了这些经济学的金科玉律就属于大逆不道,是完全不被接受的“异端邪说”。
下面这张是上篇文章中曾经引用的图表。
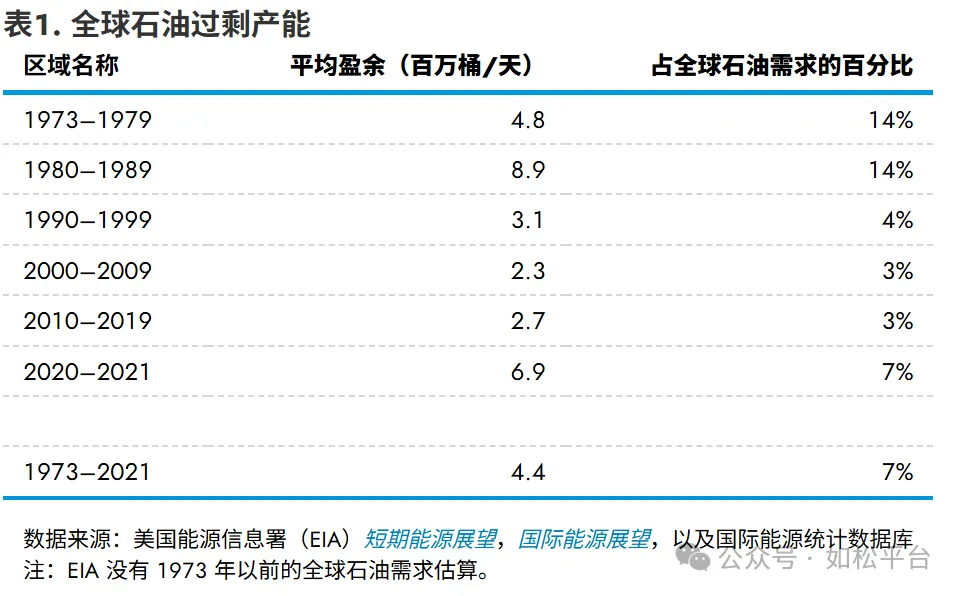
一个行业的过剩产能与总需求之比,是衡量该行业过剩程度的根本性指标。
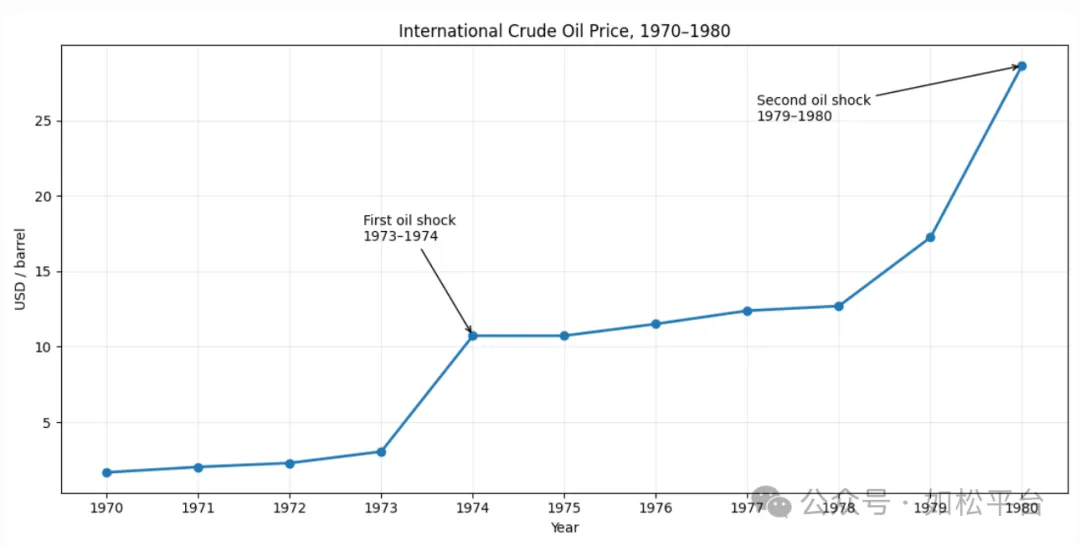
国际油价在上世纪70年代走出了涨幅达到14倍的罕见牛市。过去一些年有朋友在留言板上说过,如果我们处在那个时代,一定会骑上这头疯牛。但如果您认定供需关系是决定油价的根本力量,看到上世纪70年代过剩产能与总需求的超高比例,即便一不小心骑上了牛背,也会因为对过剩的恐惧跌下来。当然,如果抱着供需关系决定油价的思维模式,在1990-1999年和2010-2019年这两个时间段大概率会亏到倾家荡产,源于在过剩程度下跌并跌到低位的时期油价却走出了大熊市,这完全在认知之外。
怎么才能骑上石油的牛背?
下图是从1970年至2024年国际金价走势图。
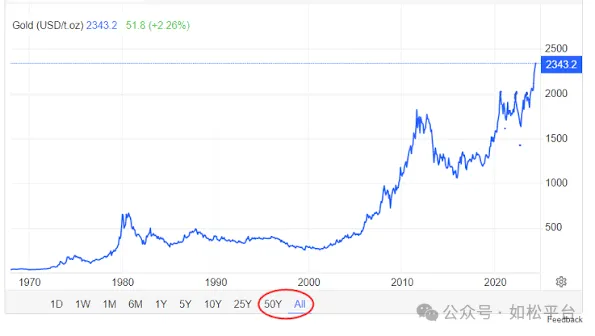
70年代是黄金的大牛市,原油价格与之正相关,也走出了大牛市;八十年代至2000年,虽然原油的过剩程度总体上是下降趋势,但无碍油价跟随金价走出大熊市;2000年至2011年金价走出牛市,以年度均价为标准的国际油价也走出了牛市,见下图,这轮原油牛市的高点也在2011年。
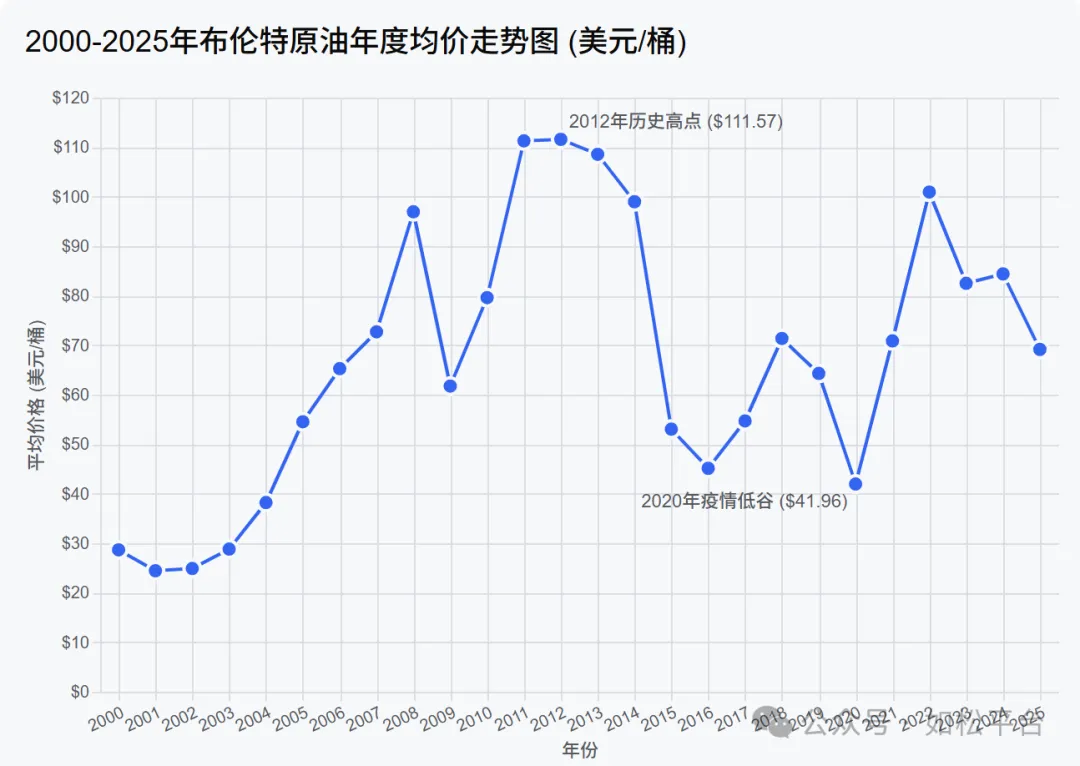
从2011年至2024年初,国际金价走出了一个锅底形态,2020年至2024年初还形成了一个杯柄,总而言之,如果考虑到美元纸币是不断贬值的,这就是一个盘整蓄势的形态。
2026年前8个月的原油均价是每桶83.85美元,已经明显高于2025年,与2023年和2024年的均价基本持平,不出意外的话,今年的均价将超过每桶83.85美元,即超过2023年和2024年的均价。也就是说,从2011年至今,原油年度均价也在走出一个类似锅底的盘整形态。
要注明的是,虽然黄金与原油走势的正相关度很高,但两者在时间点上并不会严格地吻合在一起,是存在时间错位的。比如1998年WTI油价已经见到最低点,但金价的最低点却在1999年中出现,现在金价与油价之间在时间上的错位并非不可接受。
结论就是,供需关系并不是决定原油牛与熊的决定性力量,相反,金价即货币因素才真正决定着油价的趋势,这就是过去体现出来的规律,也是两种定价方式的根本差异。
能够骑上大牛的,一定是对一个大趋势有深刻的认识,而不是执迷于对短期数据的患得患失。大牛是潜龙的外在表现,或者说大牛总是骑在潜龙之上,认识了潜龙代表的内在动力,才有资格骑上大牛。
任何的收益都是“认知”和“境界”的变现。