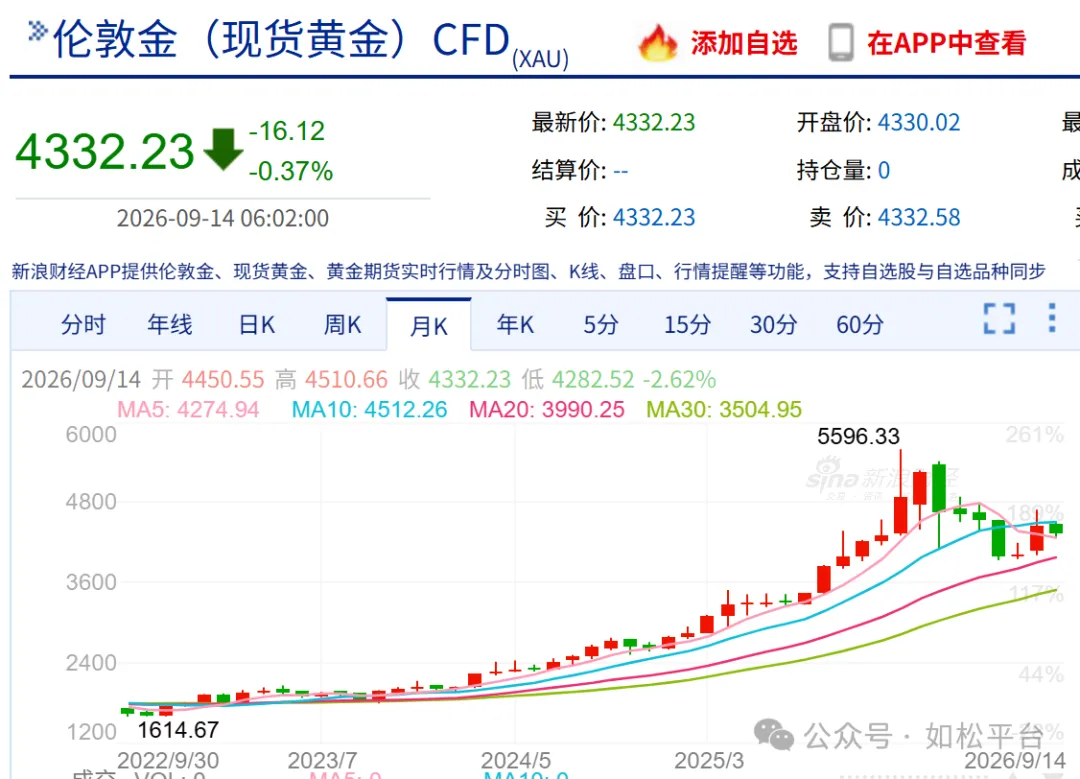

在今年的文章中曾经说到过这样一个预判:在现在这个阶段美联储一旦选择加息,在加息之前的金价很难预判,但加息之后很可能就会驱动金价上涨。(上午找了半天那篇文章,但没有找到,但这段内容是无误的)
同时在过去这段时间还不断表达这样的意思:如果是经济过热导致美联储不得不加息,加息伊始之后的一段时间会抑制金价,2022年3月16日的美联储首次加息就属于这种情形;但如果当时的经济并不是过热或健康状态,美联储主要因为价格因素(通胀)而选择加息,就会带来完全不同的效果,经济并不是健康或过热状态,说明经济活动已经开始显得疲弱,即资本投资收益率开始转为下降趋势,此时加息就会对经济活动产生立竿见影的抑制作用,比如加息之后房贷利率、信用卡利率就会立即上涨,对需求形成破坏,这一时期的价格上涨主要是由资本的避险因素(以及战争等其它因素)驱动的,价格上涨主要体现在能源以及与能源紧密相关的基础商品价格上,对于美国来说也还体现在健康、保险等价格上,加息对这些价格的抑制作用十分有限,而且即便可以产生抑制作用,也需要很高的加息幅度并维持很长时间的高利率之后才会发挥作用,如此一来就形成这样的局面,价格在高位难以被加息迅速制服,但需求却会立即遭到破坏,就会形成滞胀或推动滞胀不断深入,而滞胀会迅速推动金价上涨,所以这种情形下的加息就会驱动金价,而2015年12月的加息就属于这种,与2022年3月16日的加息效果具有本质上的不同。
(注:每次加息的具体情况都不同,效果也会有明显的差别,决不能生搬硬套。每次的具体效果取决于当时的政府负债率、国债收益率走势、价格与经济增长等)
2026年9月16日美联储再次加息,这次加息具有什么特征?
经济增速只有1.5%,显然谈不上健康或过热,更应该归类于低迷;
现在的价格上涨主要体现在能源、农产品(也属于基础能源,而且还正在受到强厄尔尼诺驱动)、医疗保健、保险费用、十年期国债收益率不断上升带来的金融成本上涨等因素驱动,美联储加息对这些价格的影响是受限的。
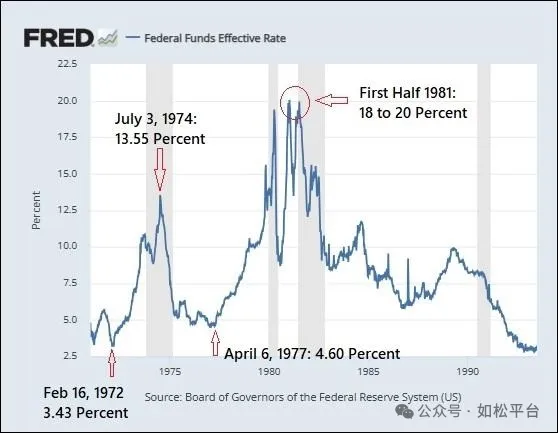
很多朋友会说,今天的沃什可以像1980年保罗沃尔克那样强力加息,足以制服价格。但保罗时期美国政府的负债率只有33%左右,准许他将基准利率提升到20%,现在美国政府的负债率超过120%,如果基准利率达到20%,美国政府的债务利息支出将占财政收入的120%以上,即债务利息支出远超财政总收入,美国政府就沦为彻底的庞氏骗局。因此,美联储此时的加息基本属于吓唬性质的加息,很典型的外强中干。
与2015年12月相比,现在的价格更高,而且石油天然气燃料化肥等最基础的商品价格还在受到战争的影响,对美联储的政策利率并不敏感,十年期国债收益率处于非常明确的上行趋势,比2015年对金融价格的驱动力更强,同时经济活动也更加低迷。
所以,现在美联储的加息很可能类似于2015年,但比2015年更加糟糕,对黄金的影响更加正面。
这也是如松本人在美联储议息会议之前认为美联储会按兵不动的原因。但事实截然相反,美联储的委员们以12:0的投票结果宣布加息。我认为这就是真正的“政治正确”,由于美国国会交给美联储的目标是控制通胀并支持就业,当委员们看到价格、尤其是上月的价格环比开始上涨之后,“开火”就成了唯一的政治正确。
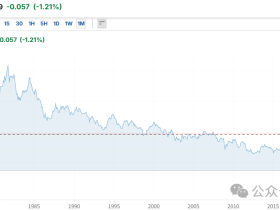
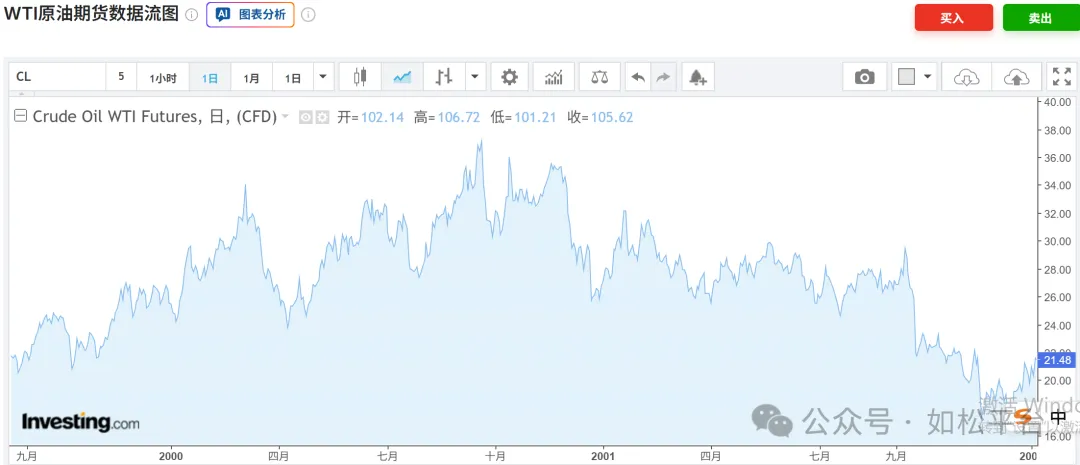
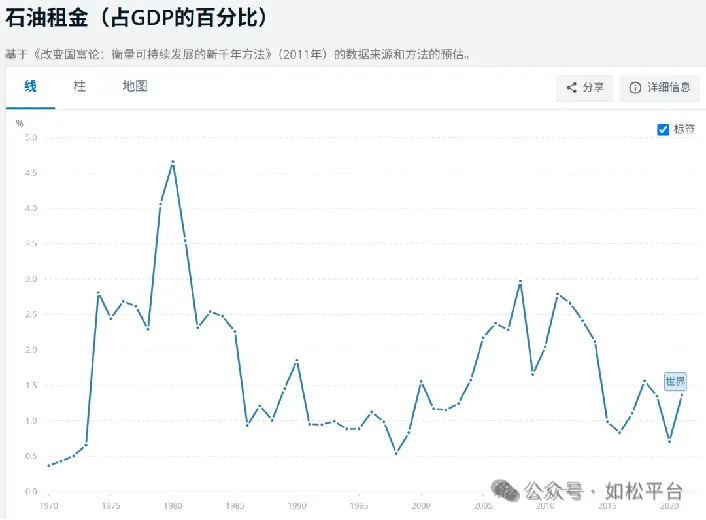
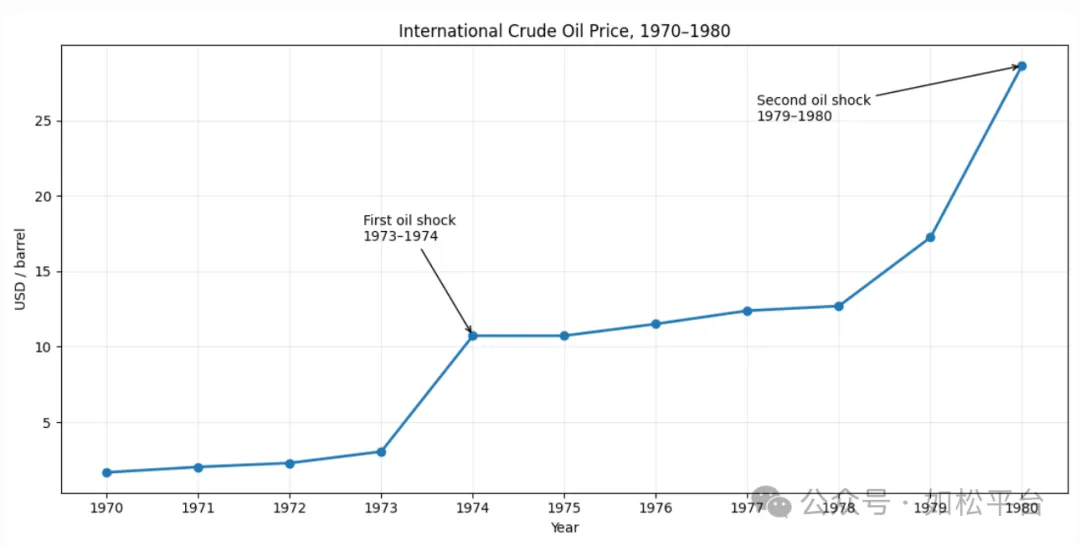
这很可能也是1972年至1975年间美联储越加息,金价越上涨的深刻根源,参考下面的两张图和(如松:加息,黄金暴跌)这篇文章,虽然这两个时期并不能完全类比,更不能生搬硬套这两个时期的金价走势图。
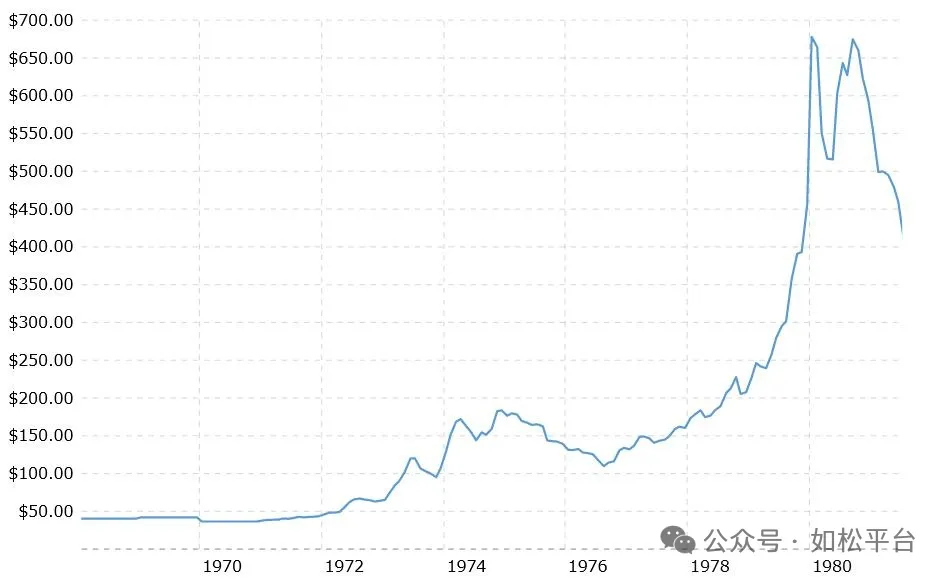
昨日美联储宣布加息25个基点,伦敦金下跌了0.7%,今天到北京时间22:37分,伦敦金则上涨了2.3%,看看未来一段时间金价会演绎什么样的精彩故事,也看看上述在丝绸国经济领域十分反常规的逻辑理论是否正确。
丝绸国股市已经对这个问题给出了答案,17日的沪深黄金蓝筹股都遭遇了暴跌,远远超过了国际金价的跌幅,说明基金经理们坚信美联储加息就会导致金价下跌这样的“金科玉律”。
(本文只是个人心得,并非投资建议,据此投资风险自负)