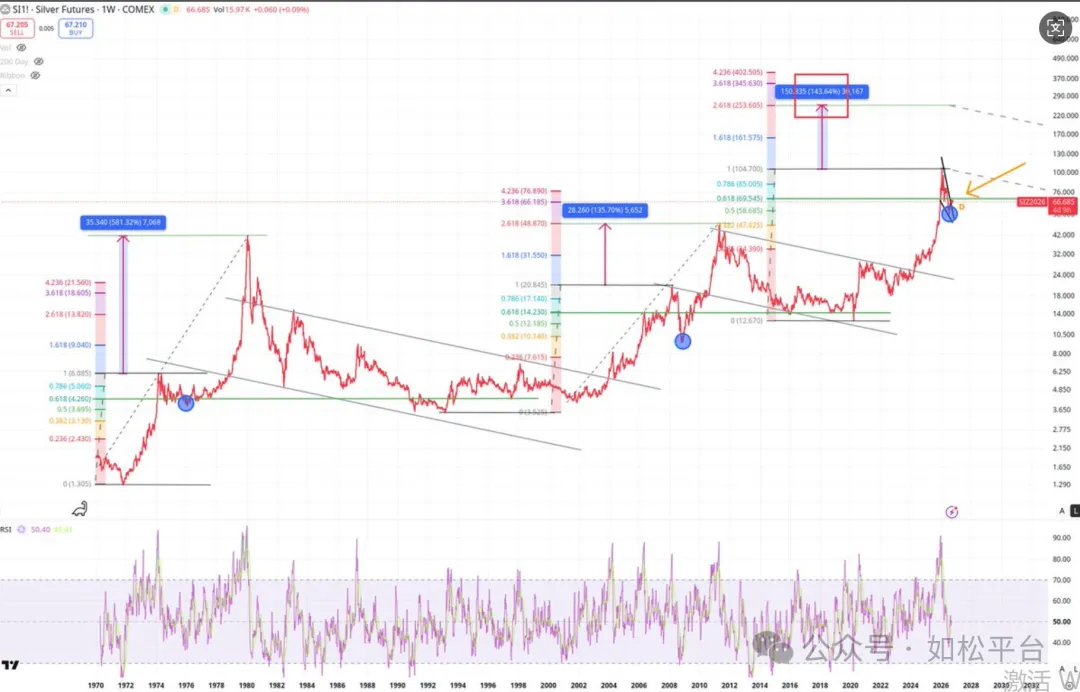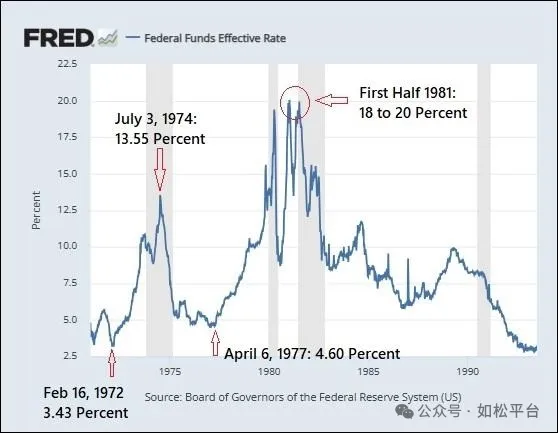

前面已经被多次说到,如今的情形与上世纪七十年代初期的局势十分相似,主要体现在以下几个方面:
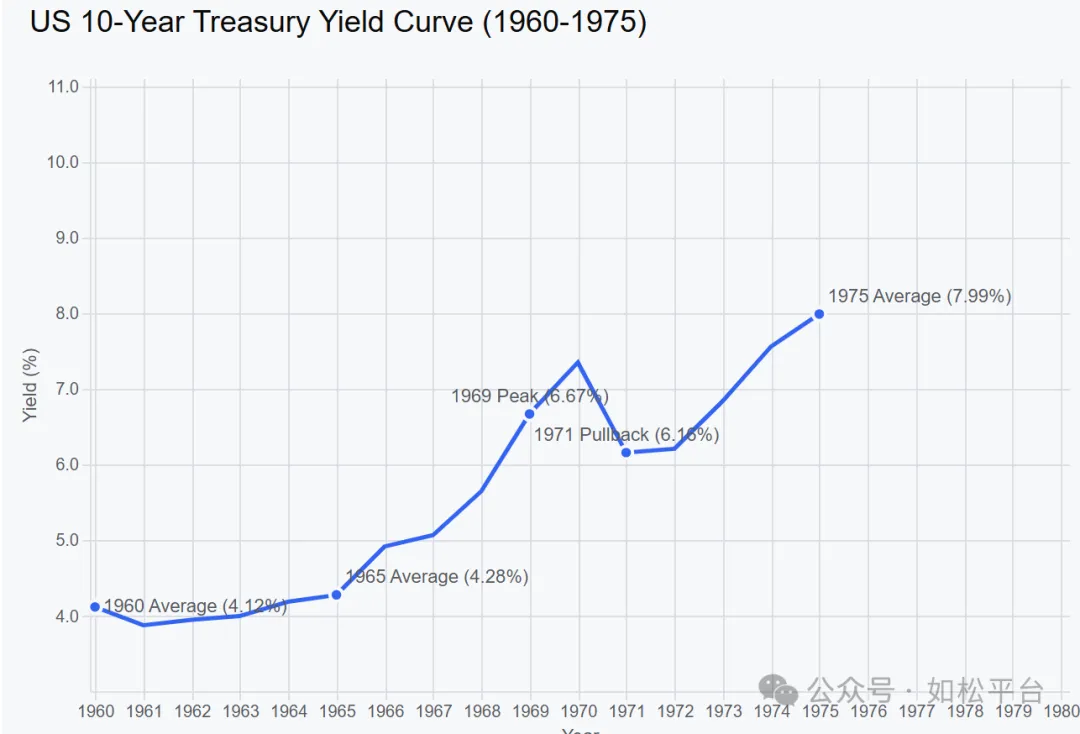
第一,六十年代的美国十年期国债收益率处于相对低位,至六十年代末期美国十年期国债收益率出现了一轮上涨,见下图,在七十年代初出现回落,然后从1971-1972年间再启涨势。
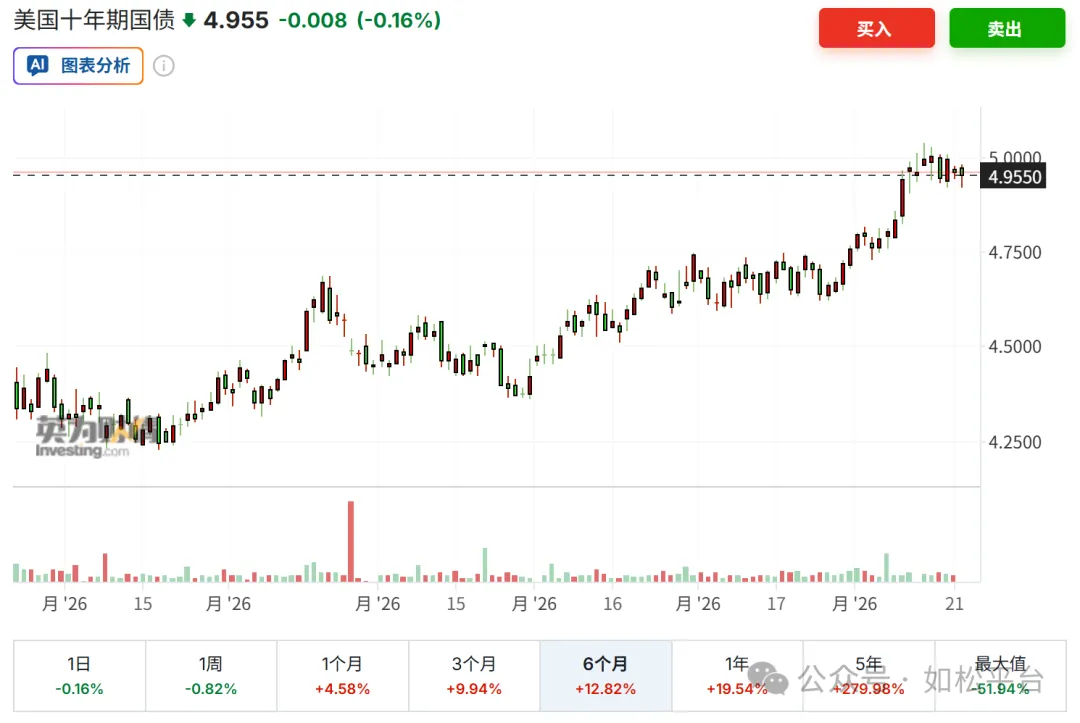
次贷危机之后,美国十年期国债收益率一直处于低位,至2020年上半年达到最低,此后在2022年至2023年经历了一轮剧烈上涨,高点在约5.021%,然后出现了回落,今年再次启动涨势,目前徘徊在5%附近。
美国十年期国债收益率在七十年代初期的走势与今天有一定的相似之处。
第二,1971年8月15日布雷顿森林体系解体,黄金与美元脱离了固定的兑换关系,这是货币发行方式解体的时刻。1980年之后,以美债为抵押物的美元发行方式开始稳定运行,这一时期的美债被称为无风险债券,但今天,已经没有任何人还会认为美债是无风险的,这意味着美债已经丧失了继续充当美元发行抵押物的职能,这是又一次美元发行方式解体的时刻。从货币发行方式的演变来说,今天与1971年相似。
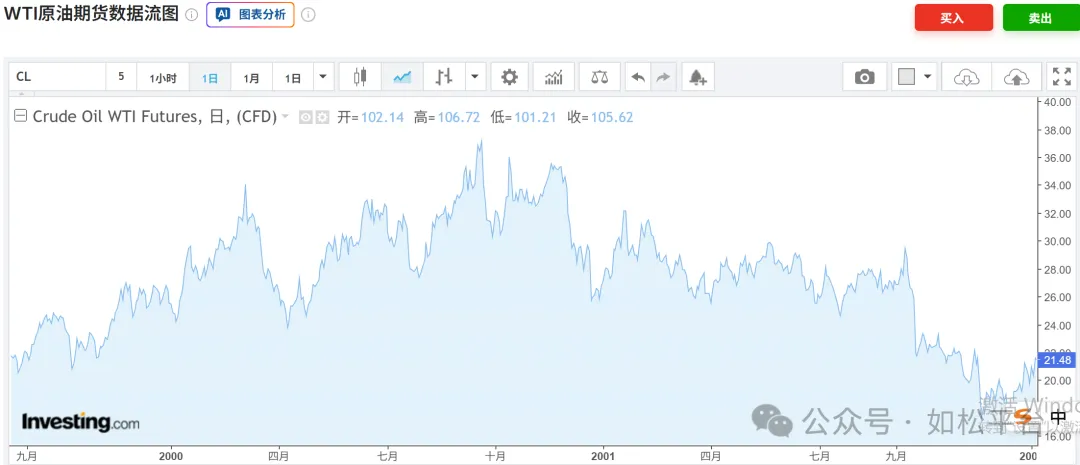
第三,1970年之后国际油价形成涨势,1973年赎罪日战争爆发之后油价更在一夜间暴涨了约三倍,此后一直上涨至1980年,这是七十年代的石油大牛市时期。今年2月28日打响美伊战争,让中东的油气生产遭到了持续的破坏,随着胡塞武装与沙特之间的战争爆发,这场战争正在向传统的领土矛盾、宗教矛盾演化,中东战争在未来会持续冲击国际原油市场。这让这两个时期又具有了一定的相似性。
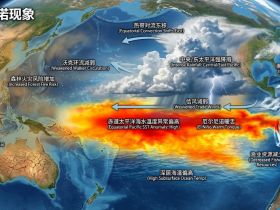
第四,1972年至1973年是强厄尔尼诺时期,赤道中东太平洋Nino3.4区的ONI海温距平达到了2.12度,加上石油价格上涨和低温共同导致了当时的粮食危机,极大地恶化了当时的经济滞胀局势。根据世界气象组织的资讯,今年至明年将出现超强厄尔尼诺,赤道中东太平洋Nino3.4区的ONI海温距平预计可达到3.6度,说明未来的厄尔尼诺强度远超1972-1973年,加上今年遭遇的肥料短缺和柴油短缺,也必然给农业活动带来冲击,对全球经济形成严重的滞胀风险。
等等。
但也有一个明显不相同的地方,七十年代初期美国政府的负债率只有约33%,今天却超过了124%,但这显然不是什么好事,更容易将美国推入滞胀的境地,也更容易推动黄金价格。
我在(如松:鳄鱼嘴,才是机遇)一文中,通过美国CPI和核心CPI的走势差异判断美国经济已经陷入了滞胀,在目前这样的基本面条件下,美联储的加息行动也只能是跟随曲线的加息,即鸽派加息,加息的靴子一旦落地,就相当于给黄金吃春药,黄金就会启动涨势。
但是也有人持有截然相反的观点,包括美联储主席沃什。他们认为美国经济处于高增长低通胀的金发姑娘模式,此时,美联储有能力采取鹰派加息,所谓的鹰派就是加息的速度与幅度可以超过曲线,这意味着美联储将实行实际正利率。一旦是这种情形,通胀很快就会被打下来,金价不仅难以形成涨势,很可能需要形成长时间的盘整甚至跌势,可参考2022年年中前后。
上述是根本性的差异。
我知道很多朋友会对上述两种观点持有疑问,也难以抉择,在这里提供一个最为核心的指标作为参考以鉴别上述两种情形,它就是美国十年期国债收益率的走势。
美国十年期国债收益率代表的是长期通胀,也代表着长期利率,比如,美国的房贷利率、信用卡利率、长期贷款利率都与美国的十年期国债收益率走势保持着严格的正常关关系。
未来一段时间,一旦十年期国债收益率继续上行,这意味着美联储的加息就是跟随式加息(十年期国债收益率决定的长期利率在先,美联储的加息在后),是鸽派加息。十年期国债收益率继续上行意味着长期通胀在继续上行,说明鸽派加息对通胀的抑制作用有限,这是“胀”继续发展的过程,相反,一旦加息就会通过信贷成本的上升立即破坏需求,这让经济增长的“滞”继续发展,美联储的加息行动就会刺激金价上行。
在这种局势下,今天的市场就与上世纪七十年代初期进一步吻合,战争导致油价上涨,十年期国债收益率上涨,强厄尔尼诺与油价上涨叠加共同打击农业活动,经济陷入滞胀,等等。
我认可这种演变方式。
下图是过去半年中十年期美债收益率走势图,呈现明显的升势,即过去半年中长期通胀和长期利率呈现明显的升势。
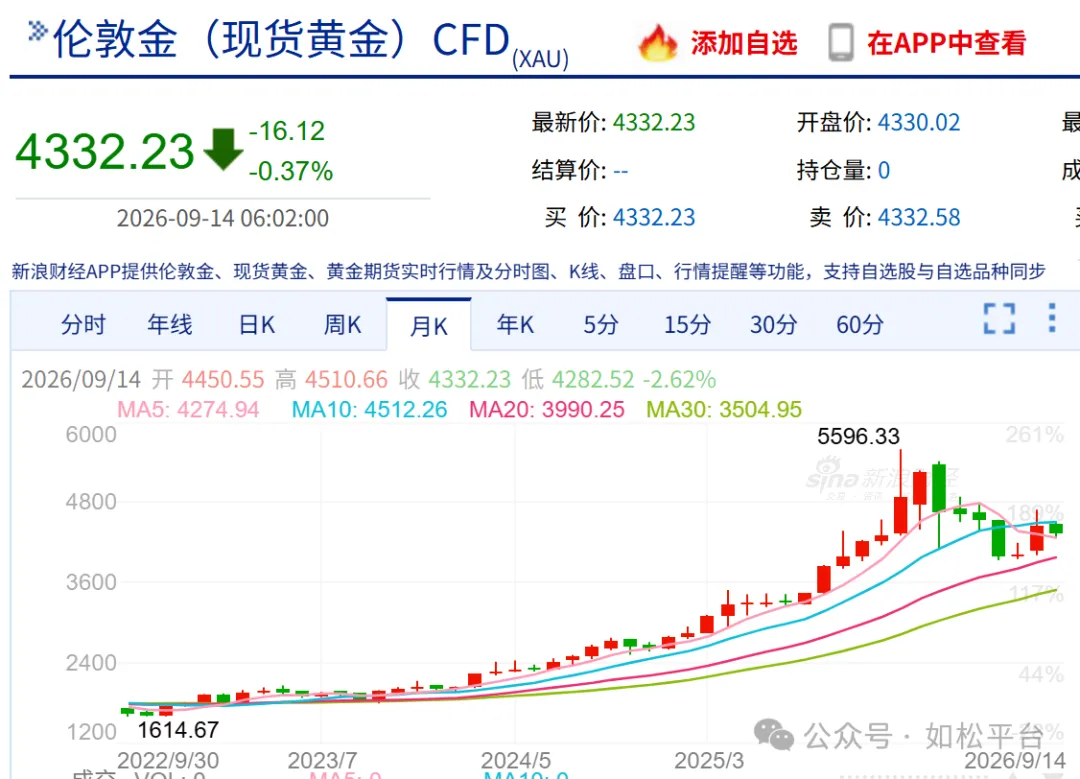
未来一段时间,如果美国十年期国债收益率的升势受阻甚至回落,说明目前的升势被打断。这说明美国经济增长还十分健康,滞胀的格局也尚未形成,可以承受美联储的鹰派加息,这种鹰派加息会导致十年期美债收益率的升势遇阻甚至阶段性回落。此时,金价就还会经历很长时间(数月)的调整,即便小幅跌破每盎司4000美元也不奇怪。
市场中有很多人认为,美国十年期国债收益率上行,意味着美元利率在上升,就会打压金价,这是简中圈固有的思维定势。在80年代初期之后美债收益率反复下降的周期,美债(美元)的信用日渐稳定,利率上升意味着美元持有人的实际收益上升,当然会打压物价,也会打压金价。但在目前美债收益率反复上升的周期,美债(美元)的信用的流失在不断加速,落后于曲线的加息行动,对价格的抑制作用有限,对需求的破坏却会立竿见影,此时利率上升就会成为黄金的春药。相反,利率下行就很容易形成金价的毒药。
所以个人判断,未来很长一段时间内美国十年期国债收益率与黄金价格之间都将是呈现正相关关系,或者说是黄金价格的明灯。