
今天先说结论,油价回不到过去了,高油价时代将是不可阻挡的。
从17世纪开始,欧洲就开始使用黄金和债券为抵押来发行钞票,在这里,黄金和债券承担的都是信用的职责,即财富储藏的职能。当然,承担财富储藏职能的债券永远都是一定时间之内的,当违约风险开始上升之时,它们就会退出财富储藏市场。
1980年至2020年这四十年间,正是美国国债以及发达国家的债券称王的时期。
随着苏联开始衰落并最终解体,美国成为唯一的霸权国家,这一时期以美债为抵押物来发行美元的机制开始稳定运行,此时的美债没有违约风险,开始承担黄金一样的财富储藏职能,所以被称为“软黄金”。
但财富储藏职能属于全世界,全世界每个角落都需要进行财富储藏,随着美国地缘政治版图的扩张,美国经济也在同步扩张,作为软黄金的美国国债开始扩张并进入了非美央行的资产负债表,也进入了主权财富基金和机构的资产负债表,需求的不断放大就推动了美债价格的不断上升,而收益率不断下降,这意味着美债的违约风险进一步下降和价值提升,所以这一时期的美债就成为无风险债券。
虽然黄金和这一时期的美债都能承担财富储藏职能,但基于交易方便、有利于非美国家的对美贸易活动、有利于非美国家在地缘政治中寻求美国的调节或支持,储藏费用低廉等诸多特点,软黄金就被青睐,而黄金则成为“无用的金属”,这是黄金蒙尘的周期。
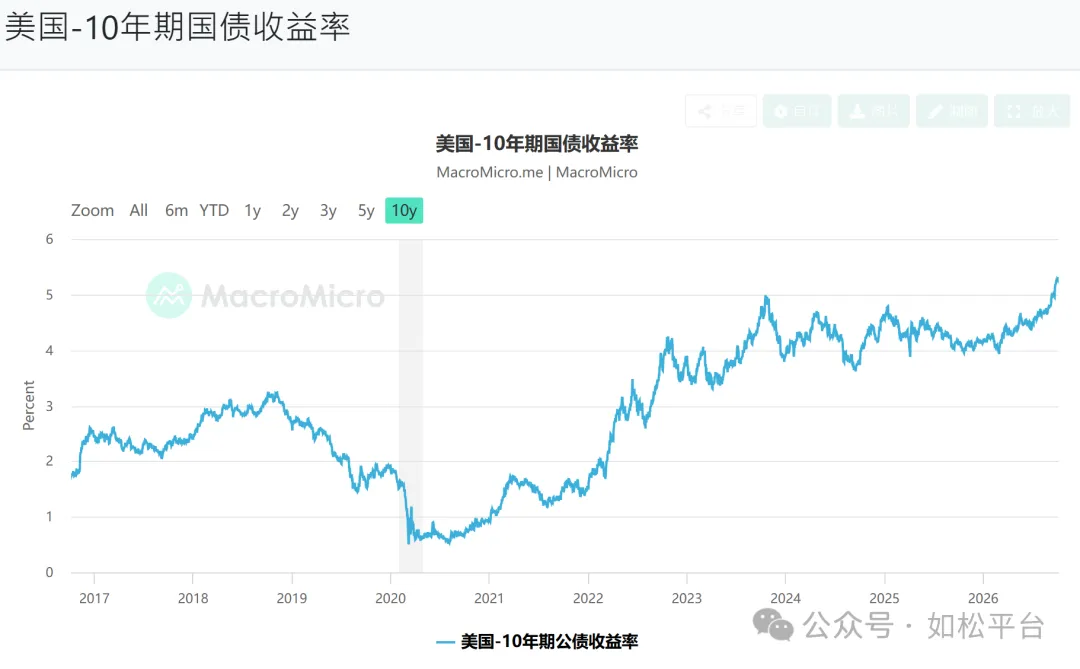
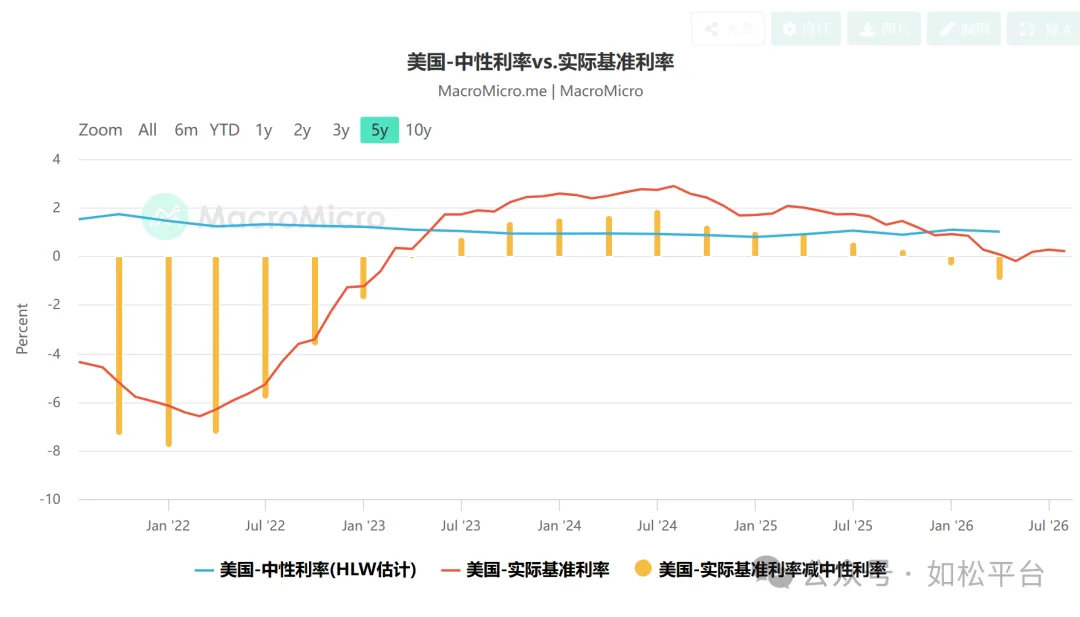
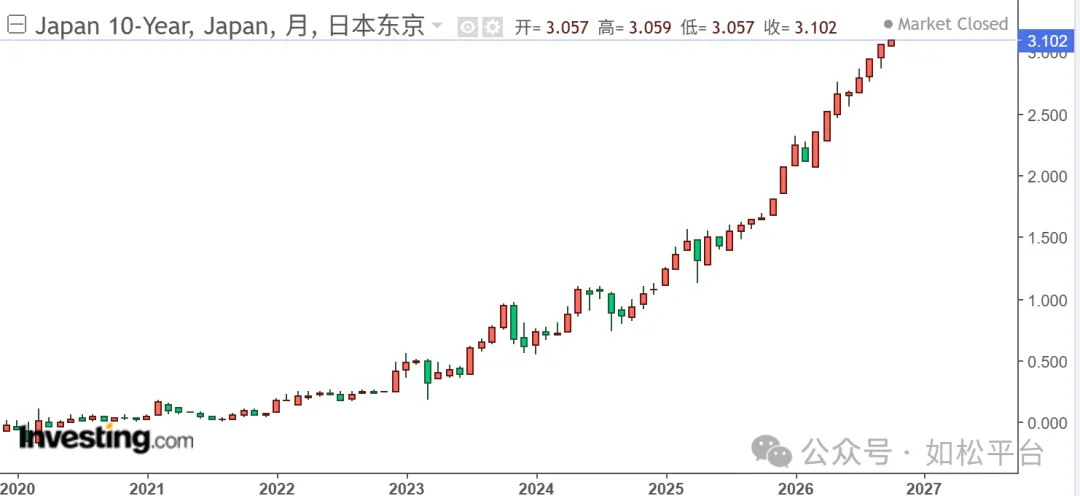
2015年之后各国央行开始净购入黄金,2022年开始加速储备黄金,与此同时,在非美央行的资产那负债表中美债的份额开始下降,这意味着美债遭到抛售。不仅非美央行如此,各国的主权财富基金以及机构也开始加大黄金的配置。这意味着央行、主权财富基金和机构开始抛弃美债转而通过黄金来执行财富储藏职能,其根源就在一张图标上,见下图,这是美债收益率暴跌之前的图形,经过过去一周多美债收益率的暴跌之后该数据还在恶化。
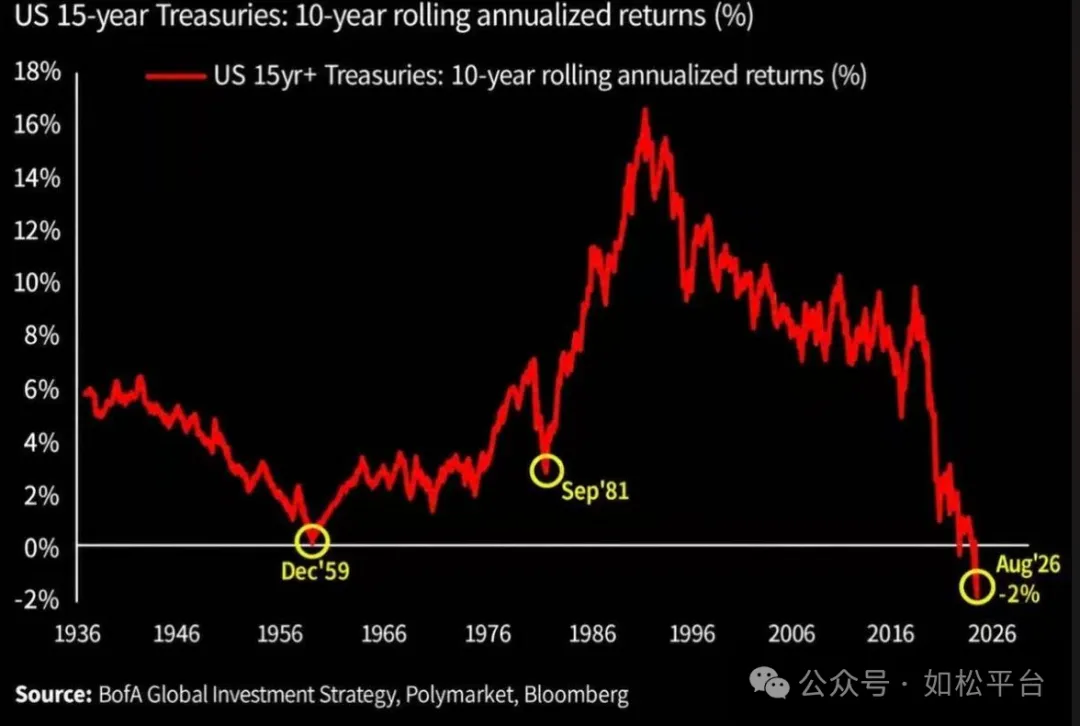
由于美国政府负债率过高、全球化解体、地缘政治恶化等因素,导致美国的主权信用水平不断下降,美债收益率从2020年开始快速上涨,美债10年滚动年化回报率开始加速下跌,到本月初就已经跌至-2%的水平上。这意味着央行、主权财富基金等美债长期持有者在经济上是亏损的,在经济上是不可行的。
肉眼可见的是,美国特朗普政府正在退出欧亚防务职能,欧洲国家、以沙特为代表的中东产油国以及以韩日为代表的亚太国家如果继续期待美国的军事保护,几乎已经是与虎谋皮。相反,这些盟友随时都可能成为川普政府与战略对手的谈判筹码,这从特朗普意欲向丝绸出卖美制武器可见一斑。
持有美债,既没有地缘政治和国安利益,也没有了经济可行性,这意味着对非美国家的央行和主权财富基金、金融机构来说美债已经彻底丧失了财富储藏职能。对非美国家是如此,对美国的机构和个人一样如此。
当美债丧失了财富储藏职能之后,欧债、日债、美元、欧元、日元等都会丧失财富储藏职能,这无需多说。
当美债等债券失去财富储藏职能之后,对于机构和个人来说,可以购买黄金来储藏财富,这个问题比较容易解决,这也就是当美债(美元)丧失信用之时黄金总会走出超级牛市的深刻根源,最典型的就是七十年代,这实际是一种集中的挤兑效应。
但是,对于那些产油国来说又该怎么办?这是一个灵魂拷问。
过去四十年,产油国争相出售石油已获得美元、欧元,然后购买美债和欧债等实现财富储藏,这就让实体经济的供需关系基本决定了油价。
但是,当美债以及非美债券丧失了财富储藏职能之后,他们又该怎么办?
- 第一是获得了石油出口收入之后转而储备黄金。
- 第二就是减少石油开采,把剩余产能像黑金储备起来,这样做比储备黄金的效率更高,中间费用也更低,这是一种捷径。
到这一定有人说,如果产油国需要现金怎么办?石油就是现金。当代经济活动本质是能源开采与加工活动,而“加工”就是工业活动,所以石油具有充分的流动性(其它大宗商品就差的多),也就等于现金,也可以随时兑换成纸币现金。
前面使用过一张图表,表明各个年代石油过剩产能的高低,见下表。
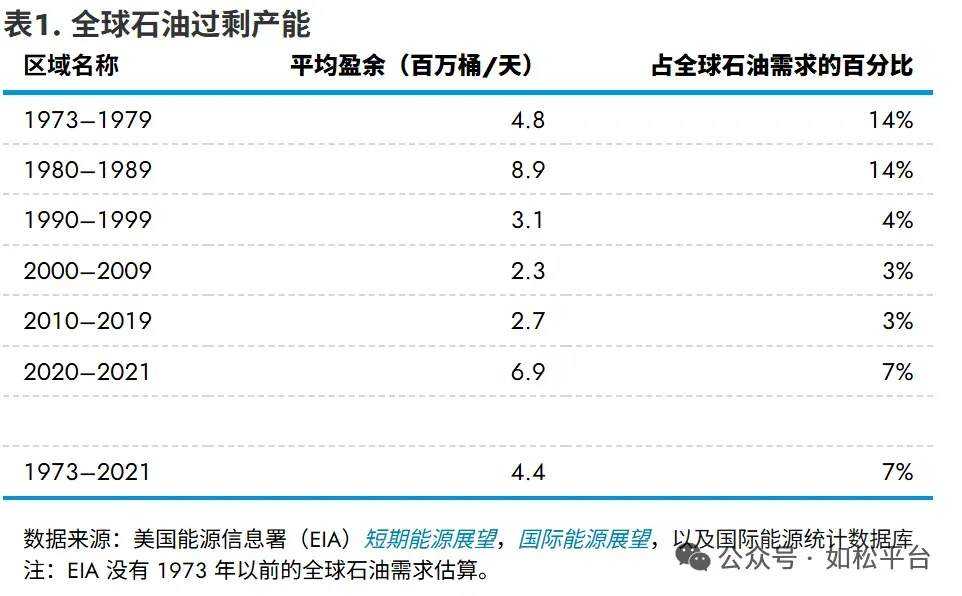
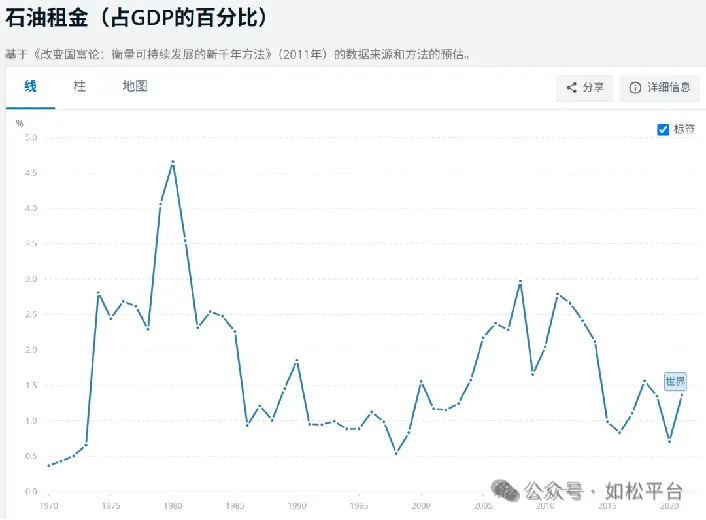
按照今天的理解,七十年代石油出现了疯牛市,那一定是石油严重供不应求的时期,但事实是整个七十年代都是过剩产能与总需求之比最高的时期,这种严重过剩的状况延续到了整个八十年代,但八十年代却又成为原油的大熊市。
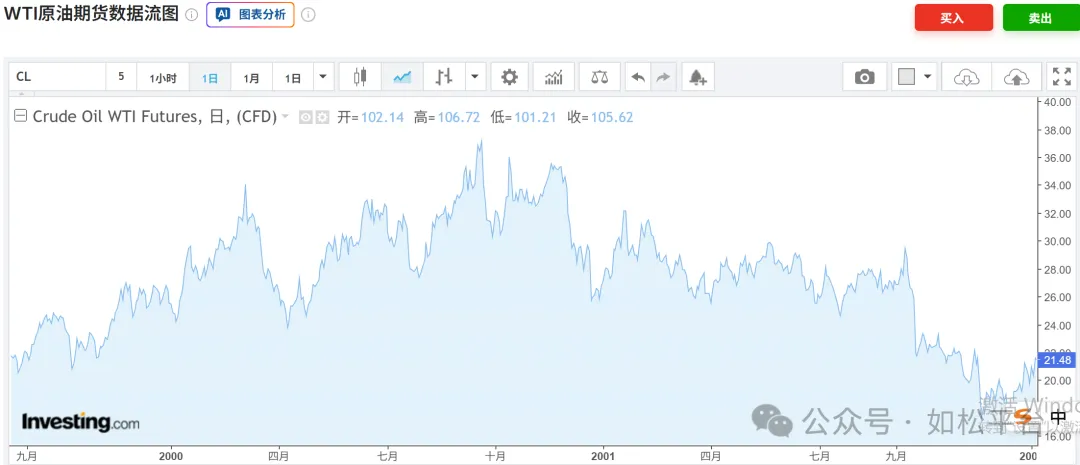
在原油处于严重过剩的七八十年代,之所以先走出大牛市后又走出大熊市,或许就在于七十年代是美债收益率反复爆表的时期,这意味着美债丧失了财富储藏职能,既然如此产油国就不如储藏原油,在加上美元在加速贬值,也就共同驱动了油价。而八十年代是美债收益率开始下降的时期,这意味着财富储藏职能得到恢复,产油国就不必储藏原油,经济活动中的供需关系开始发挥作用。而且由上表可见,即便到了九十年代,虽然石油的供需关系已经得到明显改善,但由于美债依旧在牛市,所以石油熊市依旧。到了2000年之后,美元又回到了实际负利率,石油牛市开始重启。
到这,或许可以得到两个结论:
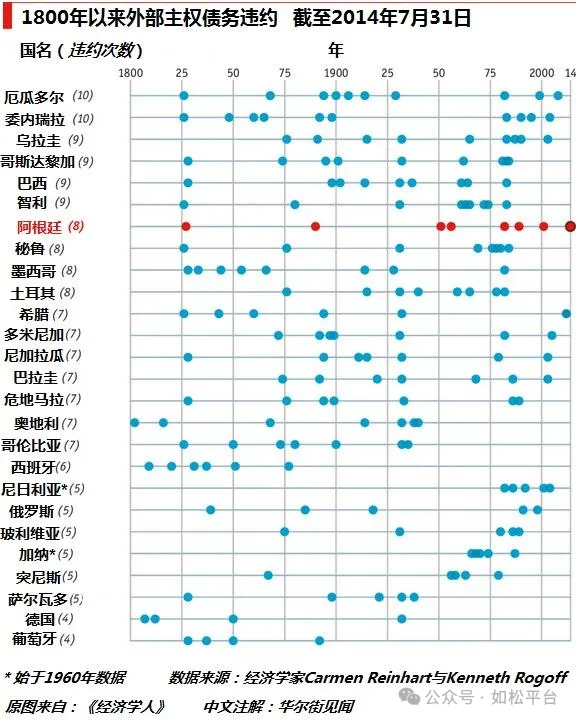
第一,当债券无法承担财富储藏职能之后,只有黄金以及原油等才能承担财富储藏职能,这就是信用收缩的过程。由于缺乏财富储藏载体,各国就开始使用能源等作为财富储藏载体,生产就会收缩,导致很多国家会从物质过剩回到物质短缺,源于信用收缩会破坏生产。其实,这种情形在苏联解体时期、委内瑞拉等国不断展现,恶性通胀爆发就是信用收缩,结果都是贫困化。恶性通胀让委内瑞拉从产油国中福利最好的国家成为最贫穷的国家之一,物质匮乏;苏联解体时期的恶性通胀让前苏联国家居民的储蓄购买力快速归零,同时丧失了大部分工业体系,俄罗斯的石油生产严重收缩,这都是信用严重收缩惹的祸。
第二,原油(等能源)和硬资产牛市。


1F
请问文章后面还有一段内容,怎么才能看到?谢谢
B1
@ 夜 看这个吧,今天的:https://www.mg21.com/rusong/?p=7723