
9月23日是足以载入史册的一天,当天欧美国债收益率集体暴涨,9月24日日债收益率暴涨。
这一天,美国十年期国债收益率正式突破了2023年10月的高点5.021%,这意味着从2020年开始美债收益率正式形成了上行趋势。见下图。
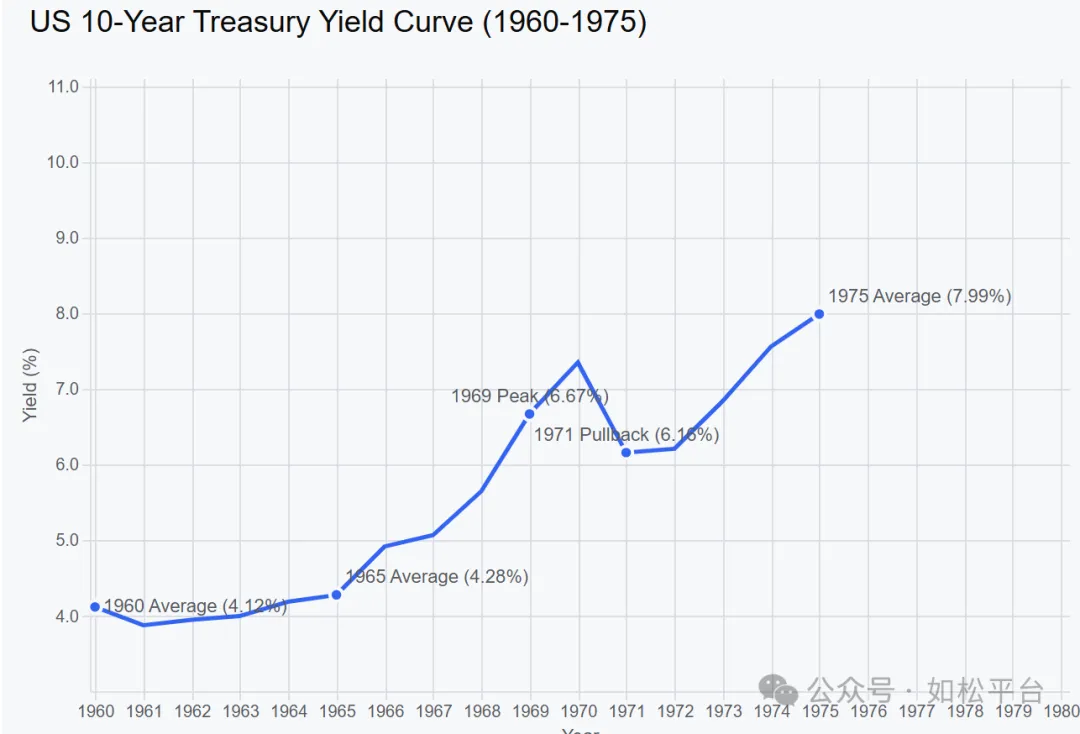
我在以前的文章中已经说到,19世纪末期从英镑开始各国的货币就已经演化为主权货币(如松:原油牛市第一年,黄金白银铜的未来),当国债收益率进入上升趋势之时意味着主权信用水平下降,主权货币承担信用的职能就会下降甚至丧失丧失,带来的都是金价的上涨,这体现在一战之后英镑的主权信用下降带来金价的上升,二战之后实行布雷顿森林体系,黄金与美元保持固定的兑换关系,可到了60年代末期美国十年期国债收益率启动涨势,然后形成了黄金的十年牛市。
从19世纪末期英镑等转化为主权货币之后,主权性质的纸币与白银都成为代币,两者之间形成了互相竞争的关系。当主权债券的收益率形成涨势、主权信用水平进入下降趋势之时,白银代币的竞争力急剧上升,金融属性快速恢复,这就形成了金银比下降的周期。所以一战之后以及七十年代白银相对黄金都走出牛市,金银比都跌到了20:1以下。
这可能就是9月23日美国十年期国债收益率正式突破2023年10月的高点、确立涨势之后的内在含义。
此外,这一天还有另外的特殊含义。
过去已经多次说到,滞胀的现象已经初步显现(如松:鳄鱼嘴,才是机遇),而且个人预计经济危机最可能在明年出现,最多拖至2028年。
让我们看看最近三周的时间内美国利率市场发生的变化。
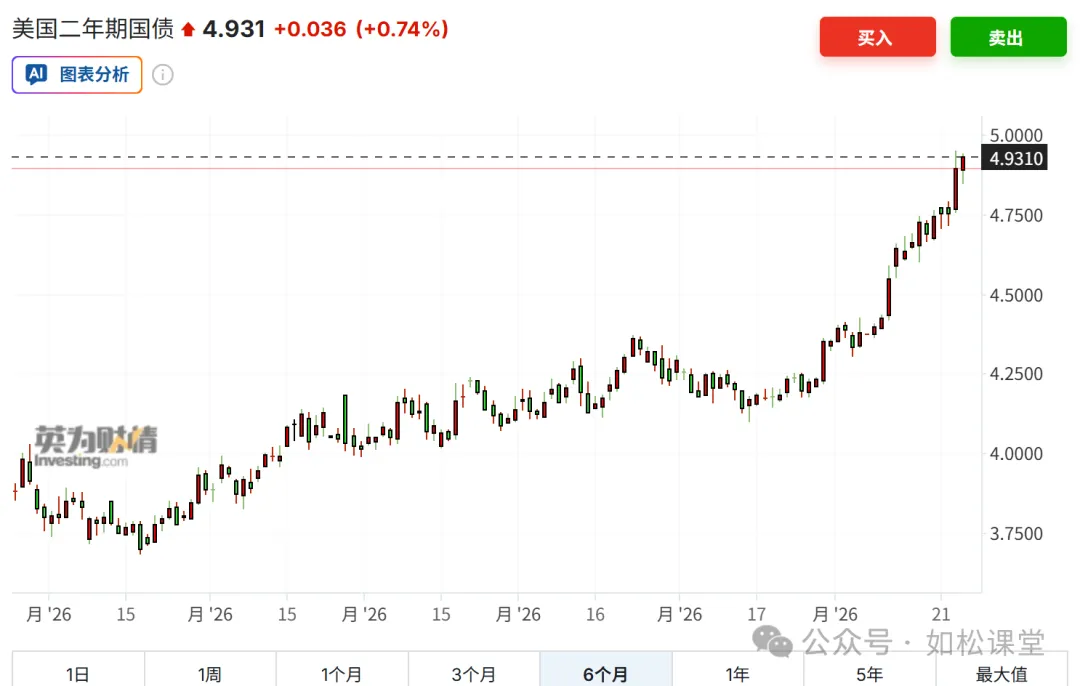
上图是美国两年期国债收益率曲线,从8月底至今的二十多天,两年期国债收益率暴涨了0.58%,这意味着美国两年期的利率水平暴涨了0.58%,超过了两次加息的幅度。
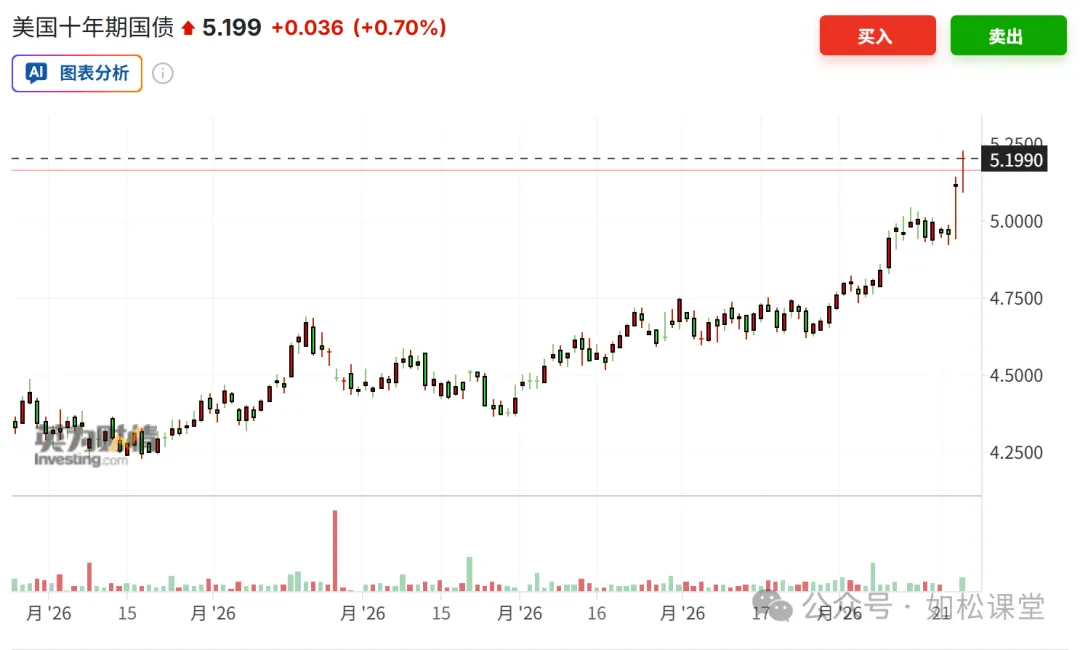
上图是美国十年期国债收益率走势曲线,从8月底至今的二十多天,十年期国债收益率暴涨了0.43%,相当于1.75次加息,这是长期利率水平的上涨幅度。
这会带来两个问题:
首先,中长期国债收益率暴涨意味着中长期利率水平暴涨,意味着房贷利率、信用卡利率、汽车按揭利率、长期投资利率水平在暴涨,这当然会导致流动性枯竭和经济危机。此时美联储还敢跟随曲线加息吗?考虑到今天肯定不是什么经济过热时期,这种高烈度加息必然导致美国政府的债务危机和经济危机,所以,美联储注定不敢跟随曲线加息。可一旦美联储的货币政策落后于曲线,在国债收益率暴涨的情形下,就意味着实际利率水平的暴跌,就会带来贵金属价格的暴涨。因此,至少我个人认为,这才是七十年代前期国债收益率和贵金属价格同步暴涨的根源。
这一点值得我们高度警惕。
其次,随着两年期国债收益率快速上涨,十年期和两年期收益率利差已经进入粘合状态,参考下图。
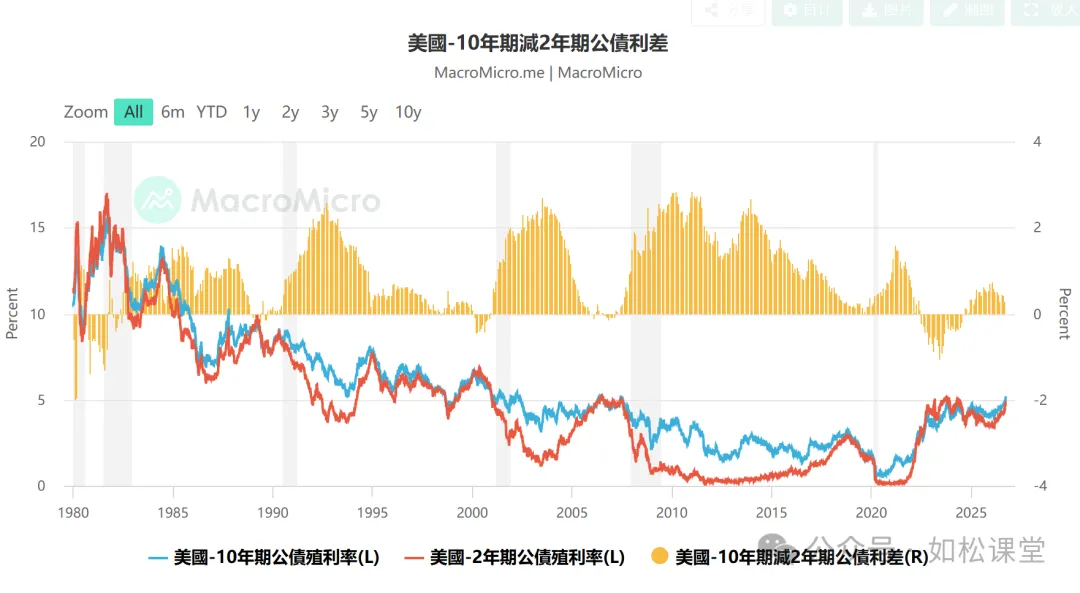
从历史上看,十年期减去2年期国债收益率的利差急剧缩小并接近粘合,都是经济危机的先导信号。从上图来看,2000年和2008年极为鲜明,就不再多数,2019年发生粘合之后美联储不得不在当年3季度开始紧急降息并再次进场购买国债(当时特意为此写过文章),这本质上就是紧急启动量化宽松,然后与口罩危机叠加在一起。
或许,等待短期利率的暴涨,这是进一步的信号。
10年期与2年期国债收益率利差趋于粘合,让明后两年爆发大型经济危机的可能性进一步加大了。