
AI投资有没有泡沫?泡沫是否即将破裂?这永远都会是人云亦云的话题,也因此,泡沫破裂才会被誉为黑天鹅事件。
此时,我们最好拐个弯、换个视角来看待问题。
现在,市场中最重要的事件就是欧美国债收益率在集体暴涨。
到了这个时候,所有人都会提出一个很现实的疑问,目前国债收益率的升势是昙花一现还是会继续延续?这个问题非常重要,这关乎利率走向,不仅关系到投资,还关系到企业的经营活动。
黄金市场给出了明确的信号。
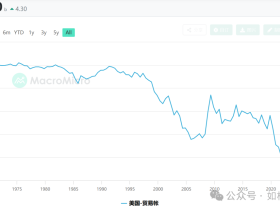
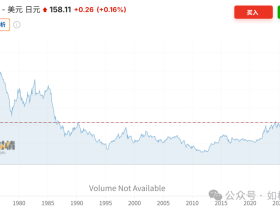
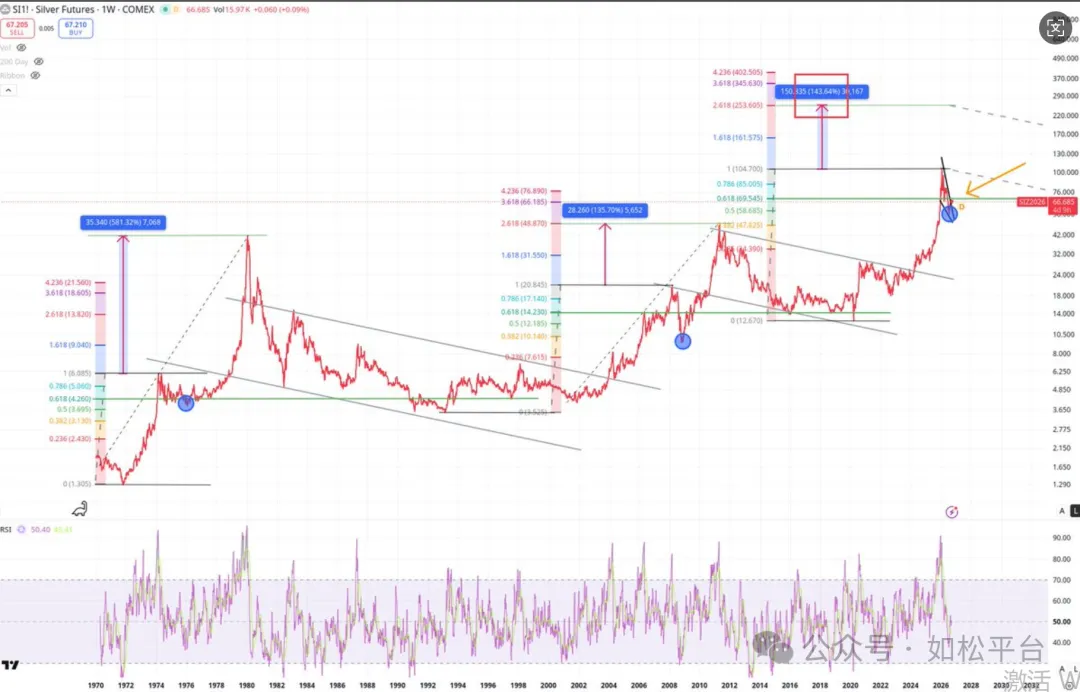
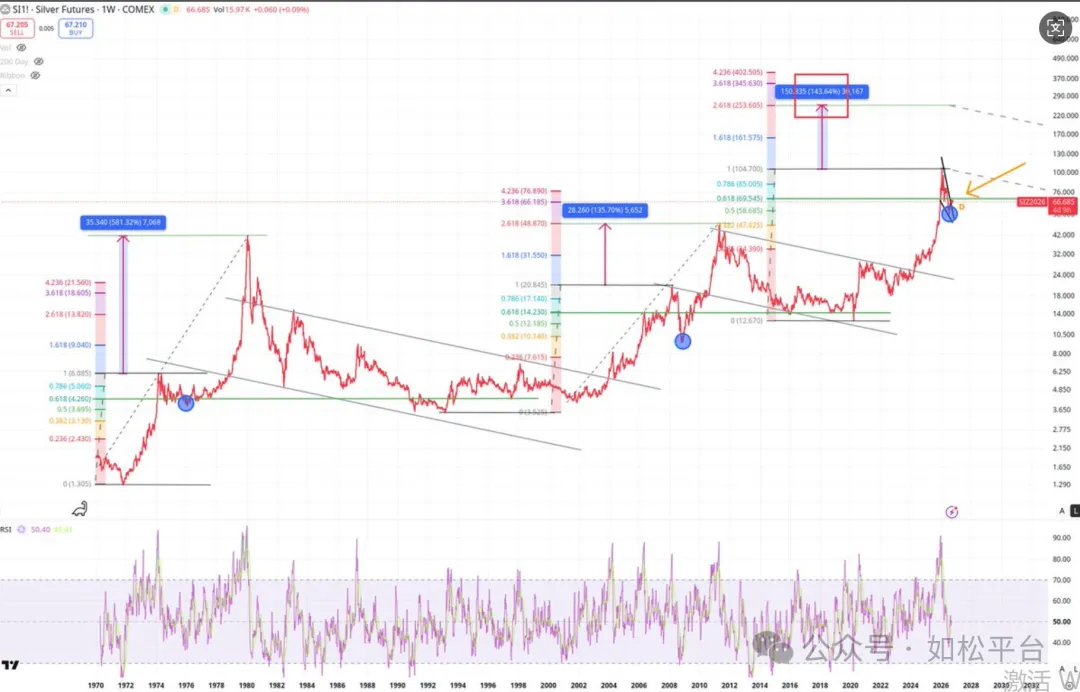
根据《麦克莱伦市场报告》所进行的统计分析,黄金价格的走势往往会在大约20个半月后反映在长期利率上,具体来说就是反应在长债收益率上。而目前的美债收益率与每盎司约2700美元的水平相当。参考下图:
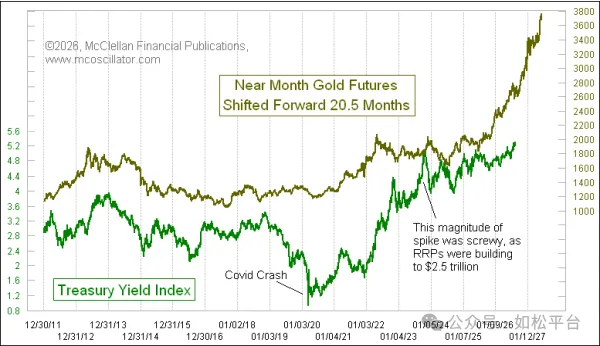
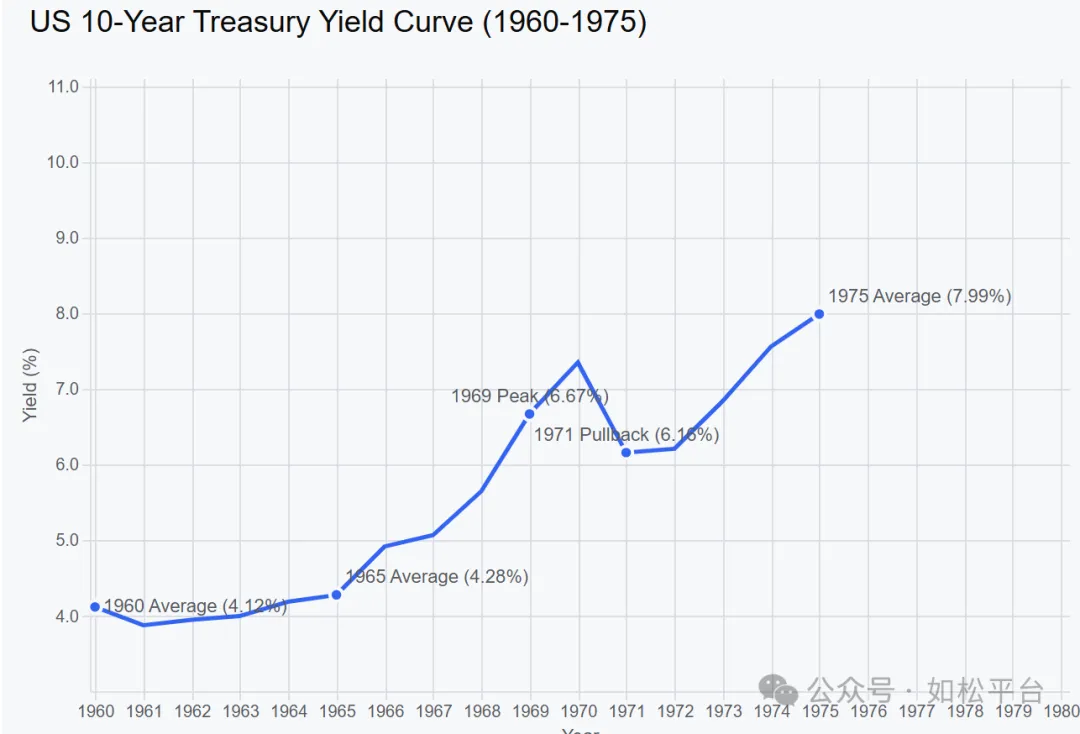
今年1月,国际金价的最高水平约为每盎司5600美元,这意味着在金价达到每盎司2700美元之后,其水平已经翻了一番。美国十年期国债收益率在2023年10月见到顶部,然后就是震荡整理,到本月方才正式开始向上突破,现在这个位置相当于金价2700美元,这意味着目前的美债收益率走势不是短期的脉冲,虽然未来不一定会翻倍,但现在的升势还要持续相当长的时间。即,现在的美债收益率上行,运行的是一段时间的趋势。如果十年期美债收益率在未来上升到8%左右或许就是可以预期的。
随着中长期债券收益率的连续上升,房贷利率、企业中长期贷款利率、信用卡利率等都会连续上升,这对于全球化之后已经处于高负债率状态下的政府、企业和家庭债务就会带来巨大的威胁。事实上,利率连续上升一直都是经济危机的根本来源,这是黑天鹅的信号之一。
然后我们再看看油价与经济危机的关系,战后最重要的四次经济危机,包括1973至1974年、1980年至1982年、2000年、2007至2008年的危机,都与油价在一年多时间内的剧烈上涨紧密相关。根源在于当代经济活动的本质就是能源加工活动,也可以称呼为工业活动,当油价上涨时就会挤压工业活动的总体收益,当工业活动的总体收益在能源价格快速上涨的挤压之下快速下降时,就无法应对工业活动所对应的债务,就会形成债务危机和经济危机。油价从2026年2月28日开始上升,至今已经超过半年,一旦超过一年以后,爆发危机的风险就会急剧加大,这个问题还需要继续观察。以前多次陈述过相关原理,今天不再赘述。
还有一个本人的独立观察,那就是CPI与核心CPI的关系,当核心CPI持续滞后CPI时就会形成鳄鱼嘴状态,往往意味着即将陷入危机状态(如松:鳄鱼嘴,才是机遇)。
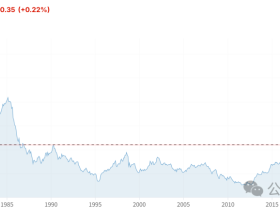
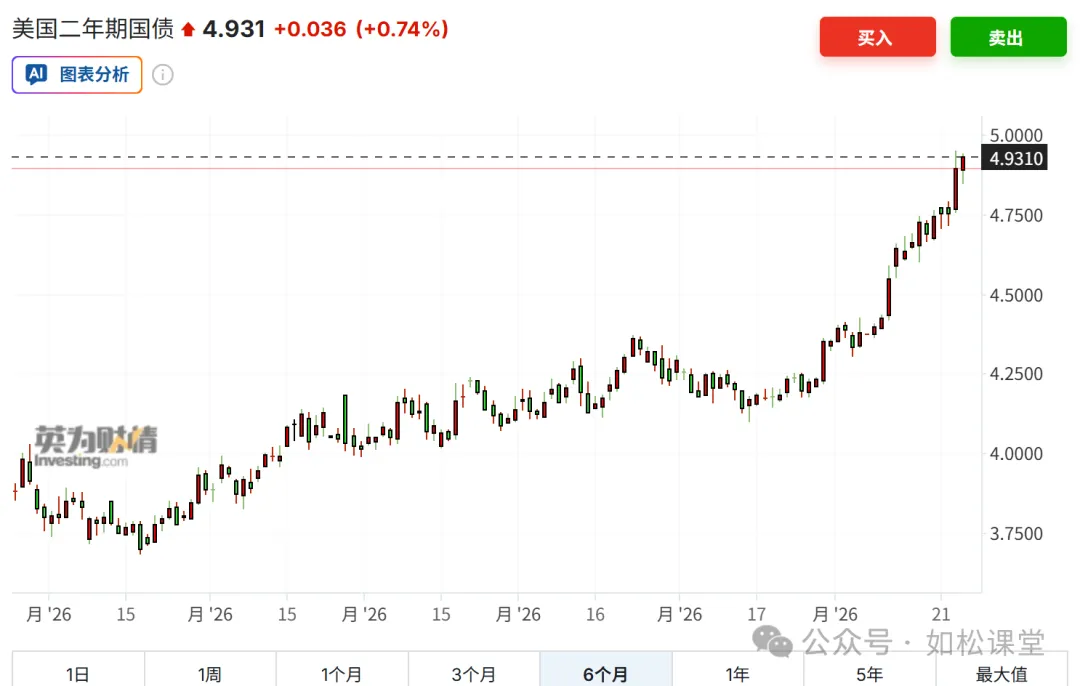
今天又加入了一个更加鲜明的信号,那就是2年期美债收益率和10期国债收益率正在快速收窄,参考下图,这种情形的出现总会意味着危机的爆发,只是严重程度有所差异。
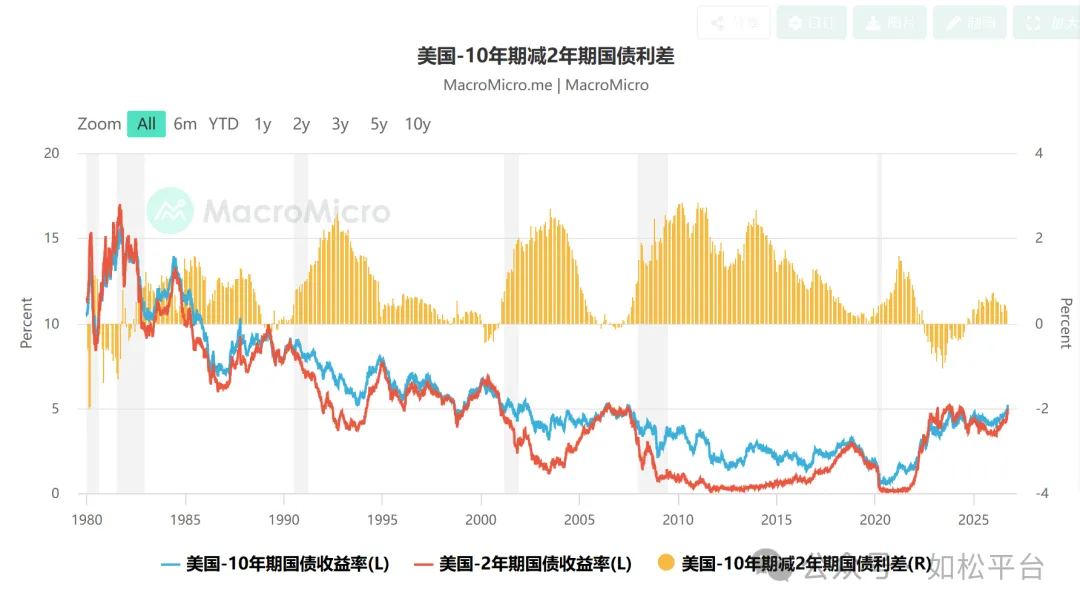
1989年2年期美债与10年期美债收益率发生了倒挂,随后出现的是东南亚危机;2023年至2024年也发生了同样的现象,美国以硅谷银行为代表的一些中小银行发生了集中倒闭,更重要的是拥有150年历史的瑞士信贷濒临倒闭,最终被瑞银收购。这两次可以看做是在全球化的背景下危机发生了外溢。其它2年期与10年期国债收益率倒挂现象的出现,都在美国本土导致了经济危机。
如今,全球化系统无疑已经被破坏了,将危机向外转移的可能性变小。随着中长期美债收益率的上升和2年期与十年期美债收益率利差正在快速收窄,美国本土爆发危机的可能性正在加大。但是,这次国债收益率上升是欧美日诸国的普遍现象,全球各国很可能都挥卷入这场危机之中。
为什么在危机爆发前,2年期美债收益率与10年期美债收益率会发生倒挂?倒挂本身不是经济衰退的原因,而是市场对未来经济和利率路径的一种定价。最典型的情形就是,通胀上升,美联储加息,短期收益率快速上升,经济活动放缓(或经济危机),美联储最终降息,这意味着久端的利率(长债收益率)更低。而更高的短期利率与更低的久期利率一起就形成了2年期与10年期国债收益率的倒挂现象。
基于上述诸多现象正一起到来,很可能需要思考以下问题:
第一是房贷,未来房贷、信用卡贷款、中长期投资等的利率会持续走高,无论正在购房的还是持有房贷的人,进行中长期投资活动的企业,都需要提防利率持续走高带来的风险。
第二是股市,虽然过去一周欧美国债收益率的上涨并未带来股指的大幅波动,但随着国债收益率持续走高,股指有极大概率在未来三四个月内形成顶部(或已经形成顶部)。
1973年至1974年的经济危机中,美国标普500在1973年1月出现牛市见顶,见顶之后主要体现出股指反复震荡并缓慢回落的特征,这很容易让人们丧失警惕性,而股指加速下跌之时已经到了熊市的后期。1973年之前是漂亮50年代,虽然熊市开启之后很多股票开始下跌,但最强大的漂亮50却还在支撑着股指,股指就只能是缓慢下跌。现在的美股,大多数股票尤其是消费类股票已经开始下跌,但大型科技巨头还在支撑着股指、甚至还在驱动股指创新高,股市的结构性特征具有一定的相似性。
第三是石油和贵金属,由于这是美债收益率反复上涨、中长期利率反复上升带来的危机,而国债收益率反复上涨、中长期利率反复上升意味着美元在不断加速贬值,对通胀就会起到长期的刺激作用,所以,这一时期的石油和贵金属即将进入以纸币加速贬值为特征的危机模式,这与2000年和2008年以通缩为典型特征的危机模式具有基本面上的差异。