
对于1929年大萧条,一般的描述是这个样子的。
经济学家认为大萧条是20世纪最具破坏性的全球经济灾难。
1929年10月的华尔街股灾是大萧条的导火索。1929年10月24日出现了黑色星期四, 股市单日狂跌超过11%,尽管大银行注资试图救市,但美国投资人的信心已完全崩溃。紧接着在10月28日出现了黑色星期一,股市再次暴跌12.8%,10月29日是黑色星期二,继续暴跌11.73%,仅仅这三天的时间内股指就被削去了大约三分之一。
这里要再次告诉大家,当时的人们认为这些暴跌都是短期事件,经过短期的震荡之后就会走向未来,人们的心中还根本就没有大萧条的概念,相反,人们还沉浸在咆哮二十年代的繁荣之中。大萧条这个词汇是数十年后经济学家书写这段经济史时方才使用的词汇。
人们还活在咆哮二十年代的繁荣中,但此后的股市却陷入了长达三年的阴跌,到1932年7月股指见底时,道琼斯已经缩水高达89%。
即便到了这个时候,其实也不算什么,终归三年的时间眨眼就过,人们依旧可以憧憬未来。
此时,这场危机中最峥嵘的一面方才显露出来,大萧条一直持续到二战爆发,而整整25年之后的1954年美股才重新回到1929年的高点。
楼市暴雷比股市更早。 20世纪20年代中期,美国爆发了全国性的房地产热潮,以佛罗里达的房地产泡沫最为疯狂。到了1925年至1926年美国楼市开始触顶下跌,股市在1929年崩盘之后,楼市迅速滑向深渊,让楼市、股市开始二重奏。
到1933年,全美平均房价暴跌超过50%,部分核心城市如芝加哥的土地价格甚至暴跌了70%。
在1929年至1933年之间,全美住宅物业的建设量骤降了95%,整个建筑和房地产行业彻底瘫痪,市场就像北极一样被冰封了起来。到了1933年大萧条最深重时,全美大约50%的住房抵押贷款陷入违约,每天有上千笔贷款被银行取消,成千上万的家庭因无力还贷而失去了遮风挡雨的房子,沦落到被称为“胡佛村”的贫民窟中。
无论是股市还是楼市,繁荣时期的高杠杆在大萧条来临时都变成了绞刑架。股票变纸、房子断供,导致作为借贷方的银行产生了无法计量的坏账,随后就是持续的银行挤兑和倒闭潮,在1929—1933年间,全美有超过一万家银行关门。
股市、楼市崩盘导致全社会财富剧烈缩水,需求快速收缩之后企业的收入开始加速收缩,政府税收也加速收缩,此时的企业就只能加速裁员,同时将“牛奶”倒进大江大河,而加速裁员的结果就是需求继续收缩,开始陷入恶性循环,就在企业和家庭日益艰难的时刻,金融信用体系的瘫痪彻底摧毁了实体经济,最终导致全美失业率飙升至25%,生产力开始全面大倒退,演变成了人类历史上最漫长、最痛苦的在和平时期出现的经济大萧条。
最终要再次强调,大萧条是经济学家在几十年之后用于表述这段历时的词汇,在1929年股市危机爆发之后的两三年,人们并不知道这是一段漫长而痛苦的旅程,只认为是一次短暂的挫折。直到欧洲的二战爆发,需求方才恢复,美国才真正走出了大萧条,前后经历了整整十年的时间。
因此,德国、日本、意大利、英国、法国、毛熊等国之间的二战,最终拯救的是美国,从此开始美国成为世界上最重要的一极,世界开启美苏争霸的冷战时代。
由此也可以得到一点深刻的教训,历时上的经济危机所持续的时间大多并不长,但也有个把长久的,大萧条是典型,七十年代又重复了一次,也大约十年。所以,判断危机的到来与判断危机的长度同等重要,甚至后者更重要。
大萧条是黑暗的,也是冰冷的,但就没有任何的亮点吗?至少从股市来说并不是如此。
下图是1920年至1950年间美国道琼斯指数和美国金矿指数走势图。
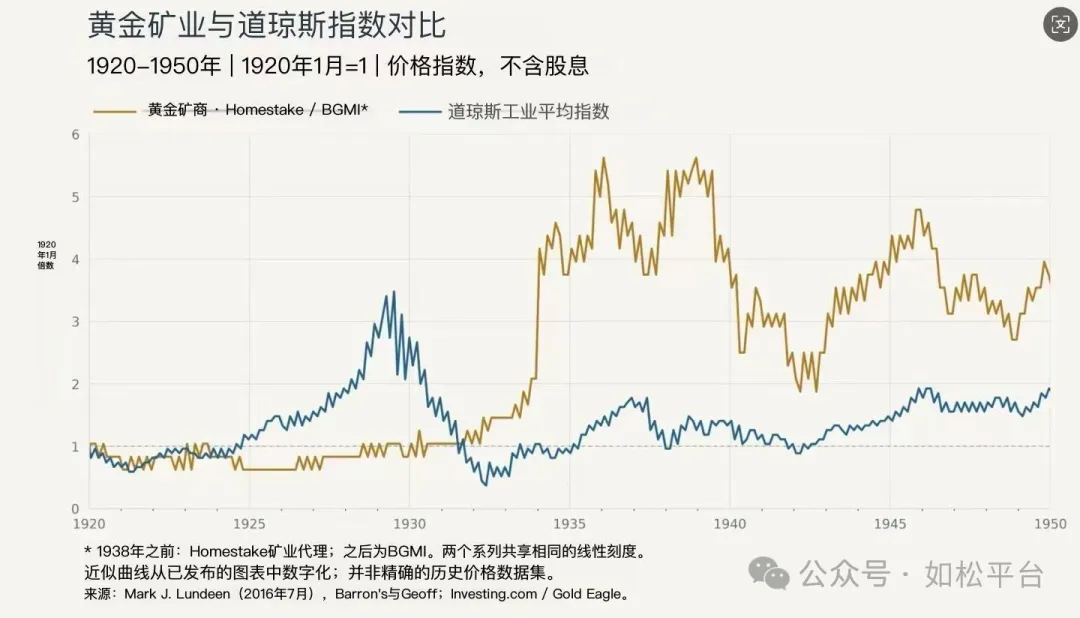
虽然道琼斯指数自1929年10月开始出现瀑布式下跌,即便达到最低点之后依旧在低位徘徊了很多年,让房地产、银行业和就业市场千疮百孔,以至于罗斯福总统开始采用前面一队人挖坑、后面一队人填坑的办法提高就业,但唯独黄金矿业股出现了一轮超级繁荣,随着罗斯福将美元含金量下调40%,黄金矿业股的最终涨幅超过5倍,这个涨幅比道琼斯指数在2025年至2029年间的涨幅还要高。
在大萧条中,黄金承担了“最后的救赎”的角色。
历时10年的大萧条是上世纪最严重的经济危机,然后就轮到了七十年代的十年滞胀危机,与大萧条一样也是美国人变“穷”的过程:
- 1973年至1982年,美国普通劳动者的平均实际购买力下降了5%——10%;
- 现金类投资/短期国债的实际购买力下降约11%;
- 投资级公司债券的实际购买力下降了约17%;
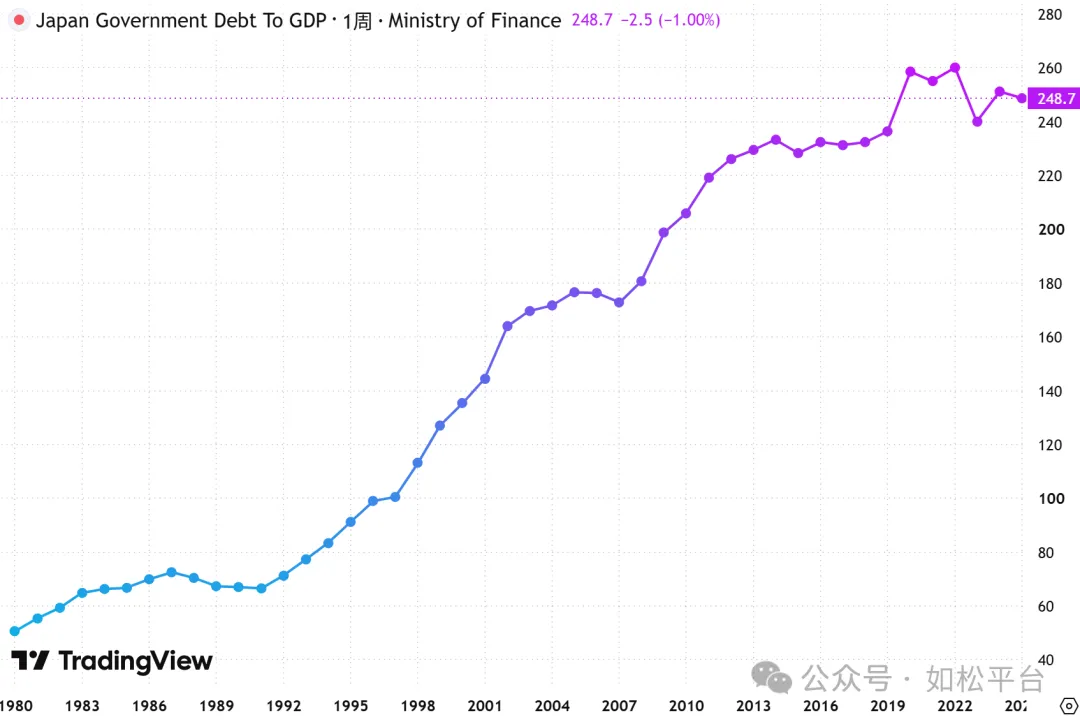
- 10年期美国国债的实际购买力暴跌了约35%,要注意的是,当时美国政府的负债率只有33%左右,但无碍这些政府债成为垃圾债;
- 标普500指数包含股息再投资在内、但扣除通胀之后的年化实际回报是0.44%,不含股息再投资但扣除通胀之后的10年实际累积回报是-41.8%;
- 七十年代的十年间名义房价涨幅约为176%,名义年化增长率在10%左右,扣除通胀之后的实际年化回报大致为2%至4.5%,这些年化收益尚未考虑租金收入,在通胀不断发展的情形下楼市明显超越了股市。到这里想起巴菲特的伯克希尔公司从今年开始大规模吃进房地产股票,这是过去数十年中未曾出现的现象。
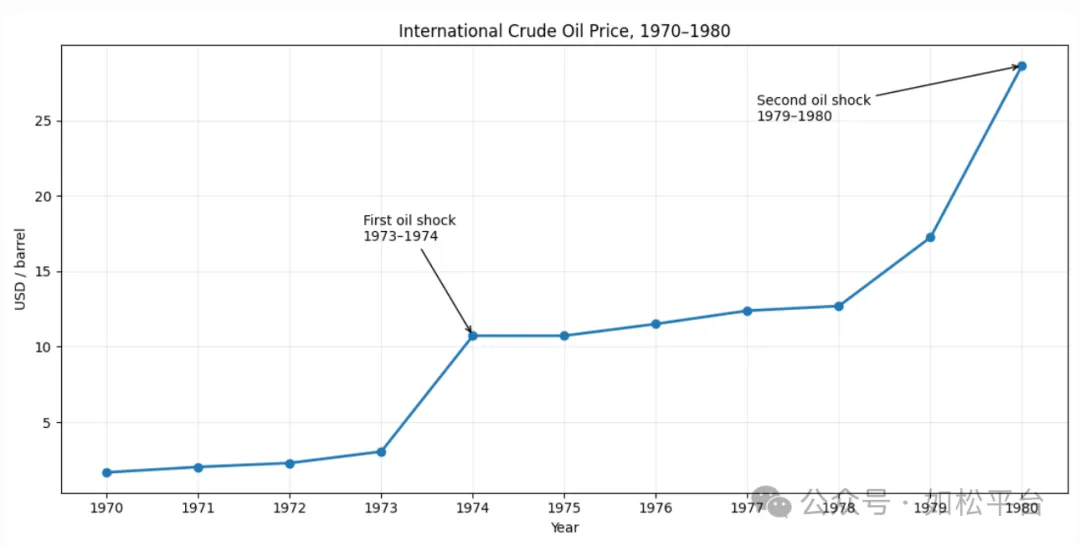
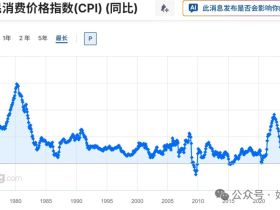
看起来上述数据并不极端,还有房地产的亮点,但人们很容易忽视的是,基础生活物资价格的涨幅跑的比CPI数据快的多,例如油价从1970年初的约每桶3美元上涨至1980年上半年的每桶39.5美元,油价的巨幅上涨就会导致燃油、食品、交通等生活必需品价格的暴涨,这实际是贫困化的过程,与大萧条带来的实际效果并无多少差别。
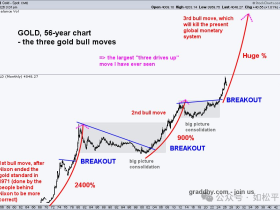
但七十年代的寒冬之中依旧有一盏灯在闪亮,那就是黄金录得2300%的涨幅,与大萧条一样它依旧是“最后的救赎”。
1929年以通货紧缩为特征的十年大萧条,七十年代以通货膨胀为特征的十年滞胀,黄金都成为最后的救赎。