
前面说过这样一个逻辑关系,在经济周期的复苏和繁荣阶段,实体经济的资本投资收益率不断上升,资本就更倾向于在经济活动中逐利,此时股市的上涨往往是比较温和的,而且会反复震荡,主要受长期资金所推动。但经济周期进入衰退阶段之后,实体经济的资本投资收益率开始下降,资本就开始外溢,但此时股市还处于涨势,随着更多资金流入股市进行短期逐利,就会推动股市加速上涨。这时就会出现一种特定的现象,由于股指开始加速上涨,就有能力覆盖短期融资成本,杠杆资金就开始不断流入股市,驱动股市的涨势进一步加速。因此,任何一次经济危机最终都以股市的杠杆断裂为标志,1929年、2000年、2008年都是如此,没有任何一次可以例外,源于任何时期的人性都一样。
也就是说,股市的杠杆不仅仅是股市现象,还是经济周期以及人性的描述。
将标普500以及Finra融资余额分别除以美国流通中货币,可以衡量单位货币对应股市价格以及杠杆率,见下图。由图可见,2000年是一个杠杆率高点,2007年是一个高点,现在则是一个最高的点,这个信号太明显了,是经济周期已经到了末端的表述。很多朋友不好理解这一描述,看看大型科技企业从去年开始就需要以卖股、发债等多种方式到处借钱进行AI投资,以至于让自己的现金流成为负数,反应的就是资本投资收益率的下降,反应的就是经济周期的末端景象。
既然杠杆率已经飙升到极高的位置,当然意味着有巨额的杠杆资金已经进入了股市,美国金融业监管局(FINRA)官方数据显示,美股融资余额在2026年6月达到了1.502万亿美元的历史新高,当前美股融资余额占美国名义GDP的比重已飙升至4.5%,也处于历史新高。
与过往牛市不同,2026年的杠杆资金表现出极端的“拥挤效应”,有三分之二集中在科技和半导体这单一赛道上。
股市加杠杆结束之后,经济周期就开始从衰退向萧条过渡,也就是我们俗称的泡沫破裂的过程。
所以我一直认为,现在的通胀与油价有关,对美联储的加息并不敏感,相反,在股市杠杆率已经飚到历史新高、意味着经济周期已经进入末端之后,加息就并不明智。相反,2007年的美联储处于类似的情形,但当时却通过降息来应对这一阶段的到来,这种做法似应该更为合理。(但沃什认为美国经济更像是上世纪九十年代,他希望效仿格林斯潘在1999年的持续加息行为,当然也不能说是错误)
但我认为沃什已经改变,那是(如松:泡沫姗姗来迟,凶手到底是谁?)一文陈述的内容。
美国财长贝森特终于忍不住了,将这个问题说的更加露骨。
贝森特在2026年10月28日接受CNBC采访时,提到了2008年夏天欧洲央行的加息教训(注意这句话),以此呼吁市场和美联储关注能源价格冲击的“暂时性”,并认为在特定情况下进一步加息不一定就是政策错误。
当时的情况是这样的:2007年美股杠杆率达到一个高峰,这意味着经济周期开始进行衰退至萧条的转折,虽然当时美国的通胀在油价的带领下不断走高,但美联储却从2007年8月开始持续降息,并最终将利率调降至零,目的当然就是应对这一转折阶段的到来。参考下图,虽然2008年7月之前美国通胀持续飙升,但美联储却快速降息来应对:
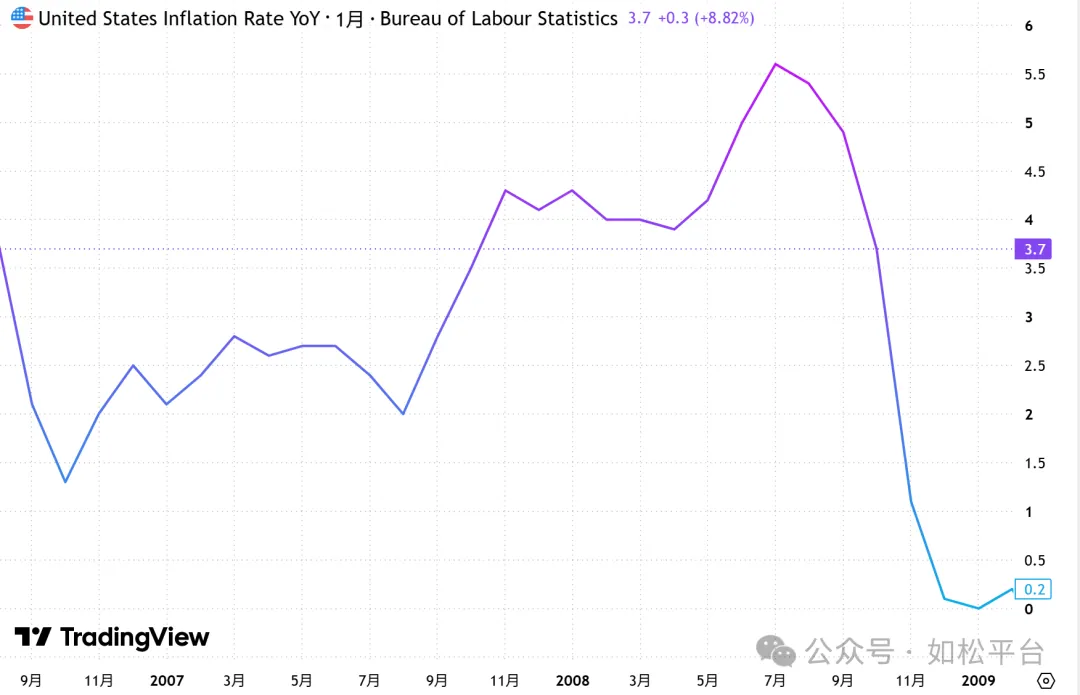
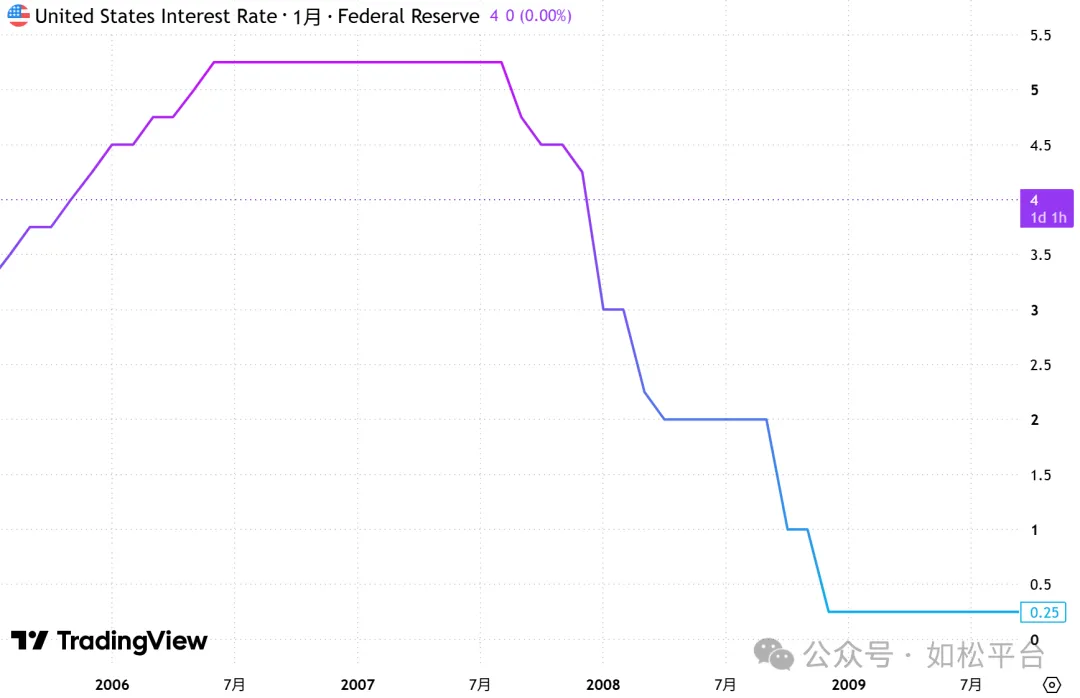
但当时也有一个反面的例子,它就是贝森特所说的欧洲央行。面对因原油和大宗商品价格暴涨带来的通胀压力(当时欧元区通胀率达到4%,但这个数字明显低于美国),欧洲央行在时任行长特里谢的带领下,于2008年7月3日宣布将基准利率上调25个基点至4.25%。这一举措随后被华尔街和经济学界广泛视为现代中央银行最严重的政策失误之一,严重恶化了当时的危机局势,源于仅仅74天后的9月15日,雷曼兄弟就宣告破产,金融危机就全面爆发。由于信用危机压倒了能源冲击,油价开始下跌,通胀也得到缓解。
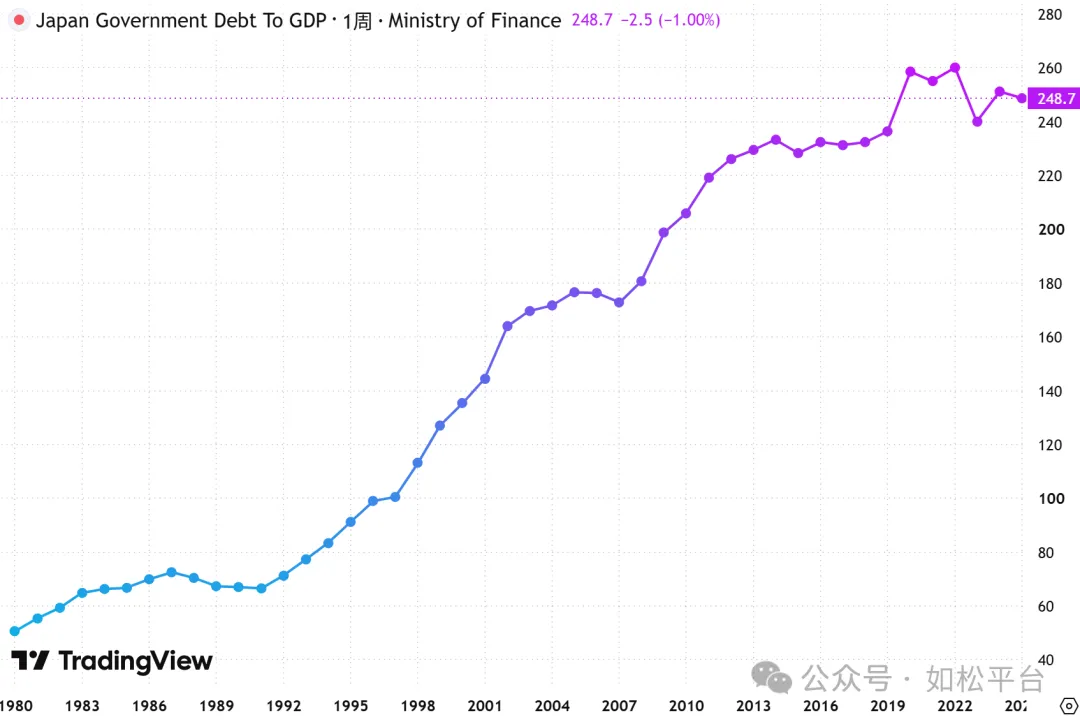
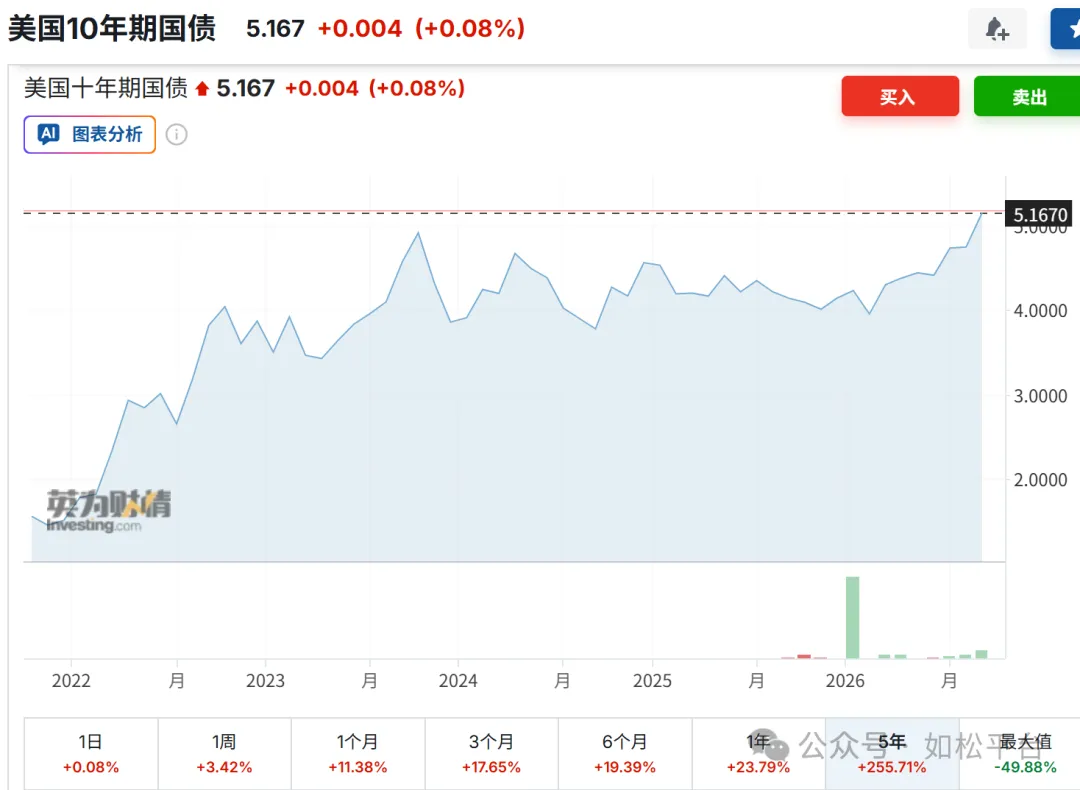
这也是我思考问题的节奏和路径。也因此,我在前面认为沃什在9月加息很可能是个错误,根据就是股市的杠杆率在极端高位,意味着周期末端已经到来,此时,加息就很可能导致经济硬着陆,而一旦引爆经济硬着陆,就很可能进一步引爆美国的债务危机。
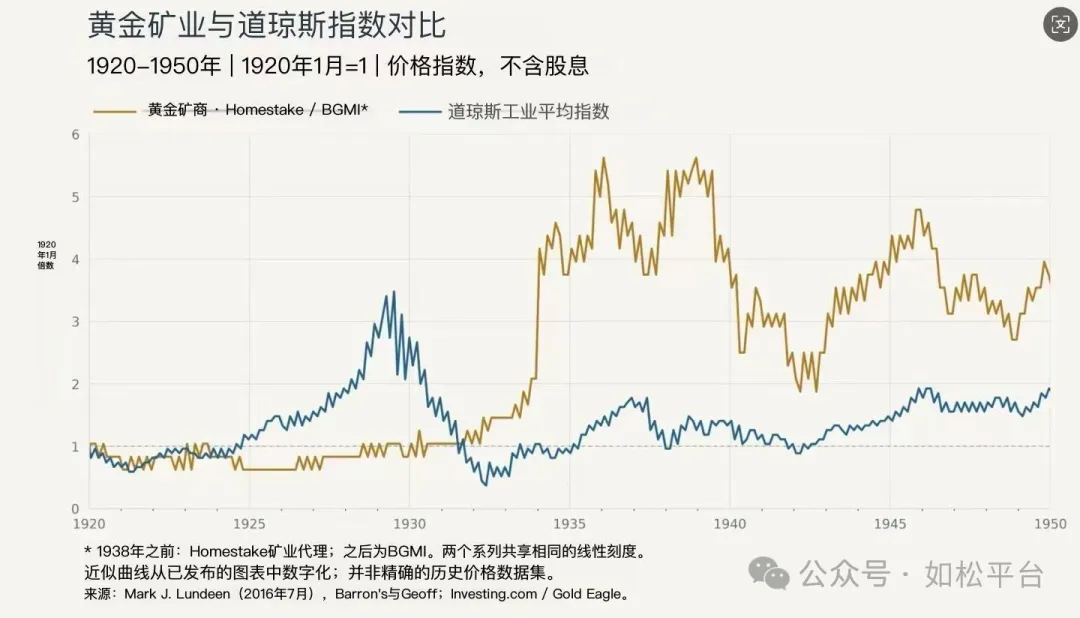
相反,在经济周期的末端,虽然通胀还在油价的驱动下处于涨势,但随着美联储在加息的道路上退缩甚至降息,就会将金银带入避险周期。这是本人思考问题的路径和方式,供大家借鉴,至于朋友们是否同意,是否赞成,那就是仁者见仁智者见智的事情了。
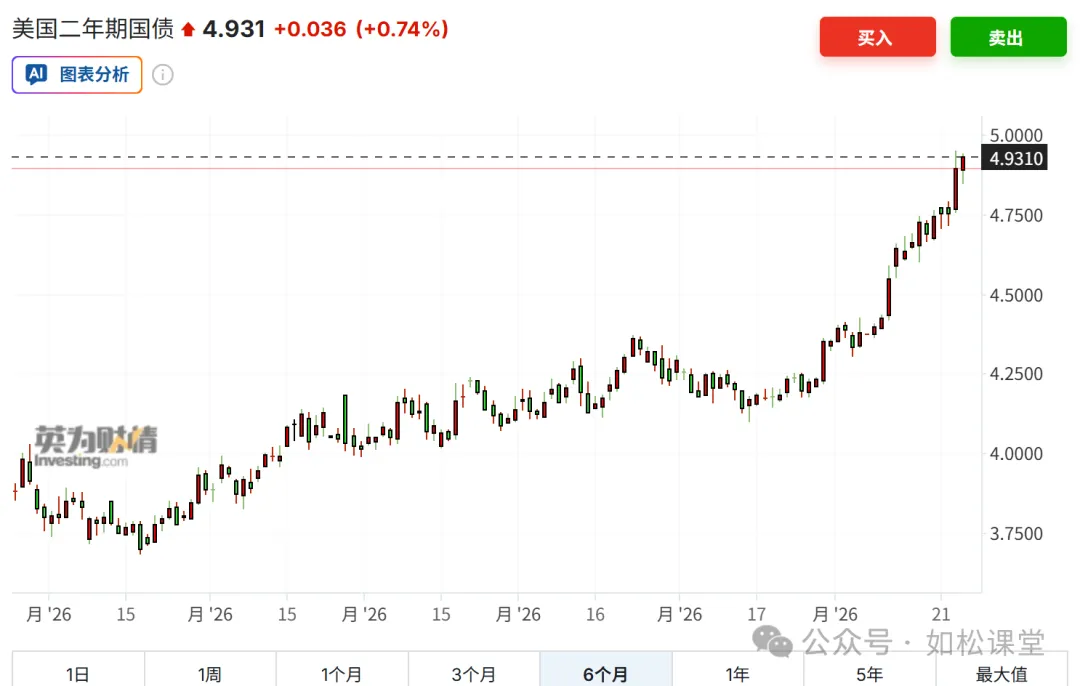
现在,市场主流预期美联储会在12月继续加息,明年还会加息两次,预计这样的加息预期难以如愿。