
在沃什更被提名为美联储主席之时以及就任主席之后,沃什多次表达这样的观点,基于AI投资驱动的美国经济增长十分健康,完全可以承受美联储加息。美联储已经在过去五年内都未能达到自己设定的中期通胀目标2%,既然这么长的时间都未能达成中期通胀目标,市场就开始流传“美联储很可能需要修改中期通胀目标”的预期。这就让沃什实现了逻辑闭环,既然AI驱动的经济增长十分健康,美联储有能力通过激进加息实现2%这样的中期通胀目标,就可以打破上述修改中期通胀目标的预期。
美联储给出的预期是到2029年达到2%的目标。立足于这样的基础,目前市场形成的具有代表性的预期是今天12月加息一次,明年再加息两次。
这既是本人的怀疑、也是忧虑之处。
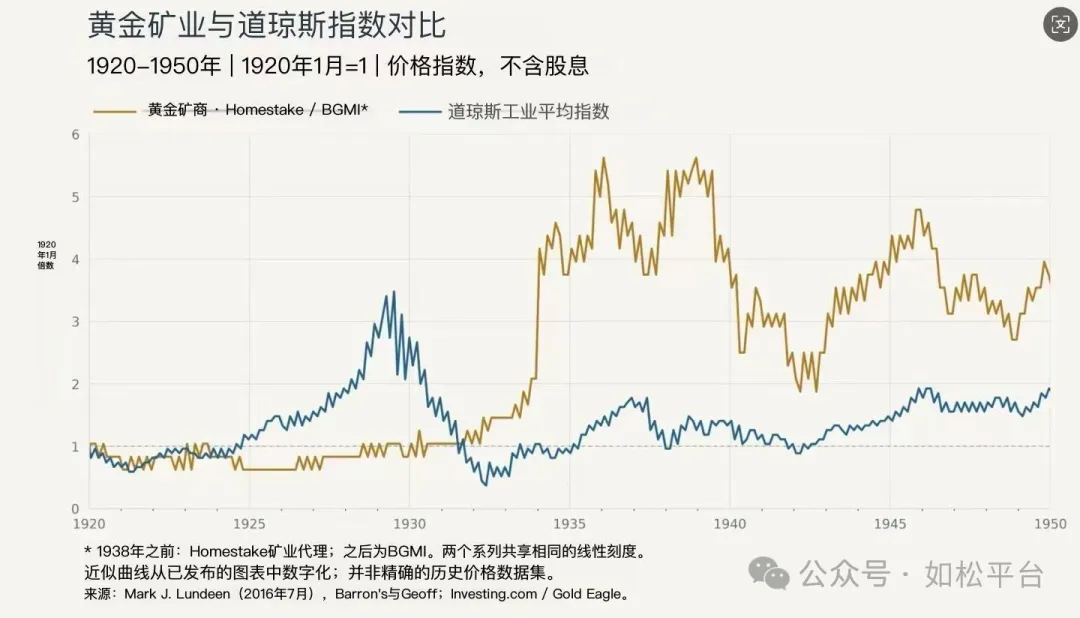
怀疑的问题是,如果工业革命可以不受利率的制约,就意味着不会形成泡沫,也没有泡沫破裂的说法。但事实却不是如此,任何工业投资都会受到需求和投资成本的制约,工业革命、信息革命都是如此,比如,1920年代属于典型的电力革命,汽车、电器开始大面积进入家庭,这场革命给我们的生活方式带来了颠覆性的影响,但泡沫依旧在1929年破裂,信息革命所形成的泡沫也一样在2000年破裂。等等。
根源就在于,任何工业革命都会受到社会需求和投资成本的制约,当然就会受到通胀和利率的制约,当上述因素导致资本投资收益率形成下降趋势时就会导致出现的形成与破裂。
所以,沃什认为AI投资所驱动的经济增长完全可以抵御加息、让自己有能力通过加息实现中期通胀目标的说法显然是值得怀疑的。
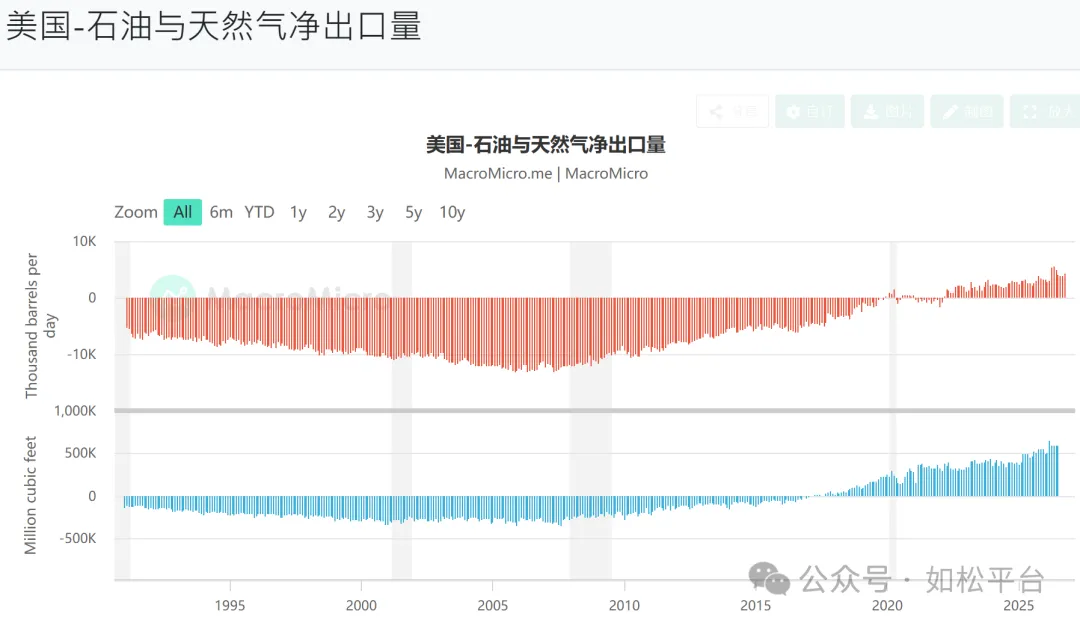
忧虑的问题是,如果AI驱动的增长是金刚不坏自身,可以摆脱利率的影响,就意味着美国经济可以在不断提高利率的情形下实现健康发展,然后形成健康的经济增长而通胀走低的格局,美国十年期国债收益率的涨势也会受到抑制,包括金银、石油在内的所有大宗商品就很难出现牛市,预期就会出现彻底改变。
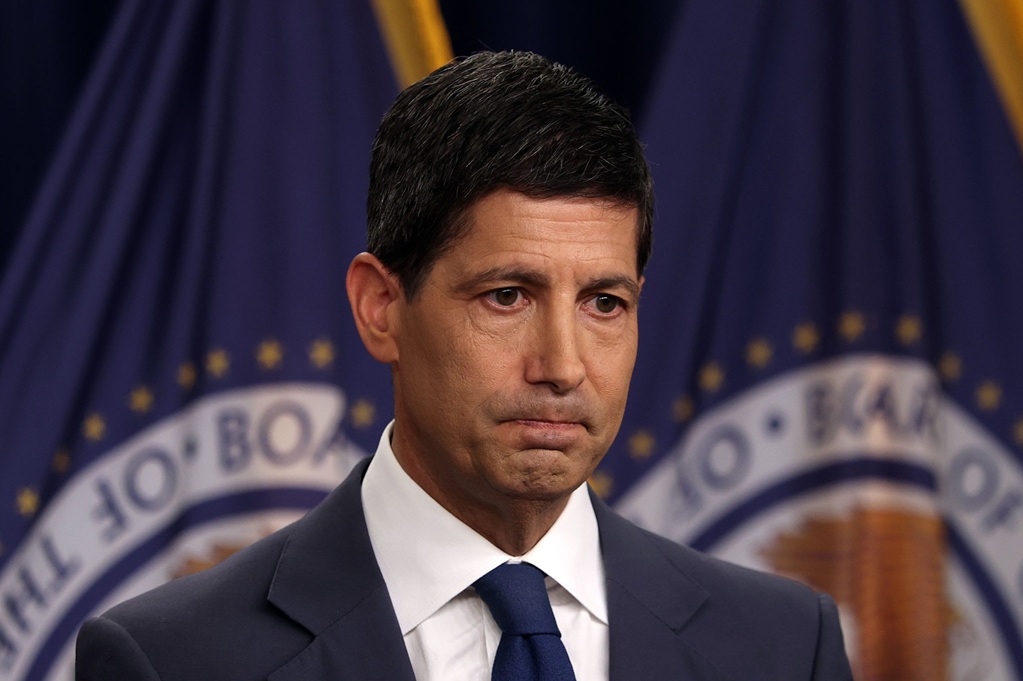
现在,沃什自己终于开始正本清源。
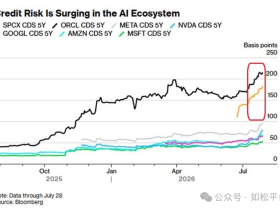
今天(10月29日)美联储主席沃什表示,他不认同“美国人工智能(AI)领域的扩张能够不受借贷成本上升影响”这一观点, “利率会直接或间接地影响几乎所有事物”,他然后又补充称,目前“市场参与者在进行投资选择时变得更加审慎,可以看到某些资产的信用利差正在扩大,甚至出现了明显的缺口。”
这说明,沃什已经转变了过去的观点,不再认为AI投资驱动的美国经济是金刚不坏之身,不会受到利率的影响。而且还说明,沃什不愿意成为那个刺穿泡沫之人。
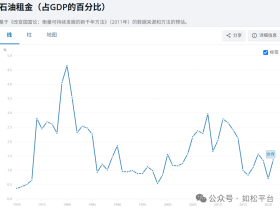
这是非常明显的,人工智能属于典型的高资本投入、重资产、长回报周期的前沿赛道,对外部融资的依赖性极高。而美国十年期国债收益率、通胀率(油价是核心)、美联储的名义利率都是利率的表现方式,一旦利率大幅上涨,首先会破坏政府、企业和家庭需求,其次会推动AI的投资成本急剧上升,这些投资成本包括能源(电力)成本、材料成本、财务成本等,就会严重挤压AI投资收益率,当资本投资收益率开始下降、投资企业的现金流普遍陷入负值之时,就会形成“泡沫状态”。
在过去一段时间,市场预期沃什将采取激进的加息政策,聚焦实现中期通胀目标。既然现在掉头,就意味着将在激进加息的道路上开始后撤,然后就有了这样的实际行动:美联储已计划于11月16日在旧金山湾区举行实地听证会进一步研究人工智能驱动的生产力提升对近期、中期和长期经济及货币政策的真实影响。既然他举行这个听证会,AI行业的要求当然是确定的,就意味着改变。
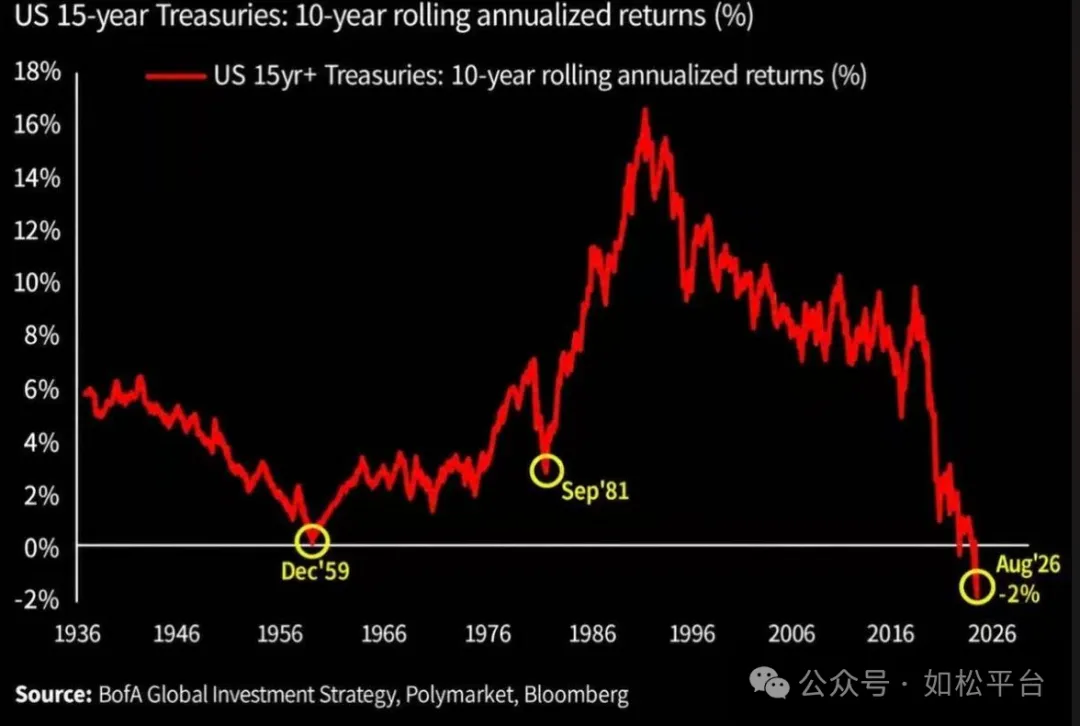
如果美联储在加息的道路上开始“节制”,虽然短期内可以为AI企业带来有利的融资环境,但却会纵容通胀,这意味着过去的中期通胀目标被放弃,当通胀恶化时,在美国政府高负债率和高赤字率的协同下,就会驱动长债收益率继续上升,而通胀和长债收益率代表的就是利率,最终让投资活动形成泡沫。
一旦刺穿投资泡沫,经济萧条就会刺穿美国政府的债务泡沫,沃什没有其它选择。