
今天属于杂说。
从2022年开始,各国央行开始加大净购金的力度,国内外的相关小视频非常多,这就很容易造成这样的印象,跟着央行走总是没错的,在崇拜强人的文化氛围之下更容易形成这样的倾向。
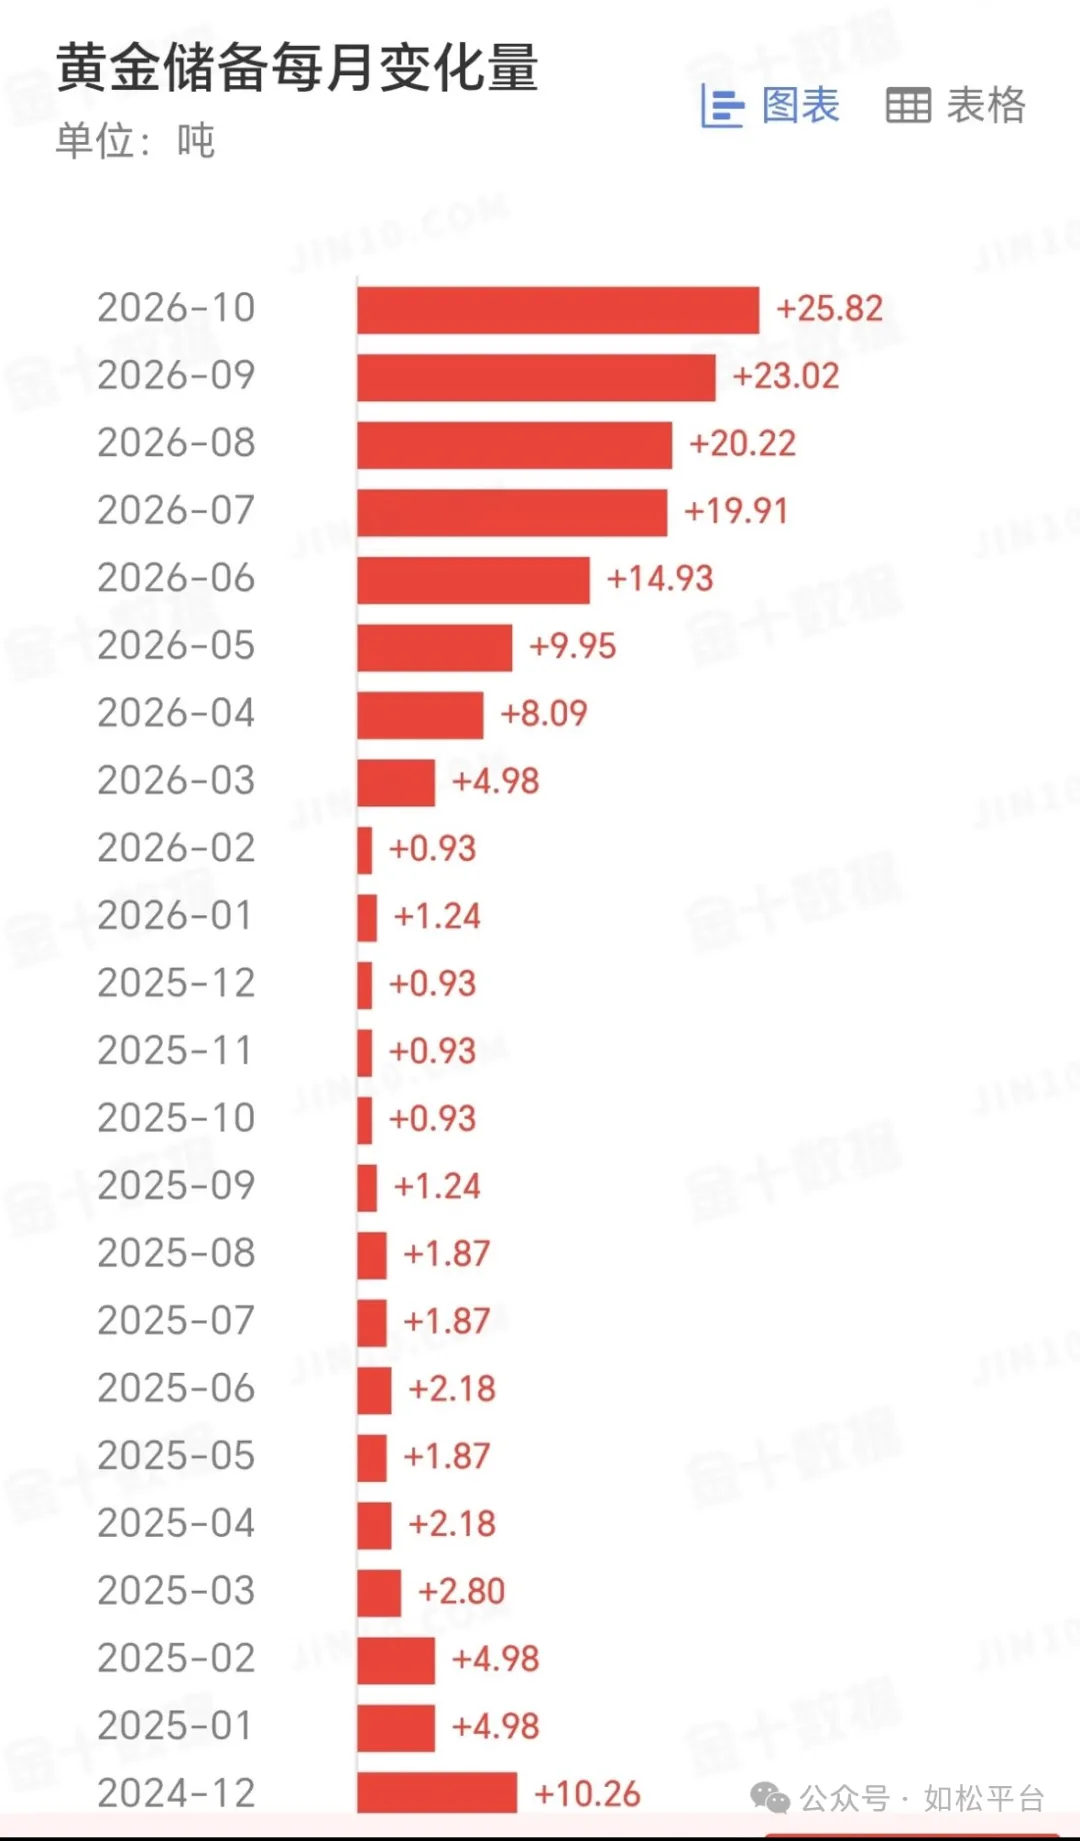
下面的两张图都在佐证央行净购金的力度在不断加大。
这张是某国央行的黄金储备每月变化,今年以来的购金力度急剧加大。
这是各国央行净购金量变化,从2022年之后净购金量出现了非常明显的增加.
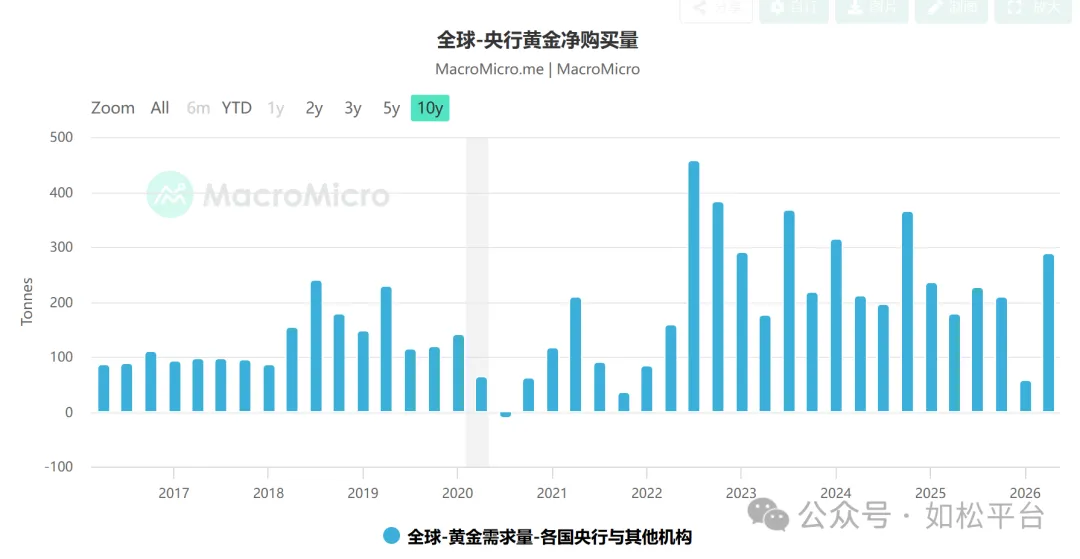
虽然2022年之后各国央行净购金量的明显增加与2022年9月至2026年1月间的黄金涨势明显叠加,但却不代表央行购进量的增加就是金价上涨的动力所在,源于与去年相比今年以来央行的购进量出现了暴涨,但金价却暴跌了30+%。
在上世纪七十年代和本世纪的前十年,央行在持续净抛售黄金,1999年至2002年英格兰央行更将黄金抛售在了价格的“黄金坑”中,这些行为都无碍黄金牛市。
理论上的原因也并不复杂,央行从市场上购买黄金,黄金只不过是从一个人手中转移到另外一个人手中,并无丝毫变化,当然也就不会影响金价。
或许有朋友会说,如果央行持续买金,以至于市场上黄金出现了短缺,就会驱动金价。出现短缺的原因是因为黄金价格出现了严重的低估,也只有金价严重低估之后才有可能导致短缺的出现,此时金价的上涨也与央行的购买行为无关,其涨势是金价严重低估的状态不可持续所决定的。也所以,在这个市场上虽然千百年来都有无数人、无数富豪甚至央行买金,但他们都不可能造成黄金的短缺,源于黄金总会在相对合理的价格区间波动,让短缺不可能发生。如果您有机遇在短缺之时买到了黄金,那属于上天的眷顾。
所以,那些热衷于传播央行购金资讯进而看多金价的说法,属于典型的挖坑埋韭菜的行为。
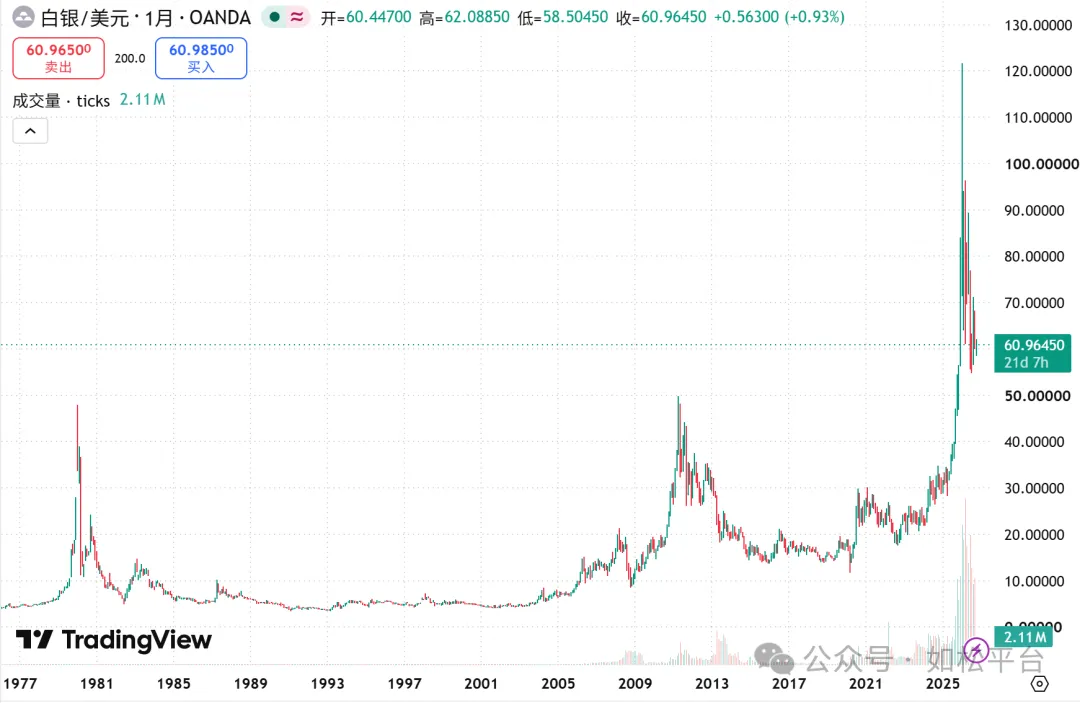
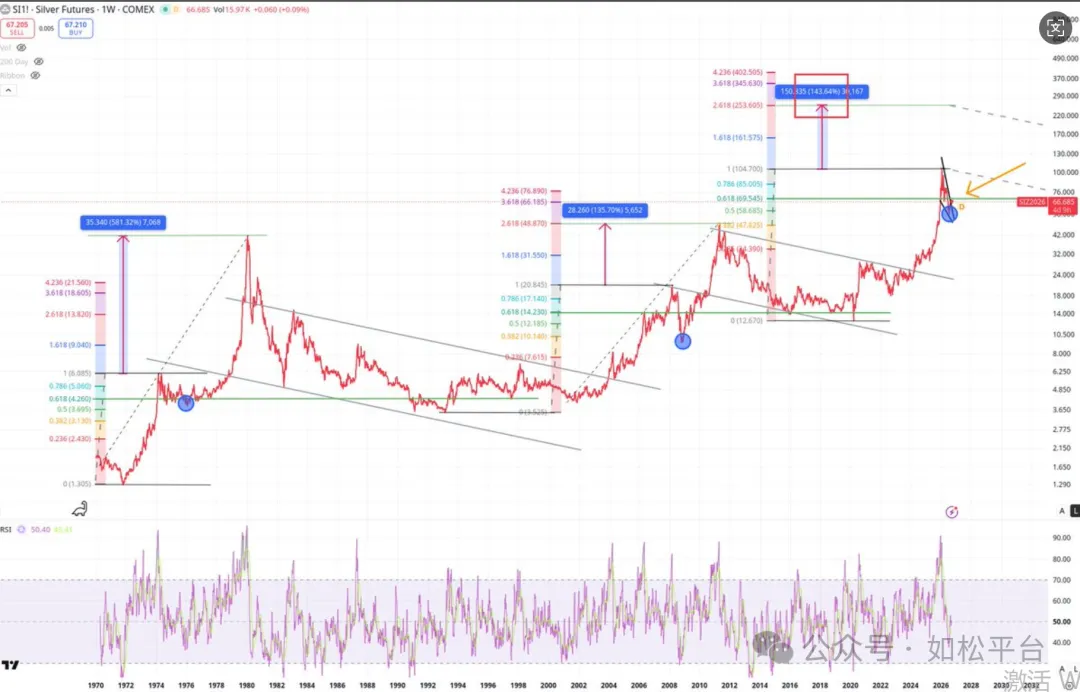
去年10月,我多次在X上和公众号上说到,实物白银价格已经超过了期货价格,即伦敦银价超过纽约银价。比如一个很好的观察时点是,2025年10月16日纽约白银收于每盎司53.43美元,但伦敦银收于每盎司54.10美元,伦敦现货价格明显高于纽约期货价格。
一般来说期货价格会高于实物价格,源于持有期货需要付出各种费用。可当央行、财富机构或企业需要增加白银实物储备、而市场实物供给不足之时,实物就会出现短缺,实物价格就会超越期货形成的纸币价格,就开始出现实物挤兑。
或许,这就是2025年10月之后银价暴涨的深刻根源。
造成短缺的原因也很简单,从2021年开始全球白银需求就持续超过供给,每年都会产生巨额赤字,赤字率居然相当于年需求的4-20%,这样巨额的赤字率在实物市场中是绝无仅有的,如此一来全球库存就会被持续削弱,最终就会导致实物挤兑。
这种实物挤兑仅仅体现在一次(2025年10月至2026年1月)吗?我特意查了一下,今年的实物白银注定还会出现大额赤字,短缺的数量是1440吨至2100吨,大约占总需求的4.16%至6.07%,这就意味着供需关系还在恶化中,也意味着实物挤兑有可能还会重复。(这句话并非投资建议,据此操作后果自负)
一个比较好的信号是,周五的北美盘面上,伦敦银在某些时段内再次超过了纽约银,但收盘时纽约银却再次收在了伦敦银的上方。
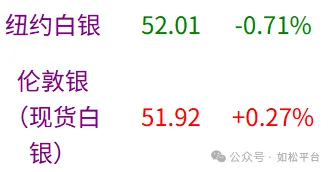
未来的变化值得密切观察。
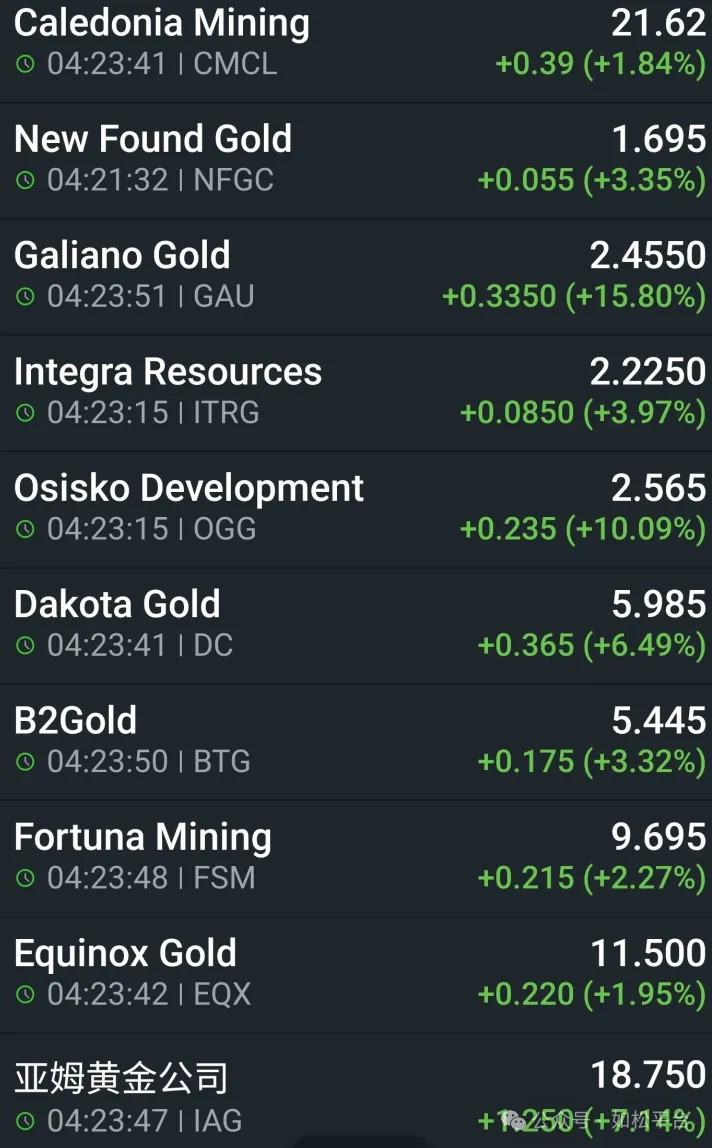
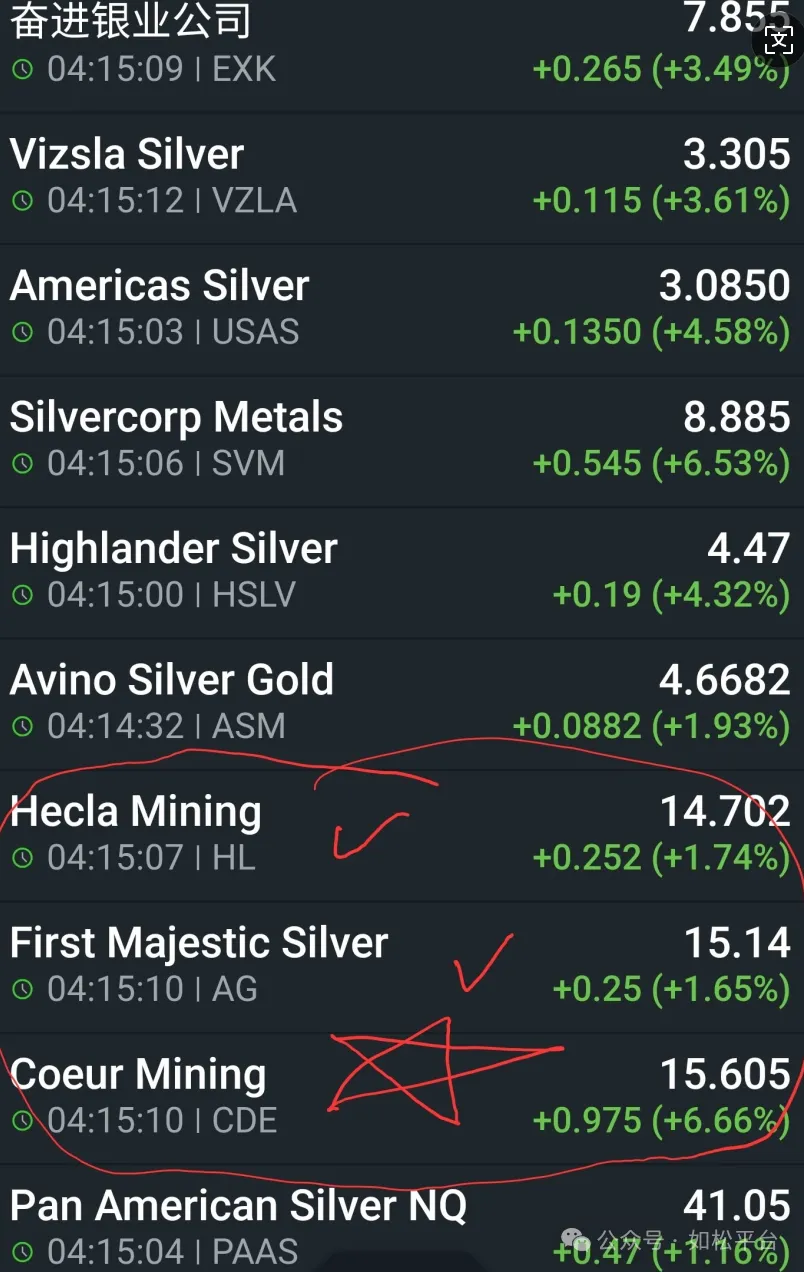
一般来说,股票市场的变化会领先实物或期货市场的变化,虽然过去两天金银实物市场都是震荡走势,但周五美股部分金银股票却已经选择了方向,下面是一位叫“星雲”的网友给出的资讯,值得注意的是有些个股的涨幅超过5%,这样的走势已经不属于波动。
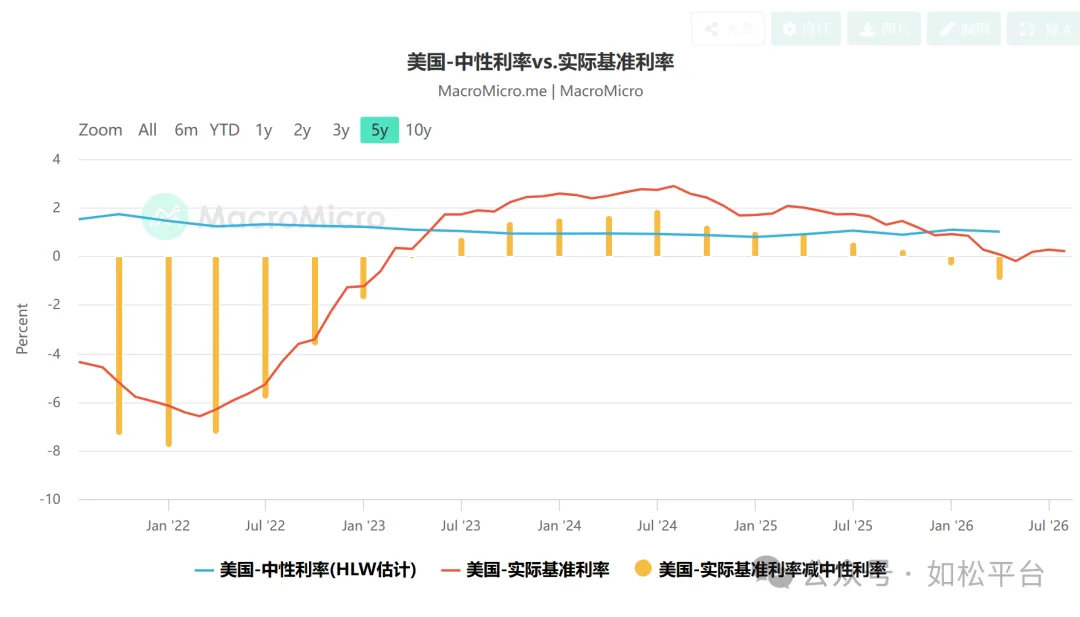
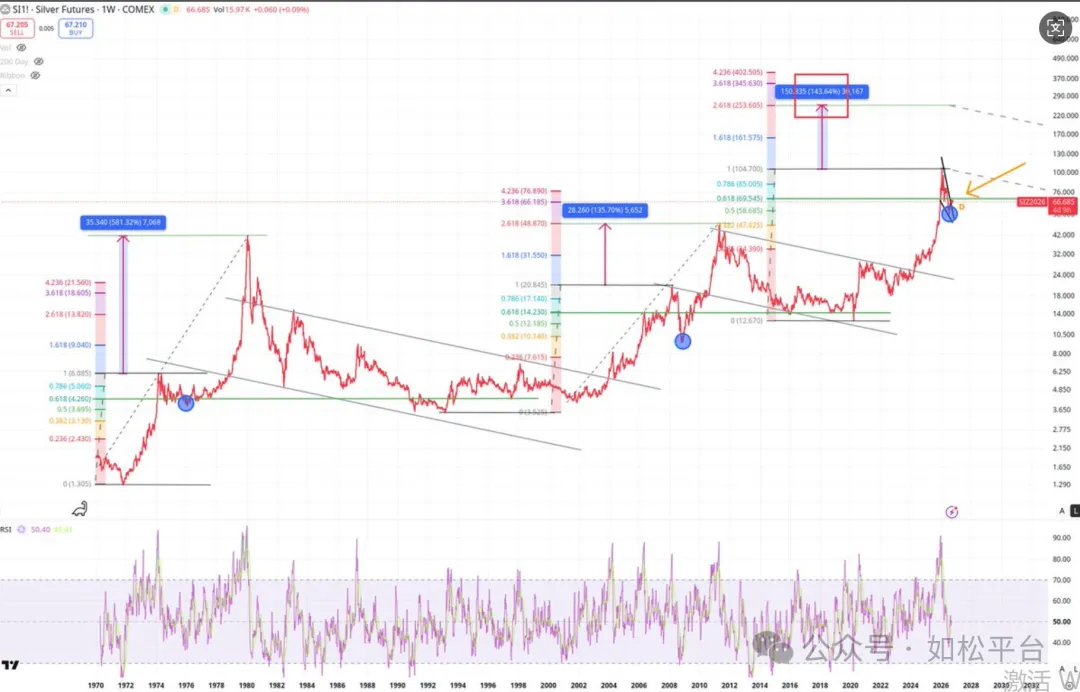
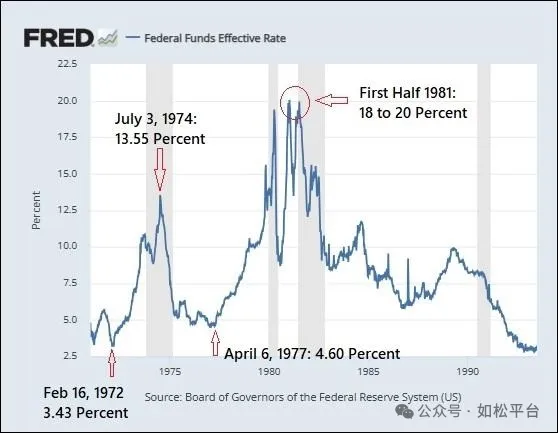
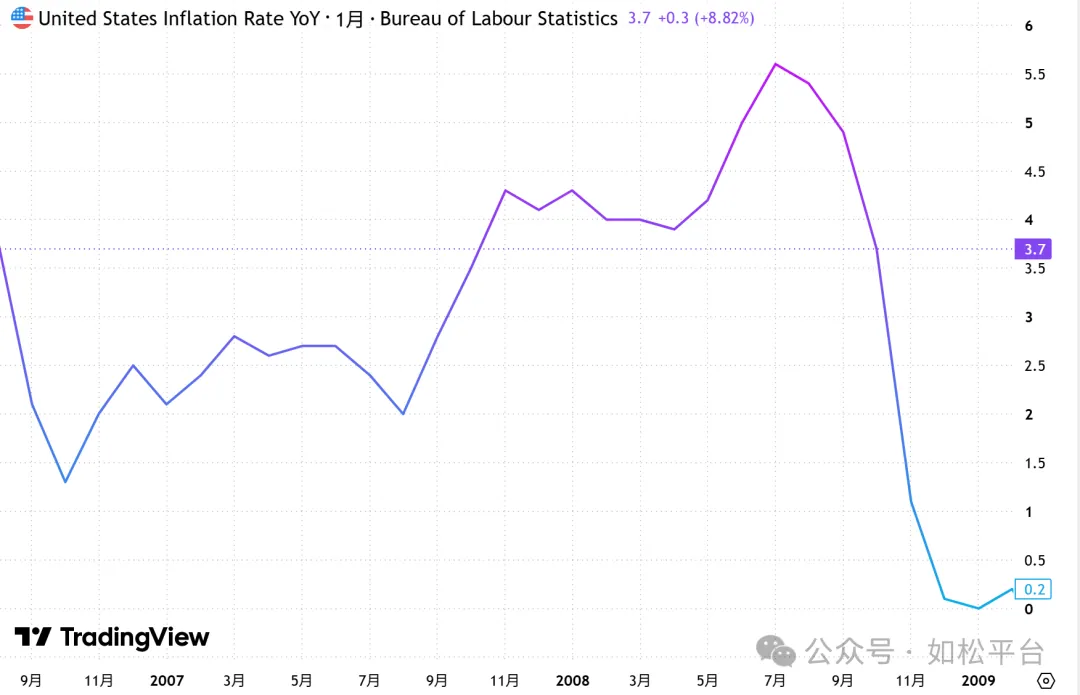
如松在过去的文章中已经多次说到,美联储的加息周期启动之后会形成买入黄金的战略性机会(只有1993-1994年的加息周期例外,具体原因以后再说),这与传统观点认为美联储加息就会打压金价是截然不同的。 昨日美国的非农数据大超预期,预期是6.5万人,实际是16.5万人,加息预期也明显提升,但金银却探底回升,到收市时已经回收了大部分跌幅(白银收阳),说明加息对金价的影响开始弱化,虽然震荡永远都是难免的,但这意味着目前可能来到了一个比较好的时间窗口。
今天是杂说,也就不是什么投资建议,据此操作后果自负。