
在所有金融人士的心中,都会默认这样一个带有普遍性的规则,很多教科书也在陈述这项规则,这项规则的形成与金融史有关,很可能要上推至一百多年前,由于篇幅过长无法赘述。规则就是,一旦美元出现实际正利率,就会导致金价下跌,一旦美元出现实际负利率,就会推动金价上涨。
实际利率有多种表现方式,下图代表的是十年期实际利率,是通过美国十年期国债收益率与核心PCE计算出来的。
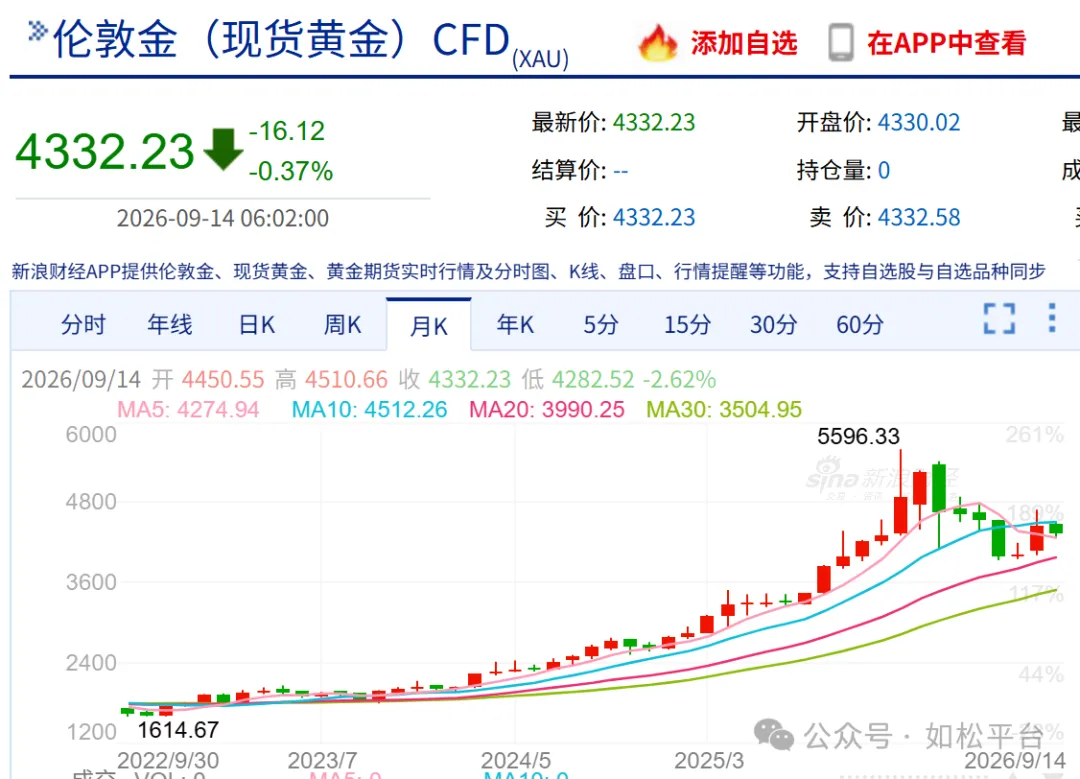
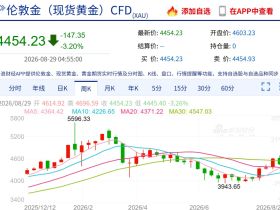
从2022年八九月间到2026年1月,黄金运行了一段很标准的牛市,从每盎司1664美元上涨至接近5600美元。
但从2022年八九月间到2023年2月,十年期实际利率运行的是完美的涨势,而且快速由负转正,10年期实际利率为正的现象一直持续到2025年5月,随后到2026年1月,十年期实际利率走出的都是正负反复交替的现象,参考上图。
从2026年2月开始,十年期实际利率开始出现涨势,金价出现下跌,与2022年八九月至2023年2月的时间段体现出相反的相关性。
有些朋友习惯于使用由央行的名义利率减去通胀率形成的实际利率,又称为实际基准利率(下图红线)。还有朋友习惯于使用由实际利率减去中性利率形成的利率(下图黄色柱子),这个利率更为合理一些,源于当该利率为零的时候,意味着货币政策既不会刺激通胀也不会导致通缩,它是衡量货币政策是宽松还是紧缩的基准,当该利率为正,就会引发通缩效应,当该利率为负,就会导致通胀效应,参考下图。
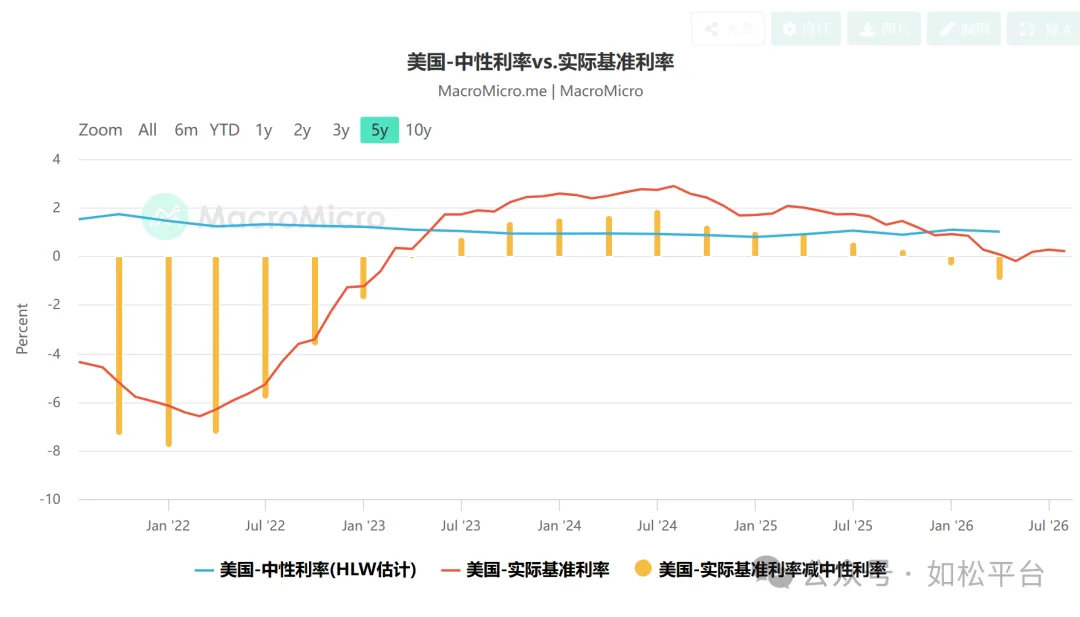
由上图可见,从2022年八九月间到2024年7月,实际基准利率快速上行并转正,这期间由实际基准利率减去中性利率形成的利率也是快速上行并转正,金价连续上涨。从2026年1月之后,实际基准利率有明显加速下行的现象,而实际基准利率减去中性利率形成的利率则直接跌入负数,而且负数是扩大的趋势,但结果却是金价大跌。
既然默认实际正利率就会压制金价,而加息是提升实际利率水平的操作,人们当然就会默认一旦加息就会导致金价下跌。
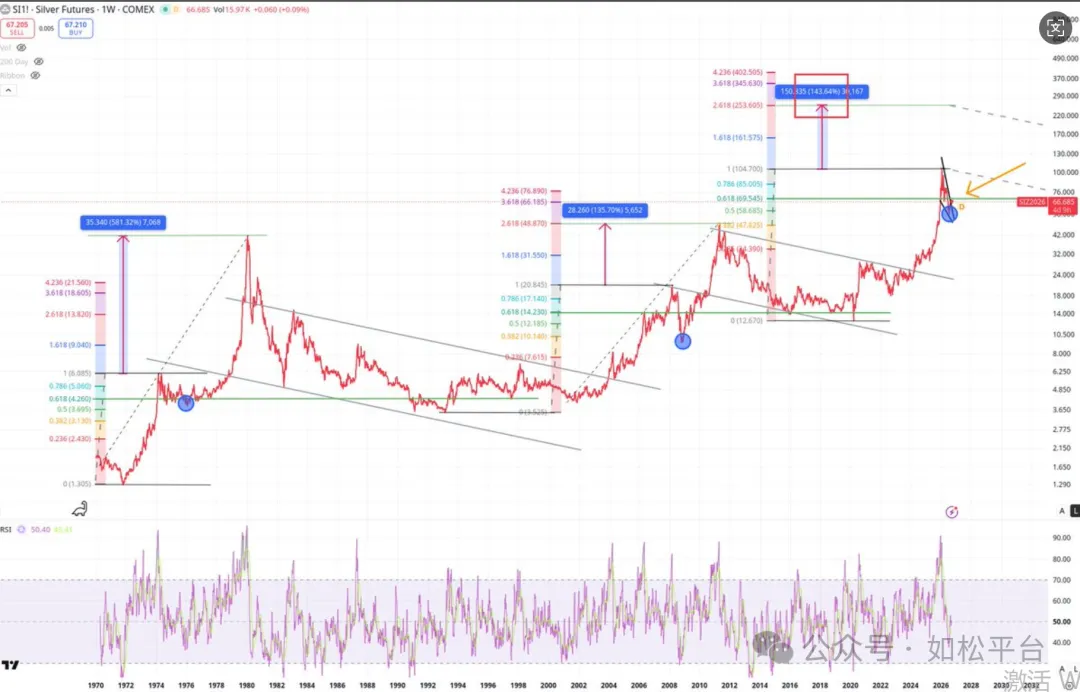
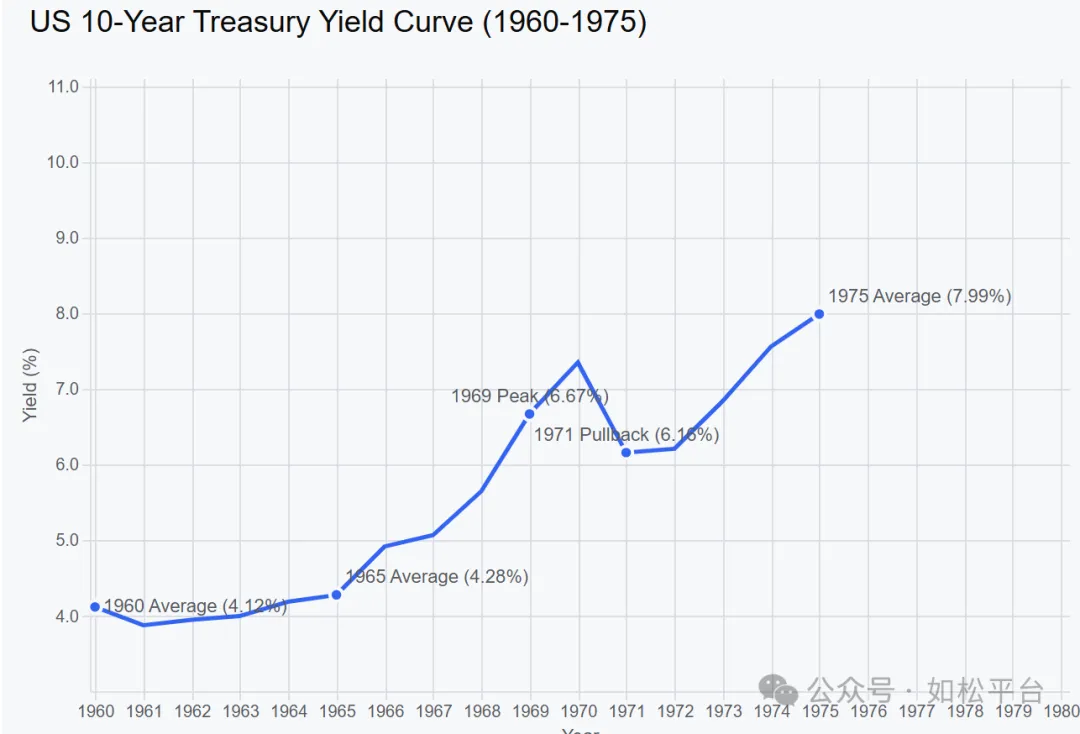
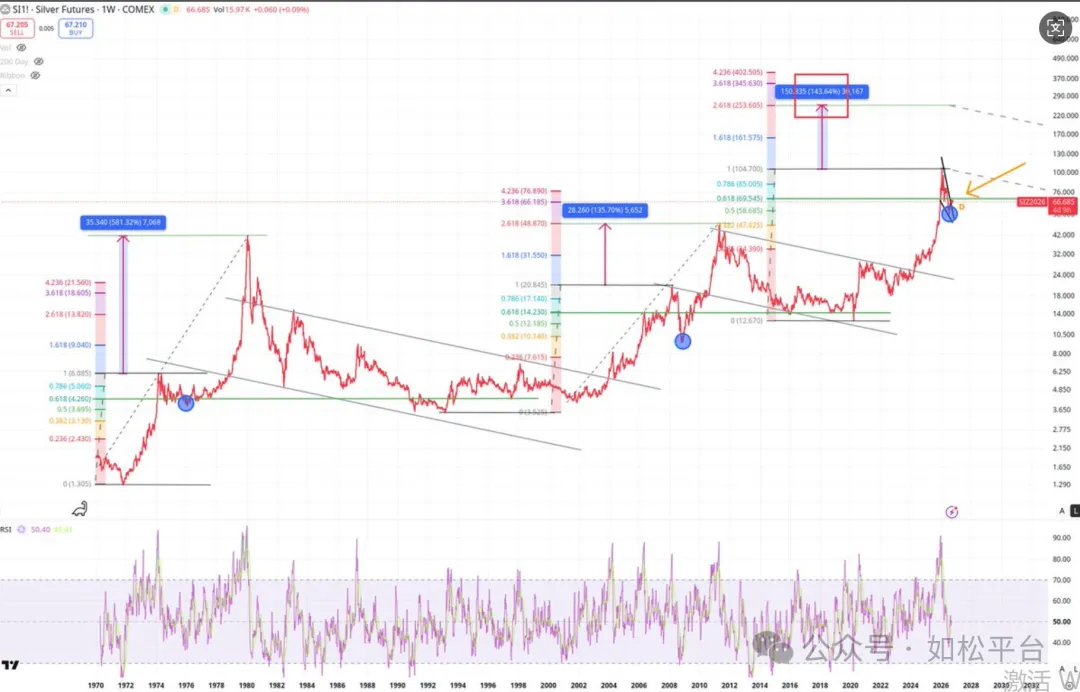
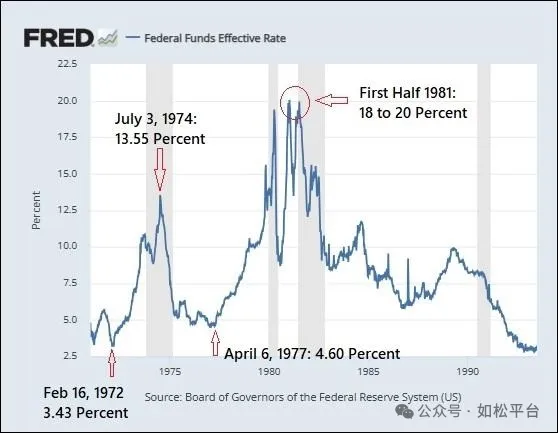
事实是怎么样哪?自从70年代开始,美联储已经进行了六轮加息,1972-1974年、1977-1980年、2004-2006年、2015年-2018年、2022-2023年的加息周期中,总体计算下来金价都是上涨的,只有1988-1989年的加息周期中金价是在特定的背景下下跌的,从每盎司437美元跌至371美元。相反,黄金的下跌惨案都是在降息周期发生的,比如1974年7月之后一年多的时间内,美联储的基准利率出现了快速的下调,金价随后就出现了暴跌,参考下面的两张图;人们更熟悉的是,1980年之后的20年中,美联储的基准利率出现了大幅的下跌,黄金也形成了惨烈的20年熊市,这就是1988-1989年的加息周期金价却下跌的时代背景,这个时代背景的核心就是,全球化达到高潮阶段是全球经济美元化加速推进的时代,是美债与美元加速进入非美央行资产负债表的年代,此时,由于美债的海外需求持续增长推动美债收益率持续下降、价格上升,让美债和美元的价值日益稳定,同时美国经济又处于金发姑娘时代让美联储有能力维持美元的实际正利率,导致这个加息周期中黄金的价格出现了历时20年的熊市。
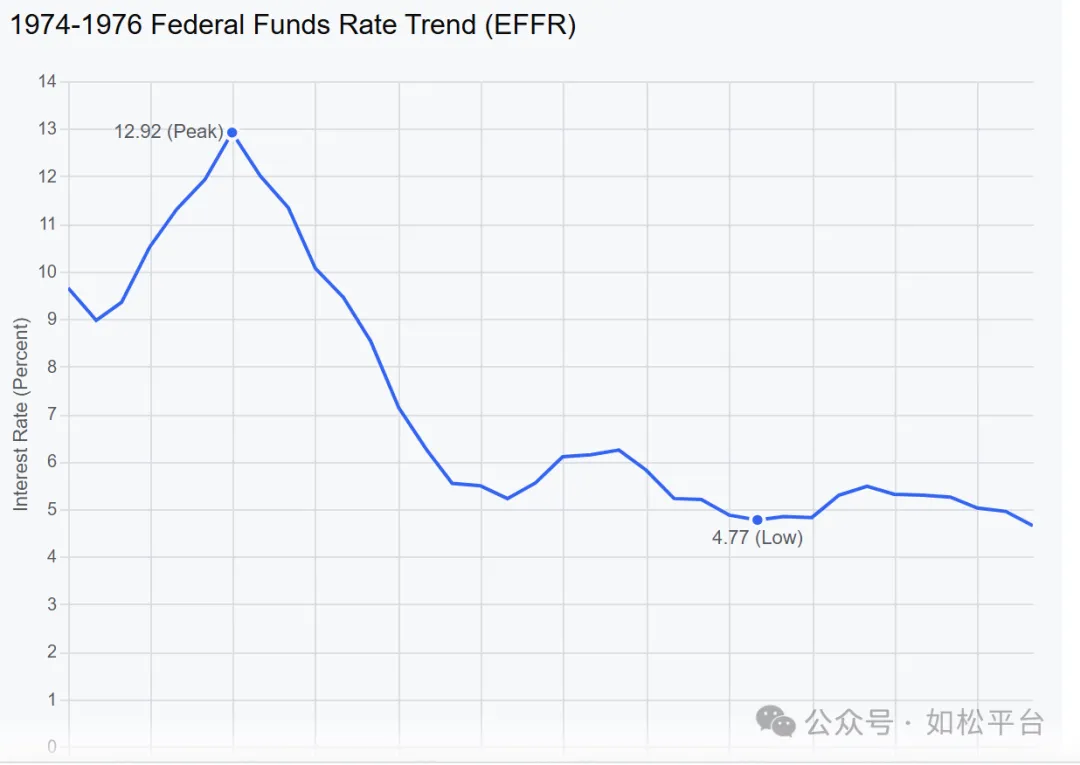
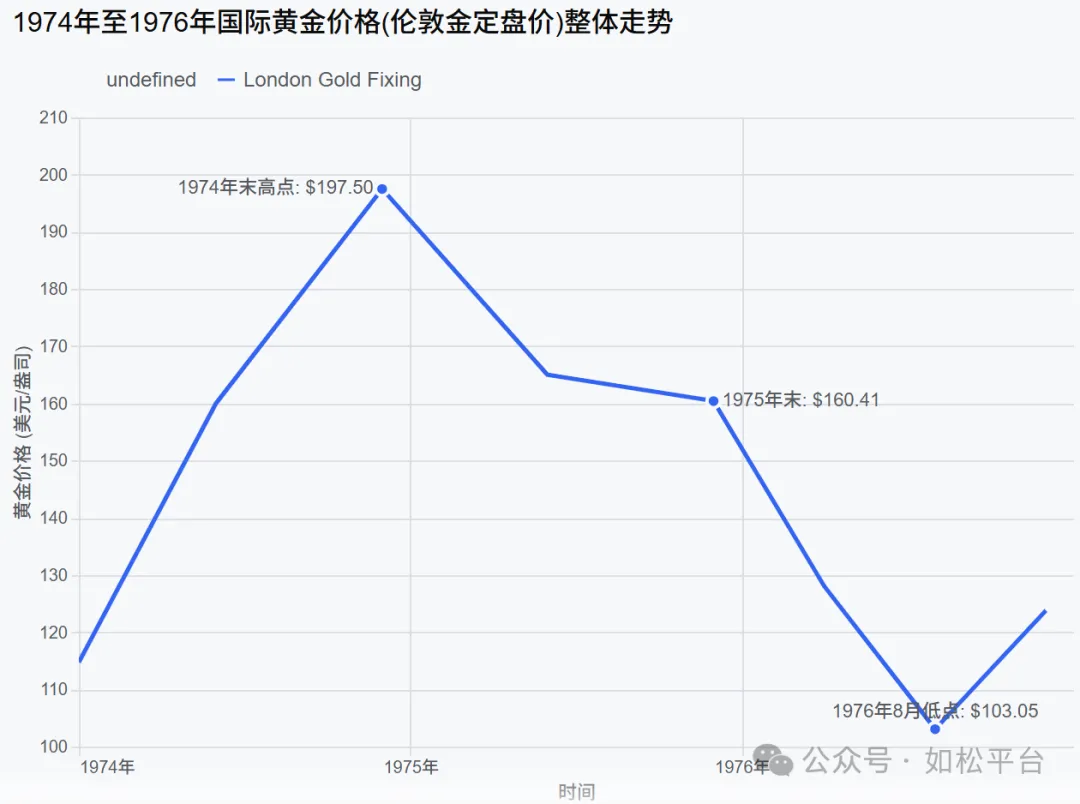
上述的事实证明,那些实际利率上升、实际利率为正,就会导致金价下跌;实际利率下降,实际利率为负,就会推动金价上涨;加息会导致金价下跌,降息会刺激金价上涨,等等,这套东西都是很典型的糟粕,只会对投资人形成误导。
美联储的每一次加息,会导致金价上升还是下跌?美联储的每一次降息,会导致金价上涨还是下跌?显然没有定论,加息可以导致上涨或下跌,降息也可以导致上涨或下跌,要根据政府信用水平的变化、国债收益率走势、经济基本面以及加息周期的不同阶段来具体判断,不能枉下结论。
传统认为,非农数据好、CPI数据超预期,就会带来加息预期甚至加息,反之亦然,然后就能根据非农数据好坏、CPI数据是否超预期来判断金价。既然美联储的利率调整并不会给金价带来确定性的上升或下降,美国每月的大非农数据、通胀数据无论是好还是差,对金价的影响就都是不确定的。
预判黄金价格是这个世界上最难的事情之一,美联储前主席伯南克认可这个观点。如果美联储加息或降息、实际利率的升与降、非农和通胀数据的好与坏等,就可以直接决定金价的涨跌甚至走势,判断金价就几乎成了世界上最简单的事情,我们只需要按照网站上给出的相应数据去投资就可以了,这在逻辑上显然是不能自洽的。
到这,很多人会张嘴就会问,你认为有什么成熟的黄金投资理论?虽然本人见识不广,但还没听说有这样的理论,否则伯南克就不会认为判断金价是世界上最困难的事情之一。我在过去写过几篇关于黄金的收费文章,只是自己的思考和独立的见解,用于指导投资活动,还远远谈不上什么理论。
今天的中心意思是,要在这个市场中踏足并获得收益,首先要知道传统教科书、传统思维方式中那些是糟粕,然后勇于向自己开战、解刨自己并驱逐糟粕,再然后建立自己独立的思维方式研究方法,才有可能获得一定的成绩。向自己开战、解刨自己很难,驱逐糟粕的过程也是痛苦的,建立独立的思维方式和研究方法也很难。如果做不到这些,只会道听途说,把投资活动建立在想当然之上,就会成为赌徒。
承认我们传统认知中的错误是美德,无论这些错误是怎么形成的;可以迅速改正这些错误是向自己开战的过程,是更加高尚的美德,只有如此才能不断攀登新的阶梯,共勉!