
从17世纪开始,欧洲就开始使用黄金和债券为抵押来发行钞票,在此,黄金和债券承担的都是信用的职能,起到财富储藏的作用。当然,债券承担的财富储藏职能只是阶段性的,违约风险开始上升之时,就会退出财富储藏市场。
1980年至2020年这四十年间,就是美债繁荣周期,体现在美债收益率持续下降和价格上涨,收益率下降意味着违约风险下降或受到控制,而价格上涨意味着价值提高,所以这一时期的美债被称为无风险债券,可以完美地承载财富储藏职能,被本人称为“软黄金”。
此时,黄金和美债都可以承担财富储藏职能,但基于美债具有交易方便、持有美债有利于非美国家的对美贸易、储藏费用低廉等诸多特点,作为软黄金的美债就受到青睐,而黄金则被很多人称为“无用的金属”。
在这样的条件下,产油国可以持续扩大原油、天然气等能源的生产与销售,所获得的多余财富就可以通过购买美债等债券储藏起来,这些美债也可以随时用于本国所需和投资活动。
此时,产油国愿意持续扩大出口,而需方只要手中拥有美元就可以随意购买,这就形成了通过供需关系来给原油定价的交易模式,这是今天所有人都十分熟悉的一种定价模式。
当代经济尤其是工业化活动,本质上都是能源加工与利用的过程,扩大能源供给就等于扩大了全社会的物质供给,所以,以美债、非美债券为主的信用扩张过程就将世界带入了物质丰富的年代,这就是我们在过去数十年体验到的经历,同时,这也是工业和科技的繁荣时期。
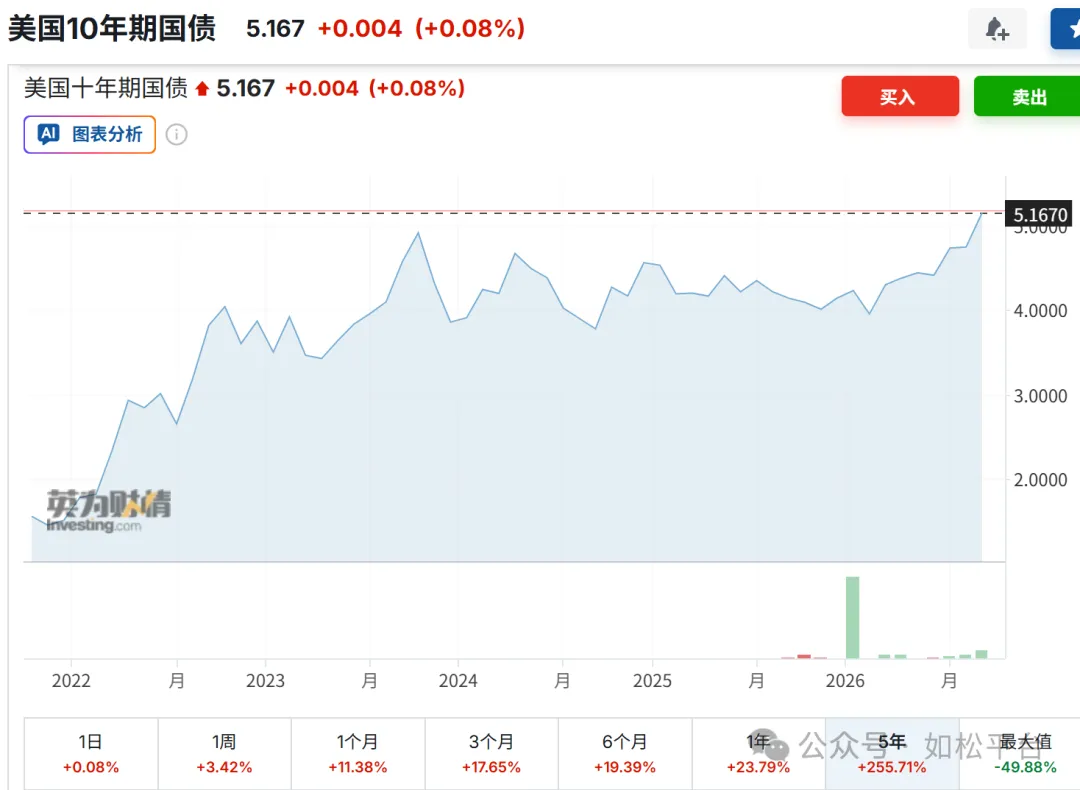
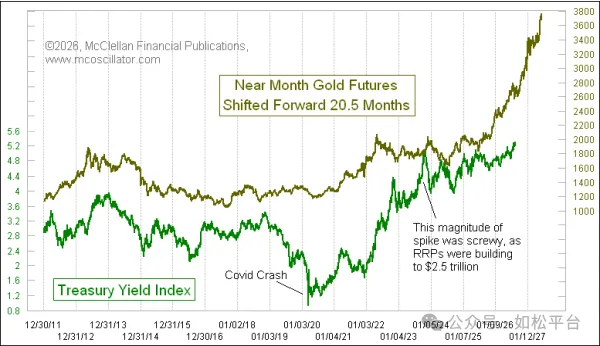
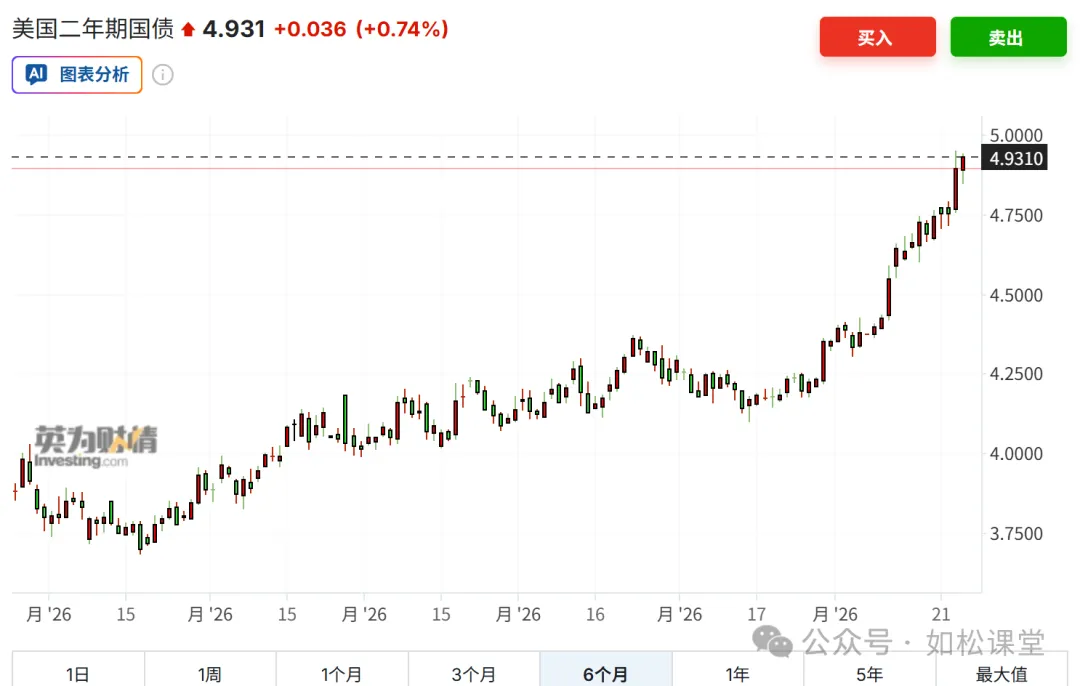
但2015年之后,随着美国政府负债率超过100%,尤其是2020年开始美债收益率开始快速上升并冲破1980年之后形成的下降趋势线,让美债的信用水平开始出现变化。结果是,非美央行从2015年开始净购入黄金,2022年更开始加速储备黄金,与此同时,在非美央行的资产负债表中美债的份额开始下降,这意味着美债遭到了抛售。
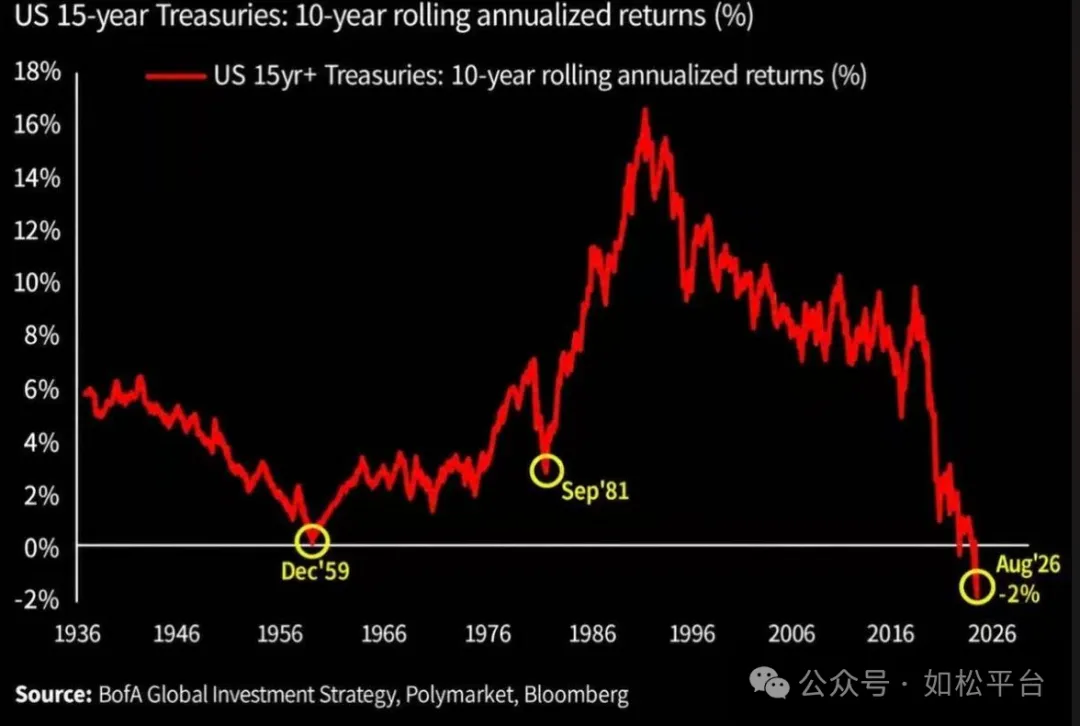
为了更清楚地说明这个问题,参考下图。注意,这是到九月中旬的数据,过去一周多的时间内美债收益率出现了暴跌,这意味着该数据还在恶化中。
由于美国政府负债率过高、全球化解体等因素,美债收益率从2020年开始快速上涨,这就意味着美债10年滚动年化回报率的快速下跌,到本月中旬就已经跌至-2%的水平上。这意味着央行、主权财富基金等美债的长期持有者在经济上是亏损的,也意味着美债投资在经济上是不可行的。
美国正在执行军事收缩战略,已经公开声明要回归南半球,而且一直不断从欧洲、中东等地撤军,最新的撤军行动是完全撤出伊拉克。此时欧亚和中东的盟友已经很难继续期待美军保护,比如最近沙特遭到胡赛打击之后向美国求援,美军未做出有力行动。
持有美债,既无法获得军事利益,也失去了经济上的可行性,对非美央行、主权财富基金等机构来说,美债就失去了财富储藏职能。对美国本土的机构和个人投资者也一样,在经济上是不可行的。
很多产油国都可以通过石油出口获得大量的财富盈余,比如科威特、沙特、阿联酋等,当美债(以及欧债等)丧失财富储藏职能之后,他们该怎么办?
第一是储备黄金,由于他们剩余财富的金额相当庞大,这会涉及到储藏与交易的问题。
第二就是减少石油开采,把石油剩余产能当成黑“金”储备起来,这种方法比储备黄金更加方便、高效。
一旦国家需要现金怎么办?石油就是现金,这与过去金、银、铜钱就等于现金一样。由于当代经济活动本质是能源开采与加工活动,而“加工”就是工业过程,所以石油具有最充分的流动性,它就等于现金,也可以随时兑换成其它的纸币现金。
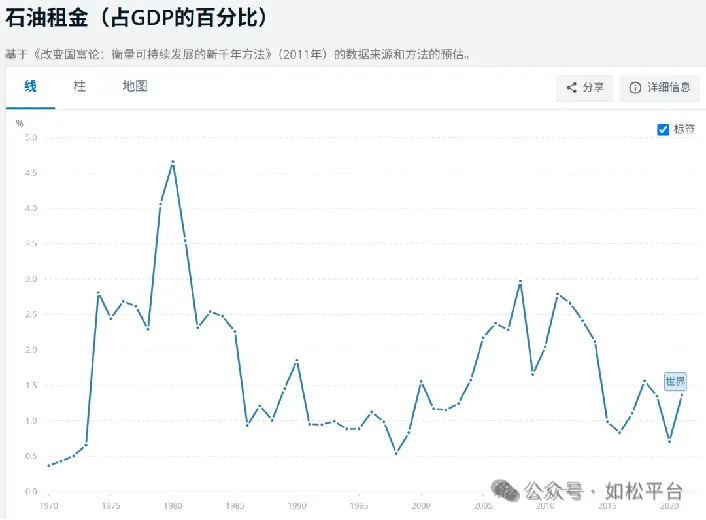
前面曾经引用过一张图表,说明的是各个年代石油产能过剩的程度高低,见下表。
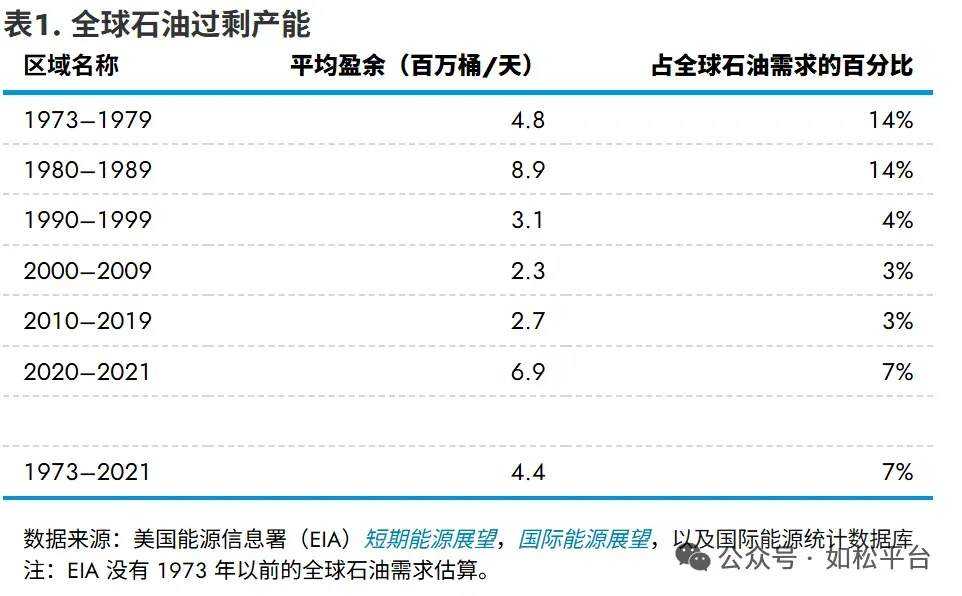
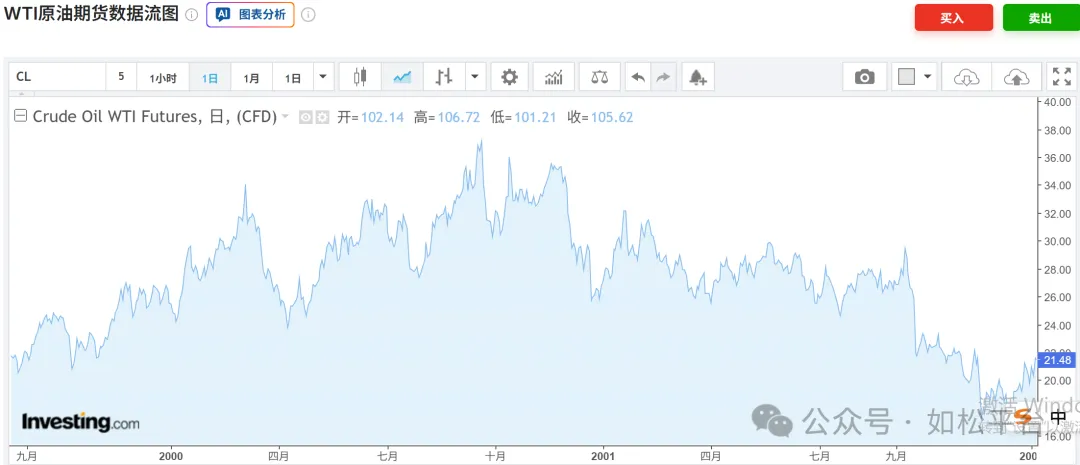
七十年代是石油牛市,按照供需关系理论,那个年代就一定是石油严重供不应求的时期,但事实却相反,由上表可见那是石油过剩程度最为严重的时期之一,标志就是平均盈余占全球石油需求的百分比最高,达到14%。七十年代这种严重过剩的状态一直持续到了整个八十年代,但这一时期却反而走出熊市,虽然九十年代的供需状况得到了非常明显的改善,平均盈余占全球石油需求的百分比下降到4%的低水平,但原油熊市照旧。
从第一张图可见,七十年代是美国长债十年滚动年化收益率非常低迷的时期,如果扣除通胀的实际收益是负数,说明那是美欧债券集体失去了财富储藏的职能,最终,产油国就只能通过储藏石油剩余产能来储藏剩余财富。
所以,与供需关系决定油价不同,七十年代的油价是由供给决定的,也在高过剩产能的情形下形成了原油牛市。到了八九十年代,随着美债收益率开始下降,这这些债券开始具备财富储藏职能,产油国开始加速生产和销售,虽然油价过剩的状况得到了极大的改善,但阻挡不住油价的下跌趋势。
既然信用扩张带来生产发展和物质丰富,信用收缩就会带来物质紧缺。七十年代是供给决定油价的年代,以石油为代表的能源供给就会受限,含工业、农业的经济活动就会受限,就形成了一个物质紧张的时期,这是经济滞胀时期的典型特点,也是金银、能源、房地产等硬资产的繁荣时期。
所谓世界经济的繁荣与萧条,本质上就是信用指挥下的演奏曲,是信用扩张与收缩的结果。
前天有一篇文章成了白天鹅,上述内容与其类似。
信用收缩时期还有一只必然飞出来的黑天鹅。
在《如松话投资——投资的精髓》中说到这样的理论,这世界是个大舞台,信用就是站在大舞台上的指挥家。当信用紧缩之后,各国就会通过储藏关键资源来储藏财富,这必然导致它国部分关键资源的紧缺,当这种关键资源的紧缺(尤其是能源紧缺)开始威胁到社会运行与国家生存之后,战争的脚步很可能就会到来。
这是那句古老的谚语,如果商品跨不过边界,士兵就会越过边界。这就是那只黑天鹅。
比如,明朝中期,明朝与蒙古人的战争不断,自明英宗的土木堡之变开始计算绵延了100多年,边境一直无法安宁。但这场持续了100多年的战争让明穆宗在瞬间解决了,那就是历史上著名的隆庆开关。明朝中期是气候最寒冷的时期之一,明朝执行的是闭关政策,商品无法跨过边界,当游牧民族得不到基本的能源供给(主要是粮食)之后生存压力就会急剧加大,士兵就开始越过边界。隆庆开关之后,双方之间的信用开始延伸,在此基础上商品开始越过边界,游牧民族就可以通过放牧活动交换自己的基本生存物资,再加上明朝有谭纶、戚继光这样的猛人驻扎在北方边关,与蒙古人之间持续了100多年的战火迅速熄灭了。
今天说了石油牛熊,说了繁荣与信用的关系,说了信用收缩与战争的关系,但最根本的却不是石油,也不是战争,而是一种个人的思维方式。