
去年上半年没少写有关白银的文章,重温一下过去的观点。
从1980年之后白银一直萎靡,相对铜、锡、石油等大宗商品来说,其价格是停滞的。
比如,COMEX铜在1980年的最高价是1.43美元/磅,2025年上半年的最高价是5.374美元/磅,涨幅是276%;1980年美油的最高油价是每桶39.5美元,2025年上半年的最高价是每桶79.39美元,涨幅是100%,虽然用最高价来对比并不太合理,但这四十多年的涨幅是十分明显的,其它铅、锌、锡等与此类似。
然后反观美国银价,1980年最高价是每盎司50.35美元,2025年上半年的最高价是每盎司37.41美元,涨幅是-25.7%。
同期内的白银涨幅与铜、石油等主要大宗商品涨幅之间的差距还是非常明显的。
为什么出现这么明显的差距?您不能用一般商品的供需关系来解释这种现象。白银从2021年就开始出现巨额赤字,赤字比例之大是任何其它大宗商品都无法比拟的。比如现在铜属于基本面最好的金属之一,预计2026年的结构性赤字规模是0.5-1%,这里的赤字指的是供需缺口与总产量之比,但各年份白银的赤字规模却高达5-20%,这样的赤字规模之大在其它商品中是绝无仅有的,也是惊人的。但2021年之后四年的银价,却基本属于波澜不惊,对供需关系的反应甚小。
机构经常发布商品供需关系的调查报告,那些著名报告对石油、铜价格走势就会产生影响,但关于白银的供需报告却基本不会对价格产生明显影响。相反,银价却与黄金保持着很明显的相关性,黄金的价格受到信用市场的影响,这说明,白银价格主要反应的也是信用市场的变化,或者说信用市场的变化在白银价格的形成过程中发挥着主导作用,而商品属性在价格形成过程中起到的只是辅助作用。
那么,工业上白银需求的爆发形成巨大的供需缺口,就不会影响价格吗?当然能,但最终影响的应该是金银比。金银作为两种实物货币,他们的价格比受到稀缺性的影响,当工业需求爆发导致白银更加稀缺时,就会压制金银比。当然这是个人见解,只供参考。
然后就有了这篇文章(如松:一纸“宣言书”,白银的奥妙)提出的理论,无论是在布雷顿森林体系时期,此时美元与黄金保持固定的兑换关系,还是1980年之后以美债“软黄金”为抵押物的美元发行方式之下,美元在本质上都是依托美国主权的银本位货币,在布雷顿森林体系下小额美元直接使用白银铸币,这是美元与白银之间的绑定方式,1980年之后转而使用白银做市商制度,由摩根大通等银行为做市商维持美元与白银之间的兑换关系在固定的比例之下,即一盎司白银价格在50美元之下。在依托美国主权的白银本位之下,白银价格主要依托信用因素来形成,而商品供需关系在白银价格形成过程中就下降到了次要地位。所以,2021年之后虽然白银市场的供需关系出现巨额赤字,但对价格的影响并不十分明显。
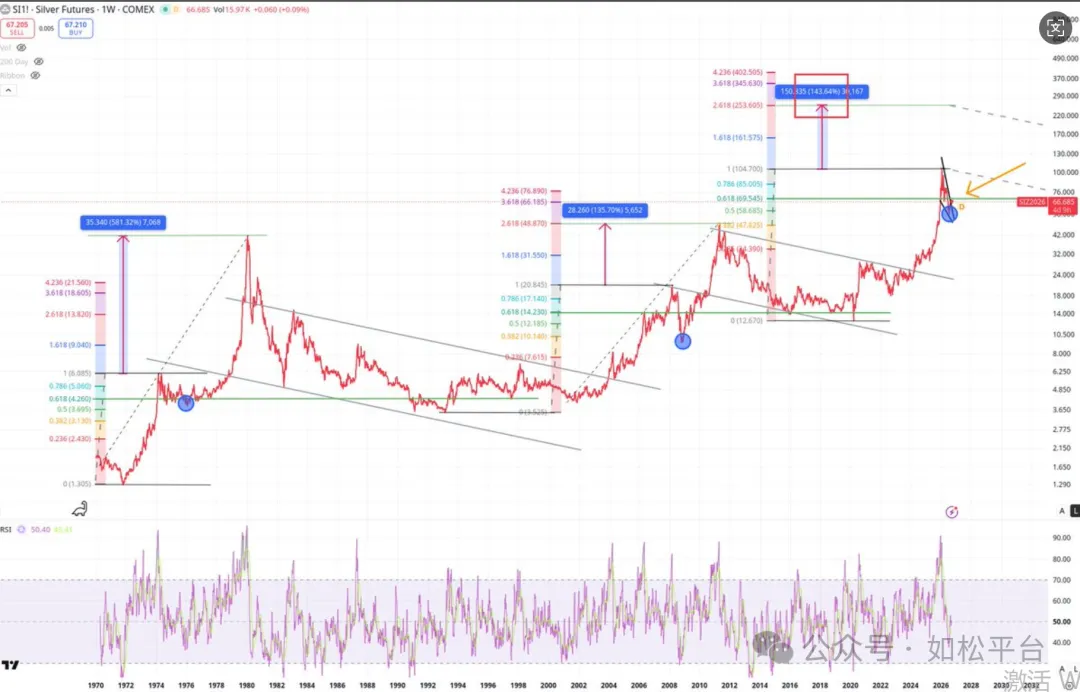
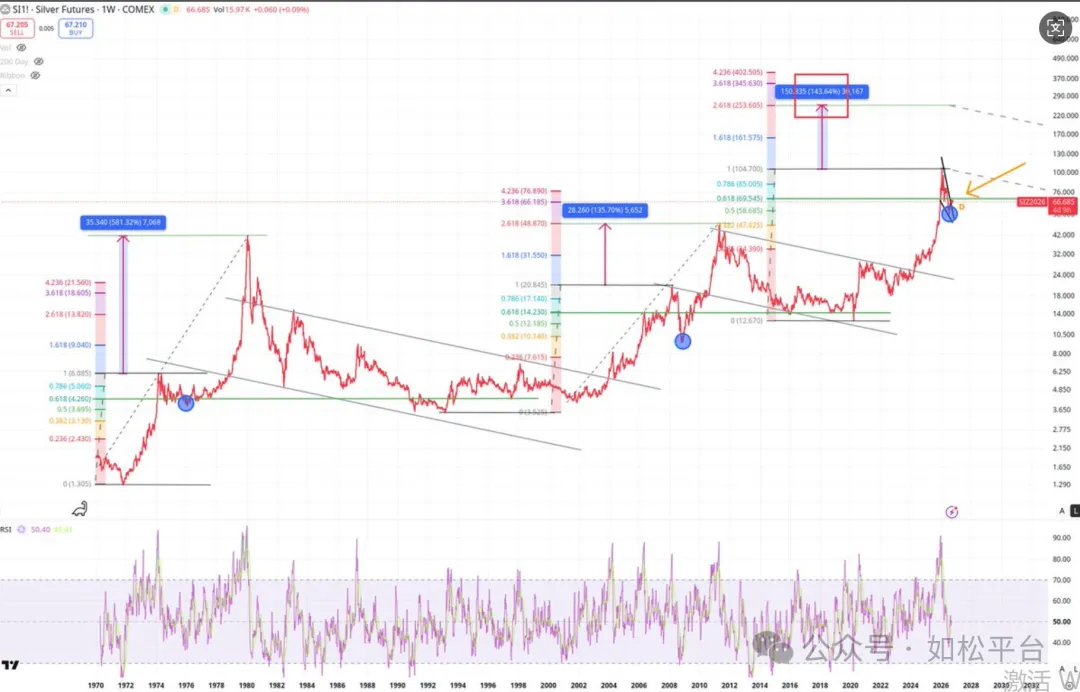
但2025年下半年至2026年1月白银的走势却给出了一个重要的信号,参考下面的两张图,下图上是月线,下图下是周线。
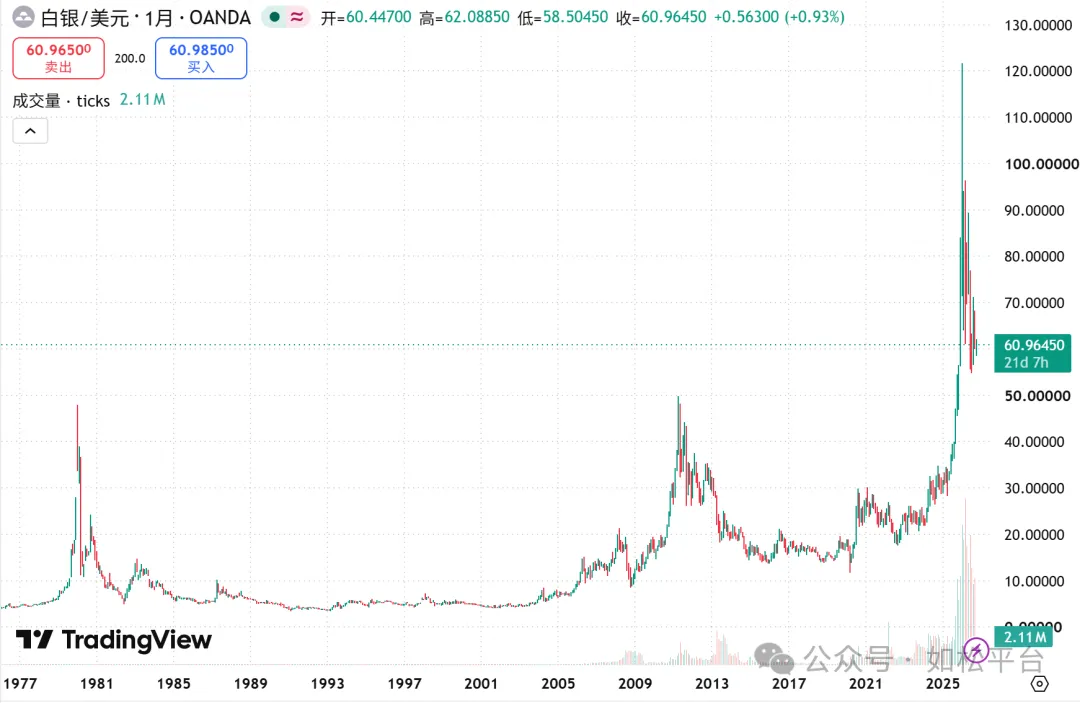
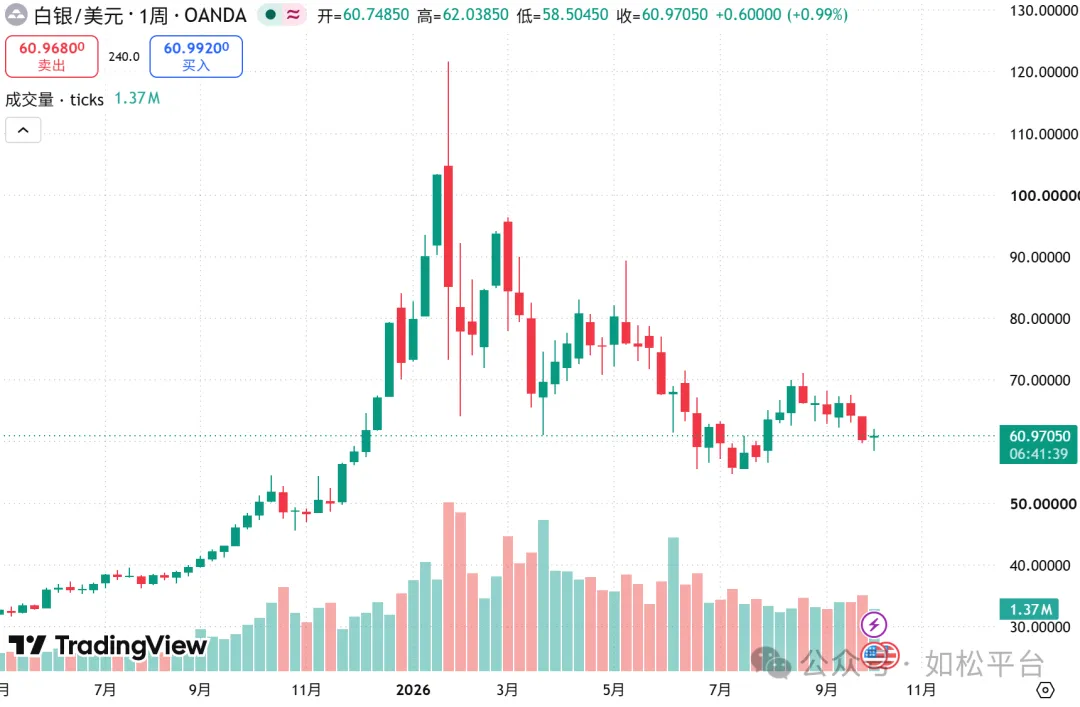
2025年11月,银价对1980年-2025年间所构成的杯柄形态的颈线形成突破,从2026年1月开始回落,这显然是一个突破之后的回探过程,而突破与回探合起来就是一个序幕。
为什么突破与回探是一个序幕?为什么难以再落入每盎司50美元以下的区间?
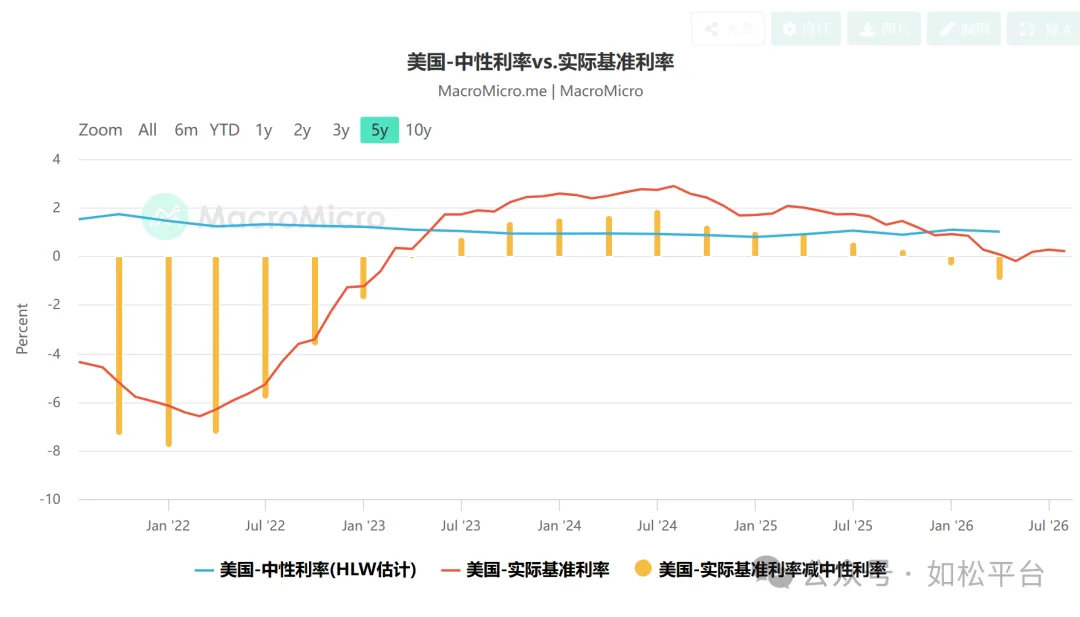
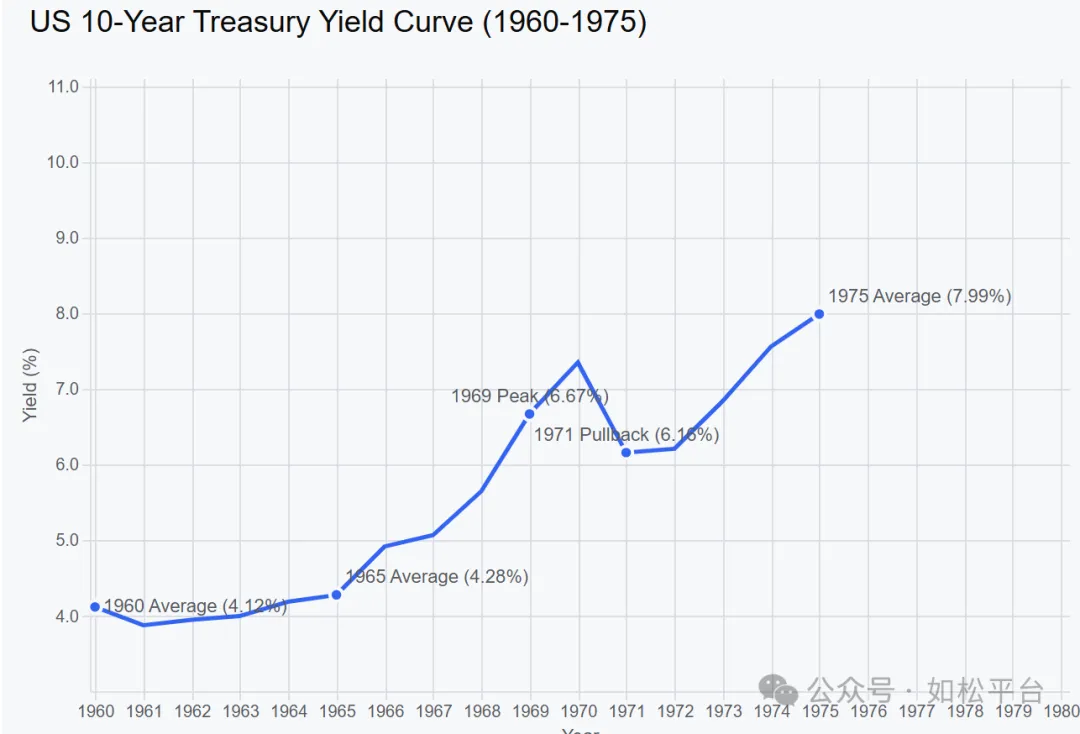
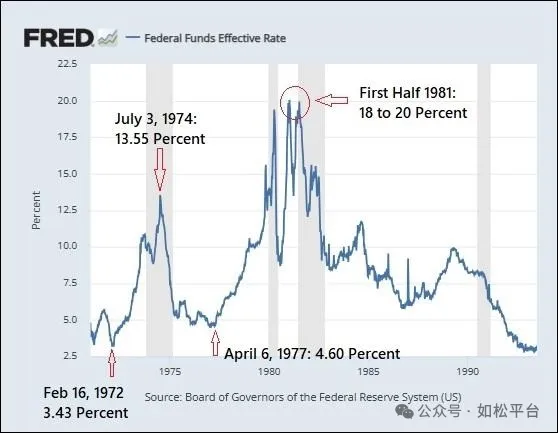
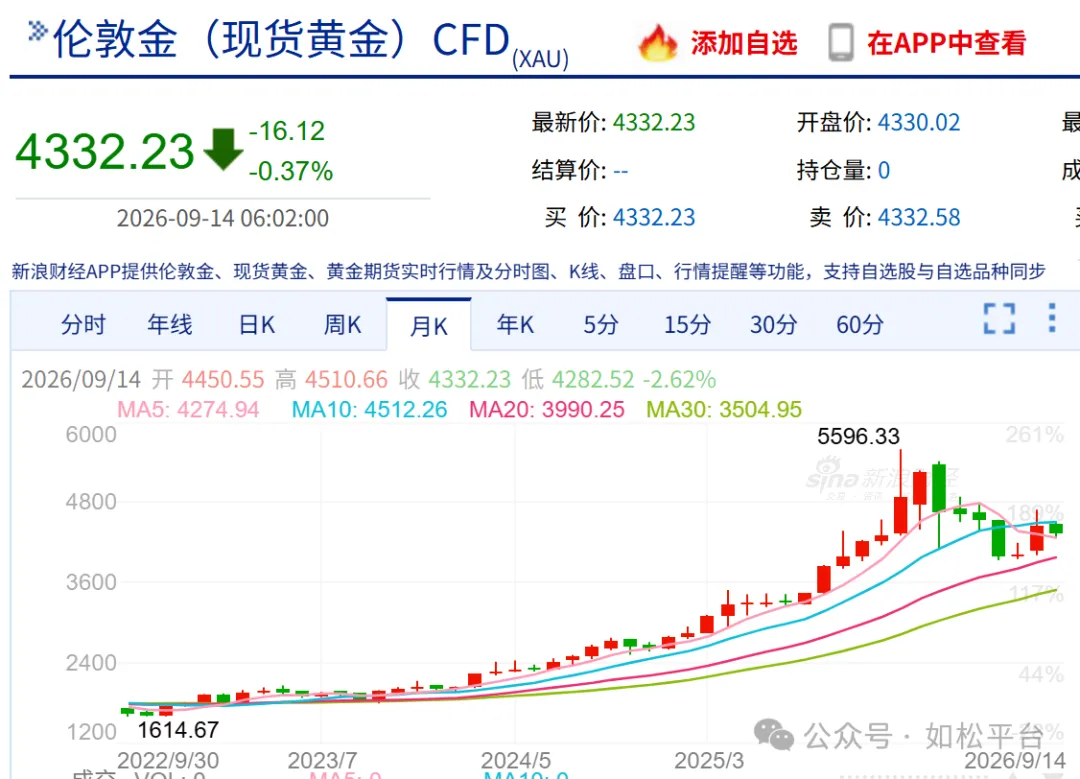
我知道很多人在依旧技术图形来思考并认为黄金还会回到每盎司3800-3850美元、3500美元,甚至还有人喊出3000美元。如果依照月线死叉并形成一个完整的月线调整,上述思维却有可能,但如果现在运行的是更大级别的升势,这种思维就可能无法成立。如果按照教科书教导的理论——即十年期国债收益率上行意味着利率上行,而利率上行就会压制金价。以今天美国政府超高的负债水平,以全球化正在解体、全球产业链不断断裂、地缘政治不断恶化等多种因素集合,正在向上突破的十年美债收益率上升到8%以上也是轻松的,按照这样的思路金价再次打压到3500至4000美元是大概率的(至于这些思维为什么并不正确,可参考前两篇文章)。按照上述思路,既然金价还会再创回调以来的新低,银价再次回到50美元以下就是可能的,这相当于美元的白银本位将再次得到恢复。
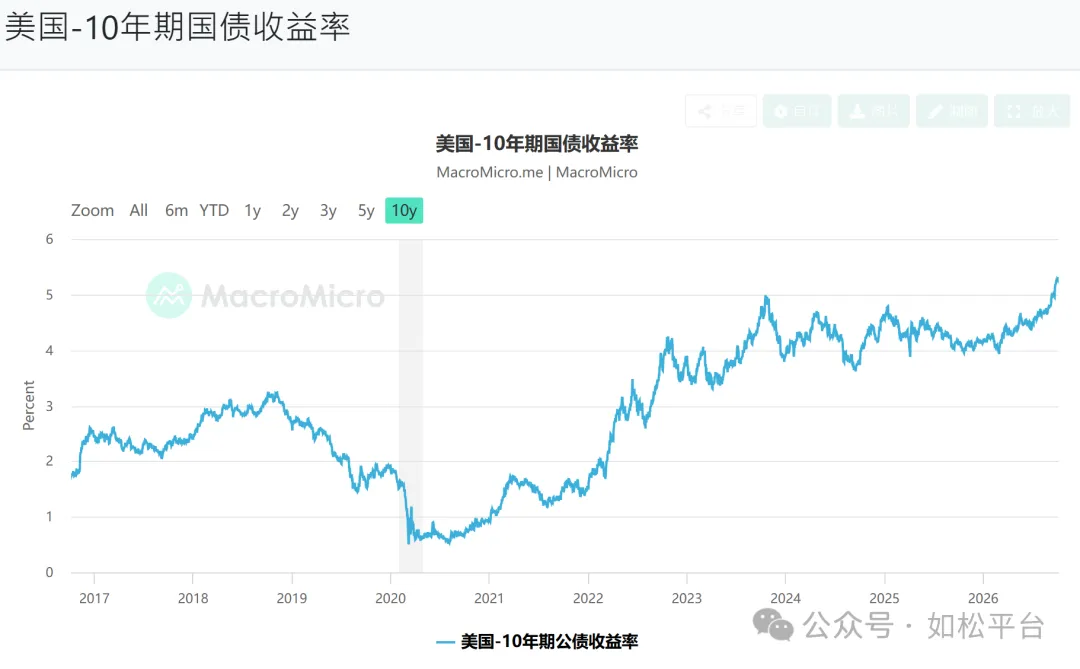
但上述设想并不现实,根源就在下面这张曲线上,下图是美国十年期国债收益率走势图,目前正在快速向上突破。
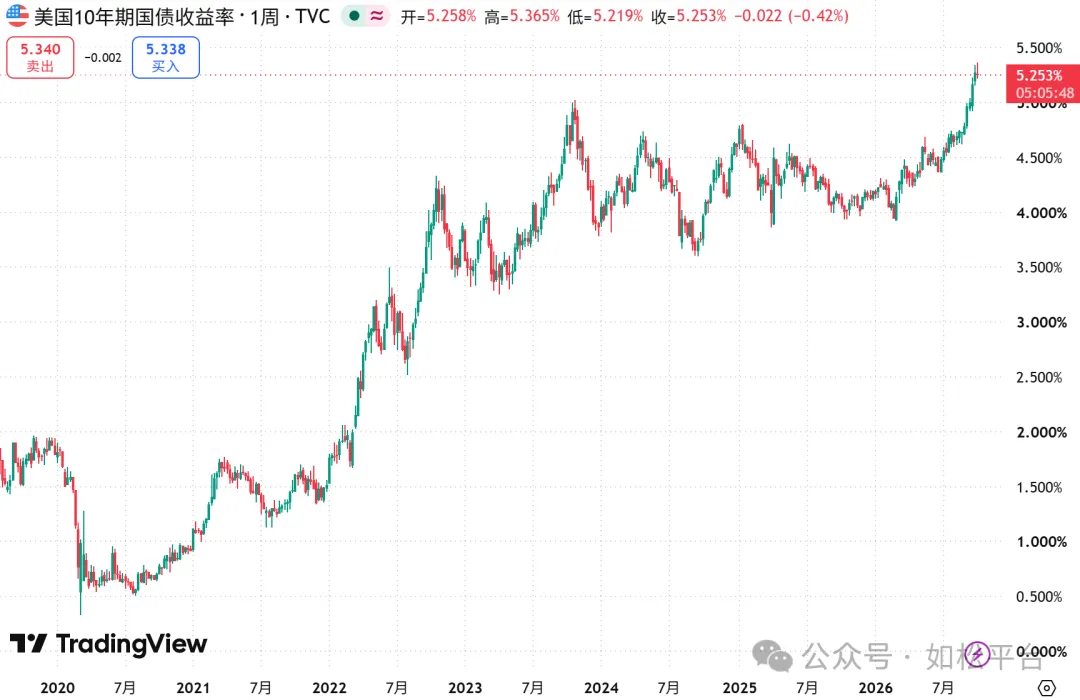
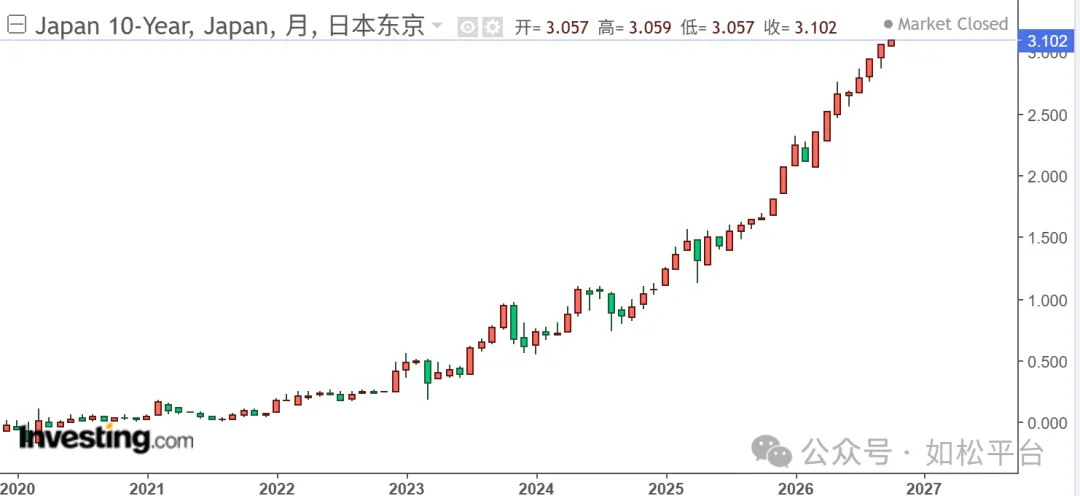
美国十年期国债收益率反应的是长期通胀和利率,反应的是美国政府的债务利息负担,但最根本的还是——反应了美元信用水平的变化!它快速向上突破就意味着美元的信用水平开始快速下降,这点是毋庸置疑的。
在美元的信用水平快速下降的关口,希望银价重回50美元以下区间让美元的银本位重新稳定、这意味着美元信用水平的上升,就并不现实。
白银的回探动作正在完成,这是美国十年期国债收益率的突破走势决定的,当然也在通过一些技术图形的分析作为辅助。一旦完成回探动作就意味着自2025年11月之后对50美元颈线位的突破-回探动作的结束,然后是白银真正的牛市。
(这只是个人观察并非投资建议,任何人据此操作后果自负)