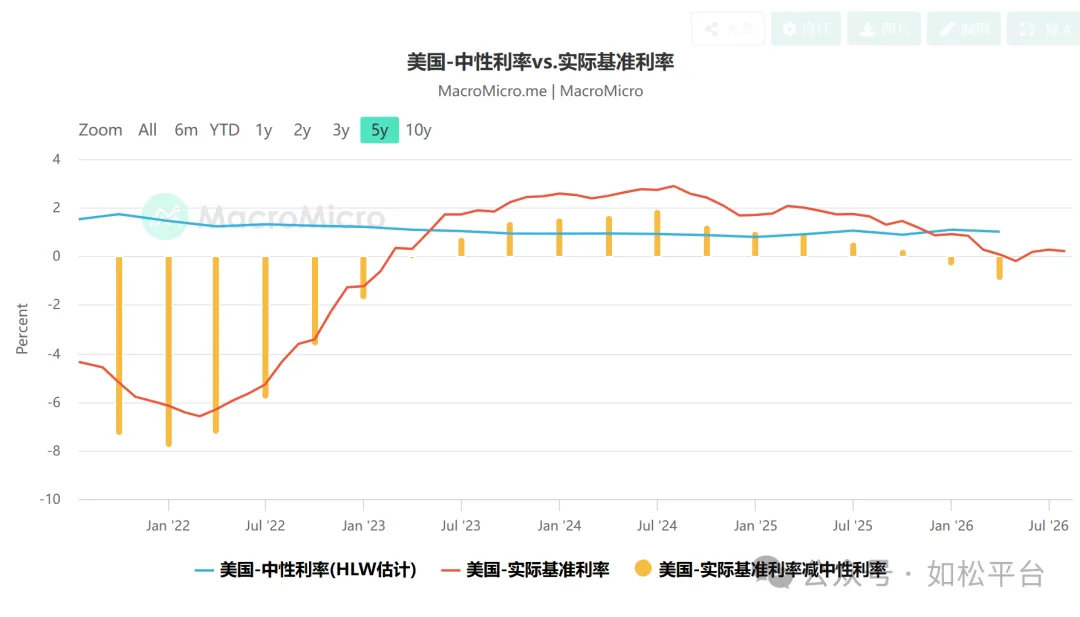

上一篇文章说到,认为实际利率上升金价就下跌、实际利率下跌金价上升,加息金价就下跌、降息就会刺激金价,良好的非农和CPI数据会提升加息预期进而打压金价、不如预期的非农和CPI数据就会刺激金价,等等言论在中外都有很广泛的市场,很多人甚至将这些内容当成是定论或金科玉律,但市场中却根本就不存在这种确定性的相关关系,这些东西只会对人们的思维形成持续不断的误导。
今天就继续抓鬼。
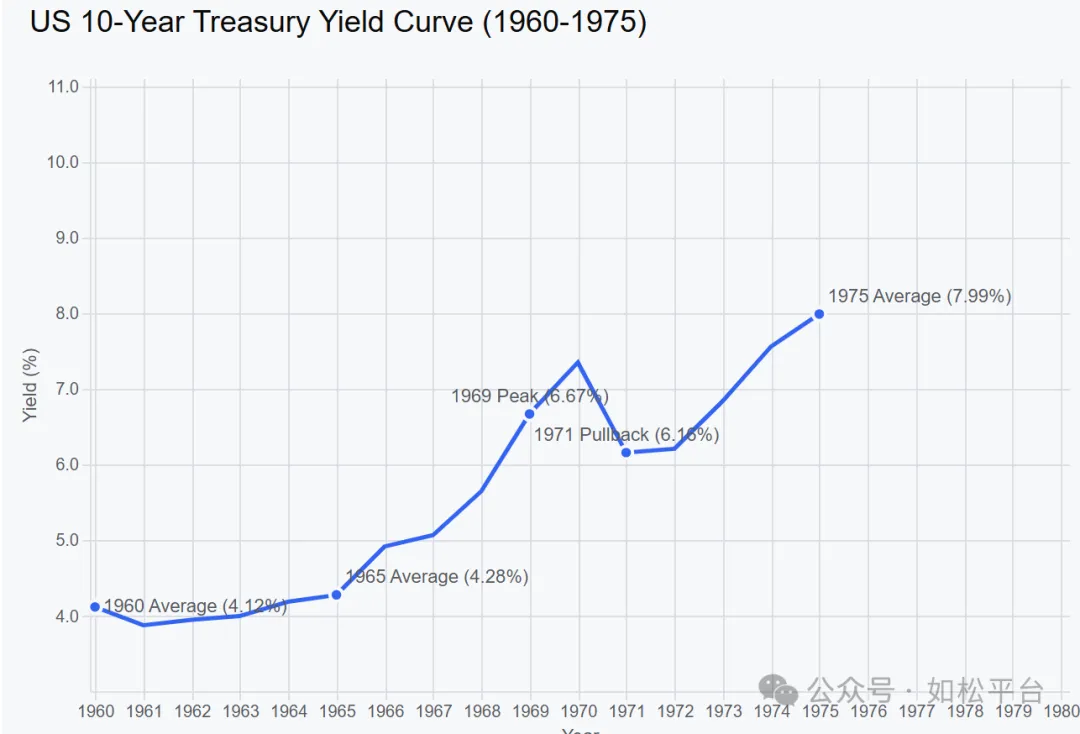
无论我们使用任何AI(包括含ChatGPT)搜索“为什么上世纪七十年代美国十年期国债收益率和金价展现出正相关关系?”时,他们都会给出这样的回答:虽然七十年代美国十年期国债收益率是涨势,这会打压金价,但由于当时的通胀预期跑的更快,让“十年期国债收益率减去通胀预期”所形成的实际利率为负数,即十年期实际利率为负,所以金价就会与十年期国债收益率形成明显的正相关关系。
AI之所以形成这个观点,当然是教科书以及专家的一系列文件是这么说的,而且这是最为普遍的观点,AI就只能这么回答。
教科书和专家们之所以这么陈述,还是要回到这样的传统观点上:美元实际负利率才是驱动金价的动力所在。
由于未找到上世纪七十年代的预期通胀率走势图,所以只能用最近的数据来观察上述结论是否合理,是否合乎实际。
下面分别是最近十年美国十年期国债收益率与1年期预期通胀率(蓝线)走势图。
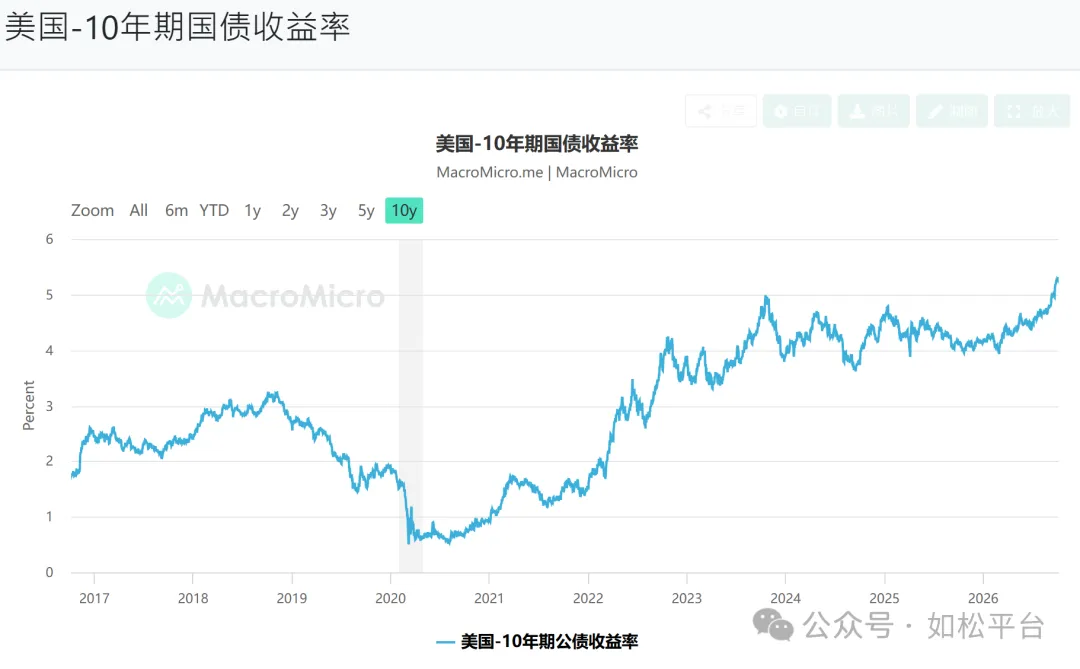
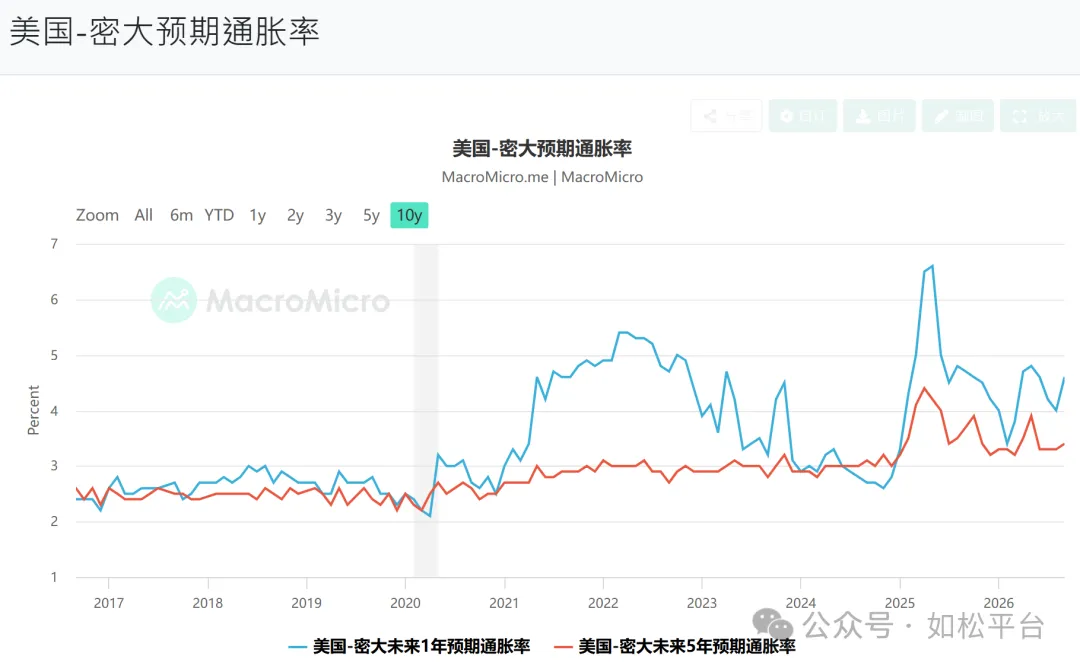
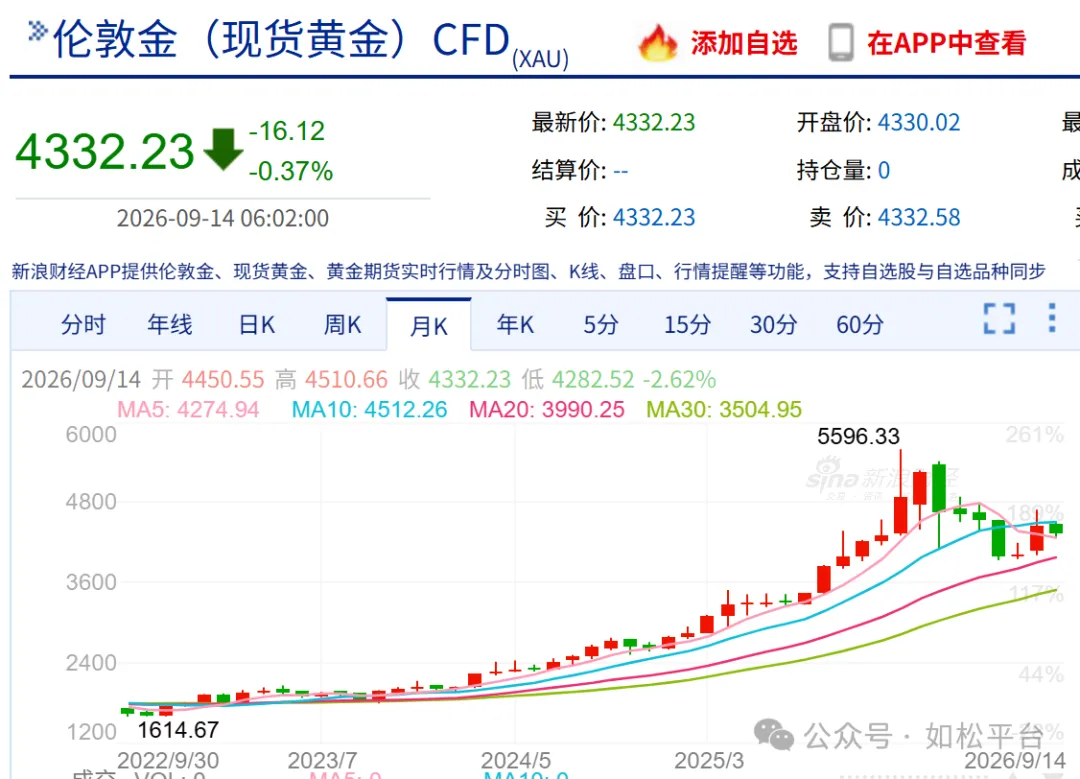
从2022年8月至2023年10月,美国十年期国债收益率是很明显的升势,这期间美国1年预期通胀率是下降的,从4.8下降至4.2。2023年10月至2025年1月,十年期国债收益率是震荡走势,而1年期预期通胀率则从4.2下降为3.3。所以,从2022年8月至2025年1月这接近两年半的时间内,黄金是涨势,十年期国债收益率是从涨势转为震荡,但次时的黄金涨势不能用预期通胀跑的比十年期国债收益率更快来解释。相反预期通胀率是跌势,跑的比十年期美债收益率更慢。
为什么十年期国债收益率上升金价也会上升?十年期国债收益率的涨势意味着通胀和长期利率的涨势,三者共同意味着纸币发行主体和纸币的信用水平在下降,纸币信用水平下降当然会推动金价的涨势,这是第一性原理。
有人会在这些简单的问题上较劲,他们的观点就是课本上所说的,美元利率上升就会抑制金价,而十年期国债收益率上升意味着利率上升,当然会抑制金价。那我们就举一个最简单的例子来说事,瑞士是典型的低利率低通胀国家,长期维持在零附近,十年期国债收益率很低,目前约为0.55%,而土耳其是典型的高通胀高利率国家,时不时就会换币,十年期国债收益率很高,目前约为32.8%,两者中那个国家的金价更高、上升的速度更快,当然是后者,源于高通胀、高利率意味着纸币的信用水平更低,当然会刺激金价以更快的速度上涨。认为更高的十年期国债收益率、更高的利率会抑制金价的说法是很典型的糟粕。
但我们在日常生活中也确实经常会发现,在美联储加息伊始阶段,有时(但并不总是如此)确实会造成金价的下跌。这是因为人们会担心美联储的加息会导致通胀下降,十年期国债收益率也会下降,纸币价值就会得到提振,一旦这方面的预期不成立之后,十年期国债收益率与金价之间就会回归正常的关系。
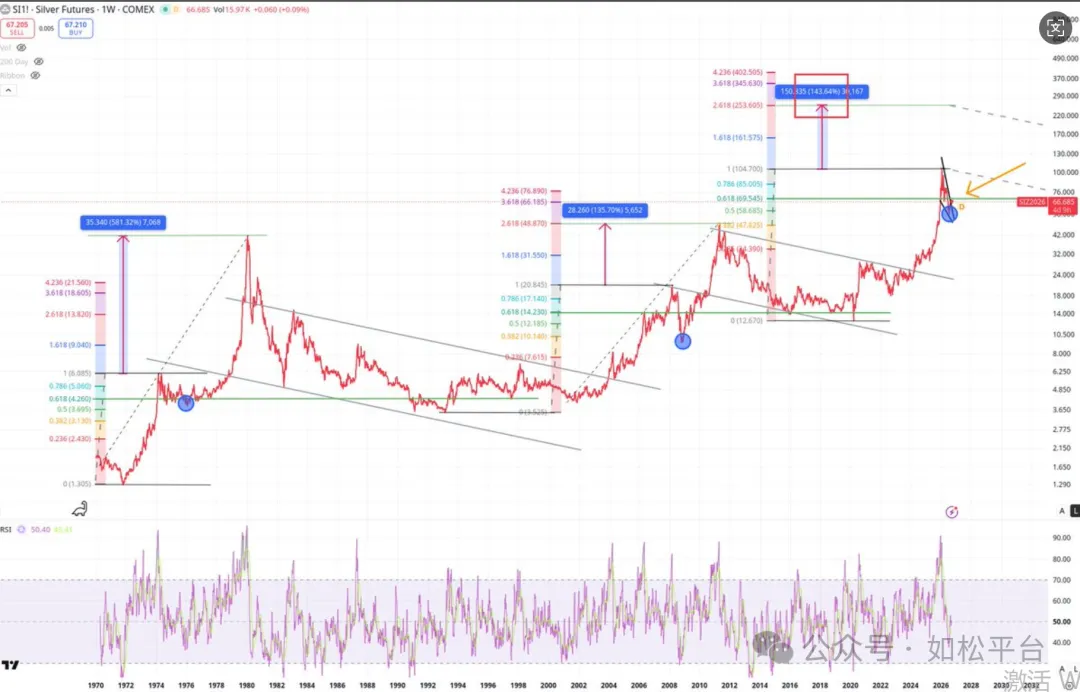
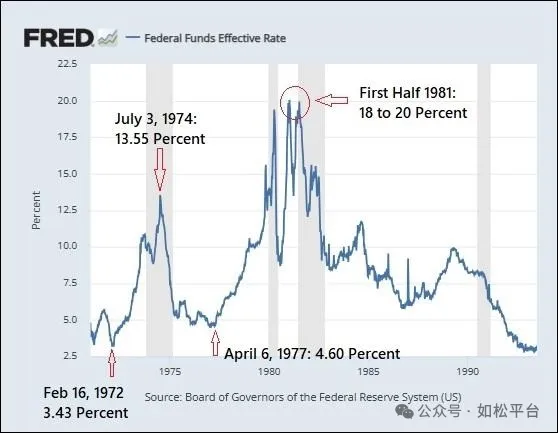
前面的文章(如松:加息再加息,黄金暴跌再暴跌)说到,70年代开始至今的半个多世纪中,美联储推动了6次加息周期,只有1988-1989年这个特殊的周期中金价是下跌的。这个特殊周期的“特点”是,随着大熊走向衰落,美国一超独大,全球化来到最高潮阶段,美债美元加速向全球扩张,美债收益率反复下降加上金发姑娘经济带来的美元正利率,让美债和美元的信用在这20年的周期内日益稳定,加息就推动了金价的小幅下跌。而其它五个加息周期的实际效果都是:给人们提供了数年甚至十年不遇的战略性黄金买点。
今年的9月美联储再次加息,加息一旦启动就很可能不是一次,而是会形成一个新的加息周期;现在是美国十年期国债收益率加速上涨的周期,意味着这是一个美元的信用水平加速下跌的周期,因此,这将形成又一个黄金的战略性买点。