
今天,META公司决定出租(出售)算力,这些算力无疑是通过过去数年进行大量投资活动所建立起来的,如果这些算力可以为本企业带来生产率的大幅提高、推动企业营业利润率的明显上升,它会出租或出售这些算力吗?这显然就不合情理。所以,它之所以出租或出售这些算力,最明显的原因很可能就是这些算力无法为本企业带来生产率的明显提高。

这种情形不仅仅存在于META,或也存在于其它企业。根据美银的计算,AI目前对全球全要素生产率的年拉动仅为0.1个百分点,这个数值太低了,与天文数字的AI投资显然不成比例。2026年一季度,95%的美国企业AI投资回报率为零,红利高度集中于少数科技巨头身上。
当AI投资回报极低甚至为零的时候,企业就会限制对AI服务的购买。所以最近就看到了大量的相关报道,企业开始压缩对AI大模型服务的购买,这背后反应的事实就是AI并不能明显提升企业的生产效率。
上述三件事都指向一个问题,在目前的生产模式下,AI无法有效提升生产率。
当AI无法明显提升生产率导致AI相关收入受到制约之时,仅仅大型科技企业的红利是难以为继的,更像是左手倒右手、然后再右手倒左手的游戏。
既然AI投资在目前的生产模式下还不能明显提高生产率,就意味着这些科技企业的投资面临巨大的问题。
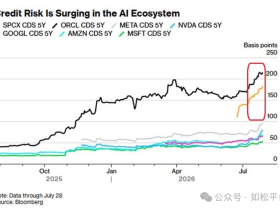
第一,由于收入增速不如预期,让收入与投资不成比例,导致无法按时收回投资,这将导致大量的坏账和烂账,部分科技企业会因此破产。
第二,收回投资的时间过长,会带来GPU迭代等技术问题。
以行业龙头英伟达为例,AI数据中心GPU的架构迭代周期已由原先的两年缩短至一年,一旦科技投资企业的收入增速不如预期导致回收投资的时间过长,原来计算中心使用的GPU就已经“过时”,这会导致投资效率的暴跌,就更加无法按时收回投资,最终也是给企业造成大量的坏账和烂账,对企业经营带来巨大压力。
因此,现在热火朝天的AI竞赛,最终的结局并不取决于大型科技企业的投资活动是否难以为继,也不取决于英伟达的GPU是否能不断进化,它们都不是决定性因素,真正的决定性因素是:在目前的生产模式下能否明显提高企业的生产率,如果无法明显提高生产率,或者因电力短缺制约了AI收入增速,最终都会导致科技企业的投资效率大幅下跌,然后就会自然而然地产生大量的坏账和烂账,泡沫就到了破裂的关口。随着META开始出租或出售多余的算力,很可能在说明这个关口已经到来。
任何一次工业革命的成功,都必须建立新的盈利模式,这个新的盈利模式意味着诞生了新的生产模式,也就意味着生产效率可以得到大幅提高。这个新的生产模式还必须最大程度地契合社会的需要,即:不仅不会通过破坏就业来破坏人的生活,还会让人的生活变得更加美好。只有到了这个时候,新的工业革命才会踏上坦途。
泡沫破裂不是AI革命的终点,而是新的起点。关注那些建立新的生产模式、推动生产效率大幅提高、不仅不会破坏人的生活反而让人的生活更加美好的新创企业,他们会成为新时代的“谷歌”“亚马逊”。

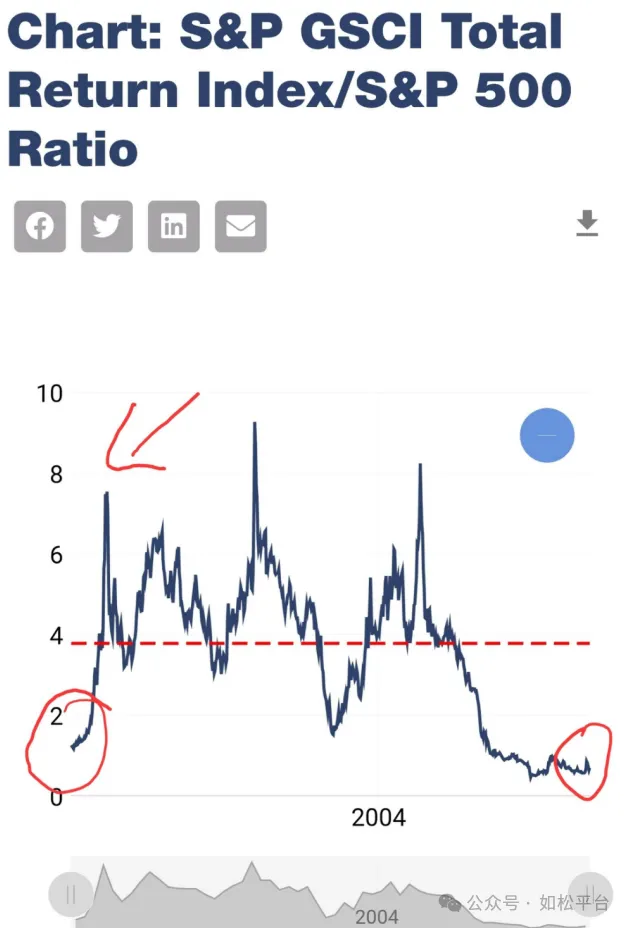



来自外部的引用