
10月CPI为3.8%,如果与历史对比这个数据其实并不高,前两次的高点分别是2008年2月的8.7%和2011年7月的6.5%,但现在物价上涨造成的反响却似乎更大,为什么会这样?
人们一般只关心自己身边的事,这在“自扫门前雪”的文化之下也十分正常,但让人们感觉这个冬天更冷的主要原因却不在自己身边,而是在企业老板和银行身边。
2019年10月,cpi同比上涨3.8%。其中,食品价格上涨15.5%,非食品价格上涨0.9%。2011年7月,cpi同比上涨6.5%。其中,食品价格上涨14.8%,非食品价格上涨2.9%。虽然现在的cpi比2011年7月低很多,但食品价格的涨幅却超过了2011年7月。食品是大家身边的事情,每天去超市或菜市场的时候都要关心,食品价格涨幅更大,自然让大家的体感感觉更糟糕。但这只是其中的一个原因,而且还是次要的,另外两个原因更主要:
第一,家庭负债不一样了。
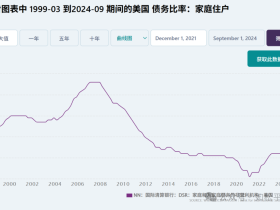
根据社科院的测算,我国居民部门杠杆率(居民债务占GDP比重)从2011年的28%快速上升到2017年的49%。2018年以后依旧处于快速上升的状态,这当然是炒房的功劳。这就让居民必须拿出更高比例的可自由支配收入用于债务的还本付息(银行就是“黄世仁”),导致居民可自由支配收入中实际可自由支配的比例下滑。这也就诞生了很多富翁型穷人,用房子计算其身家可能有数百万甚至千万,但平时却只敢吃方便面,因为兜里实在没钱。在这样的时候,一旦食品这一刚需中的刚需价格出现上涨,人们自然就会感到更冷,甚至打哆嗦。
第二,收入预期不一样了。
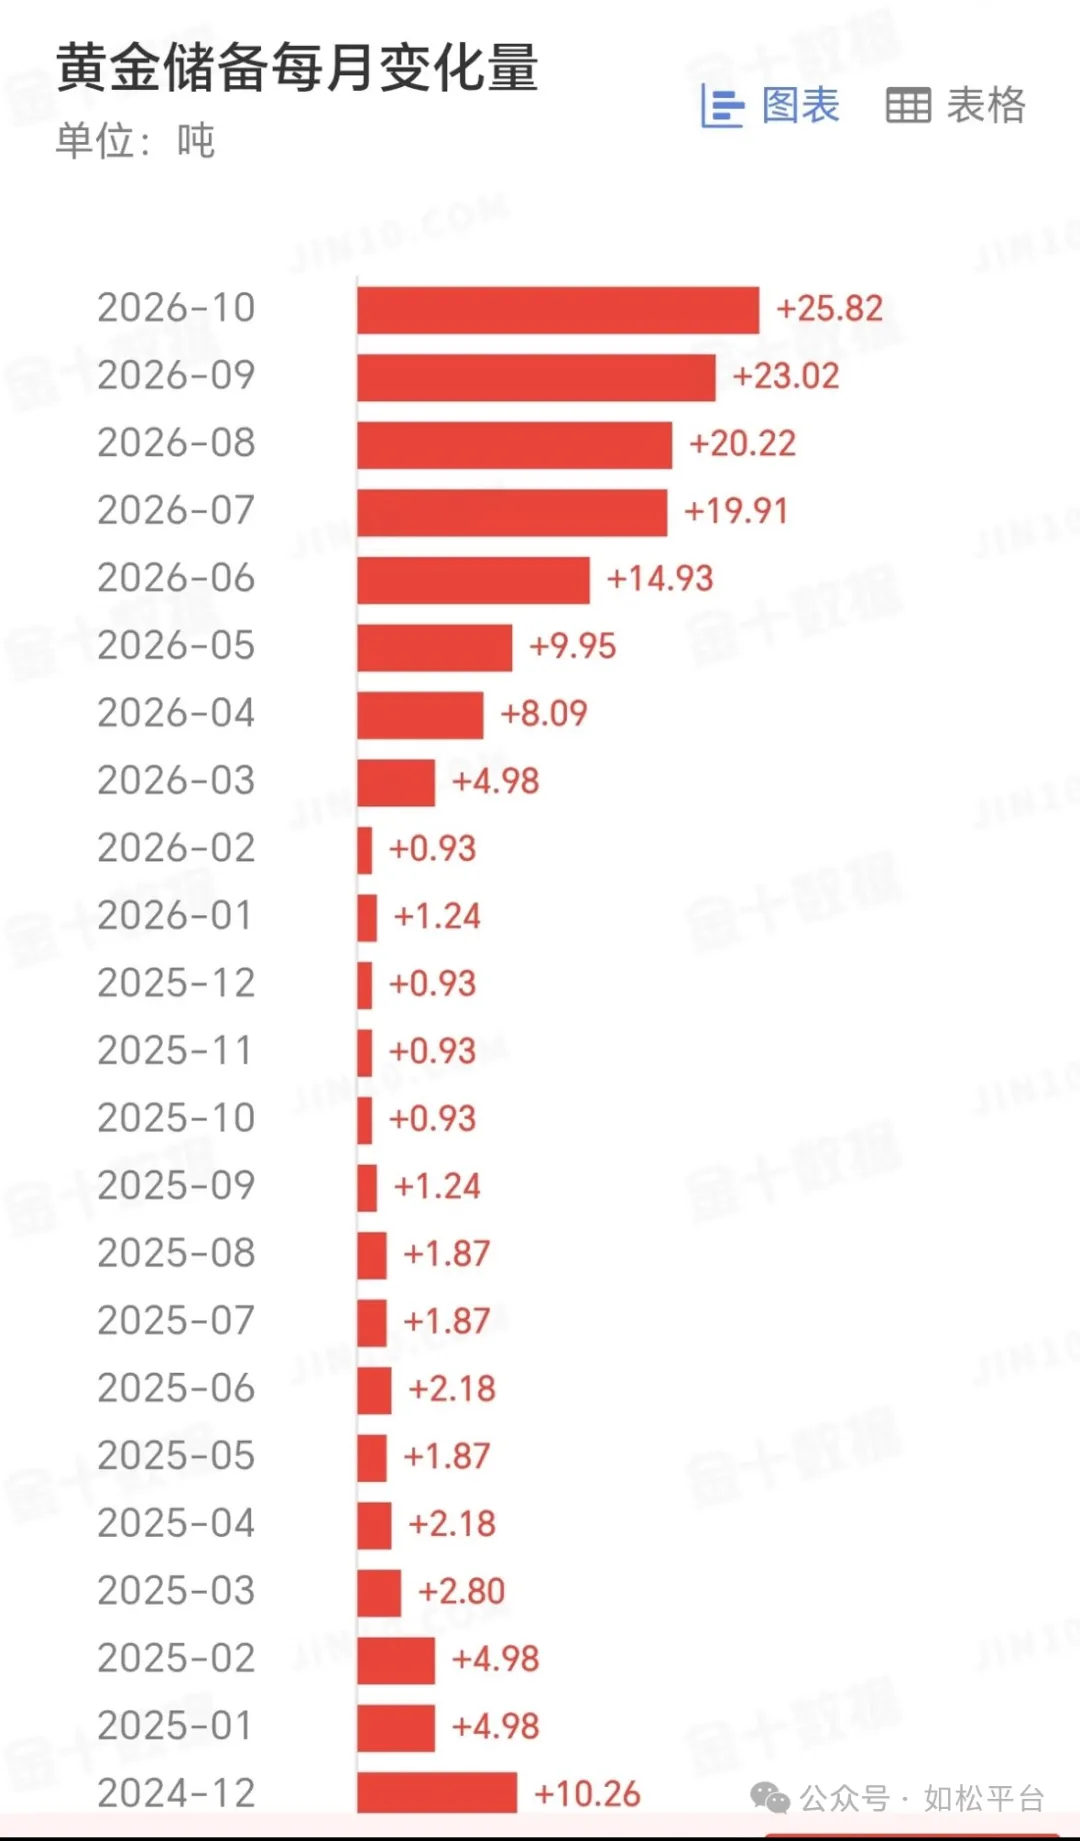
先看下面这张表:

无论是2008年2月的高通胀还是2011年7月的高通胀,都有一个共同的现象,那就是在cpi不断走高的时候,ppi也同步走高。2008年,虽然cpi在2月开始见顶回落,但ppi还顽强地走高到了8月;2011年7月cpi见顶,ppi也同步见顶。这说明这一时期的通胀是受需求驱动的,ppi代表的是工业活动的活力,当工业活动有活力的时候,企业就会扩大生产,要招收更多的工人并给工人加薪,人们收入增长的时候就会推动全社会需求增长,最终反映到物价上涨,cpi上升,所以这一时期二者是基本同步的。人们可以预期收入增长的时候,对于物价上涨就有耐受力,甚至可以不太当回事。
但今年以来的cpi与ppi走势是相反的,2019年1月的cpi是1.7%,到10月上升到3.8%,带动通胀上涨的动力几乎完全是我们每天必须购买的食品。但ppi却从今年1月的0.1%下降到10月的-1.6%,这说明工业活动在减弱,当今社会绝大多数人都是在二三产业领域就业,ppi下滑意味着经济活动趋冷,就意味着人们的收入很难增长甚至还要面对失业的威胁,此时,收入增长的预期变差,就难以承受物价上涨尤其是耐食品价格上涨带来的压力。所以,就让人们感觉这个冬天很糟糕。
基于食品的涨幅更大、家庭部门的债务率更高(账本在银行那里)、收入预期不好(账本在企业老板那里),就让这个冬天在看起来不算高的CPI数据下,体感却更糟。
所以这是一个十分奇特的冬天。
下面转换一下话题:
去年就在这里说过一句话:当需求旺盛的时候会形成通胀,需求萎缩的时候也会形成通胀,很多人在当时或并不理解。2008年2月以前和2011年7月以前代表的就是前者,这明显是需求旺盛推动的;现在的通胀代表的是后者,是货币因素驱动的。
有人说,如果扣除猪肉现在的通胀很低,但是:第一,猪肉是普通民众最重要的肉食来源,你无法扣出去,如果硬要扣出去,cpi这个数字就与百姓脱离了,只属于一个虚拟统计数字,所以这种假设就等于耍赖。如果哪种商品价格上涨就将哪种扣出去,就永远没有通胀,cpi这个数字也就没有了存在的必要;第二,只要货币因素在那,将来猪肉的影响缓解的时候,还会通过其它商品推动通胀,因为源头还在。这就是与以前截然不同的地方,在过去几十年,各国ZF(尤其美国)的债务率低,当经济体系中的债务不可持续的时候就会爆发债务危机,导致通货紧缩,在这个过程中淘汰掉低效率的企业,通过社会总经济效率的提升来推动经济增长,所以,美国时不时就出现各种危机,这些危机大多都表现为通货紧缩,源于美国需要它,只有上世纪七十年代除外。可现在,川普的“兄弟们”债务都很高,一旦债务危机爆发导致通货紧缩,最先进入病房的是它们,会与那些低效率的企业一起被大扫除,所以,它们现在已经没资格享受通货紧缩,只能用货币不断推动通货膨胀(避免陷入通货紧缩),这就让需求萎缩的时期一样产生通胀。
这种是比较奇特的物价上涨之“火”,过去的经验不适合于今天。
世界是变的,变化才是核心。