
2000年是互联网泡沫破裂的年份,3月是泡沫的顶峰,但生活在当时的人们是不知道这些称谓的,甚至在2000年还处于莺歌燕舞之中,期盼半导体牛市继续延续,只是几年后人们方才将2000年命名为泡沫破裂之年。
企业集中破产则发生在随后的2001年至2002年,大量烧钱型初创公司和重资产通信巨头的资金链断裂也是分阶段爆发的:
2001年,纯互联网初创企业集中倒闭。2000年下半年风险投资和IPO市场突然冻结,早期融到的资金在2001年普遍耗尽。大批没有实际盈利能力的纯互联网公司在2001年集中清算。具有代表性的破产案例是著名生鲜电商Webvan、在线玩具商eToys等都在这一年宣告破产倒闭。2001年3月至11月美国经济陷入了正式衰退。
2001年,通信与基础设施巨头爆发破产朝,债务危机爆发。与依赖股权融资的互联网初创公司不同,电信和光纤网络公司在90年代末借入了巨额债务进行扩张。随着互联网公司倒闭、带宽需求远低于预期,债务危机在2002年全面引爆。2002年全年共有二十多家大型电信公司破产,其中最著名的是环球电讯于2002年1月申请破产,世通公司在财务造假丑闻曝光后于2002年7月递交破产保护,创下了当时美国历史上最大规模的企业破产案。
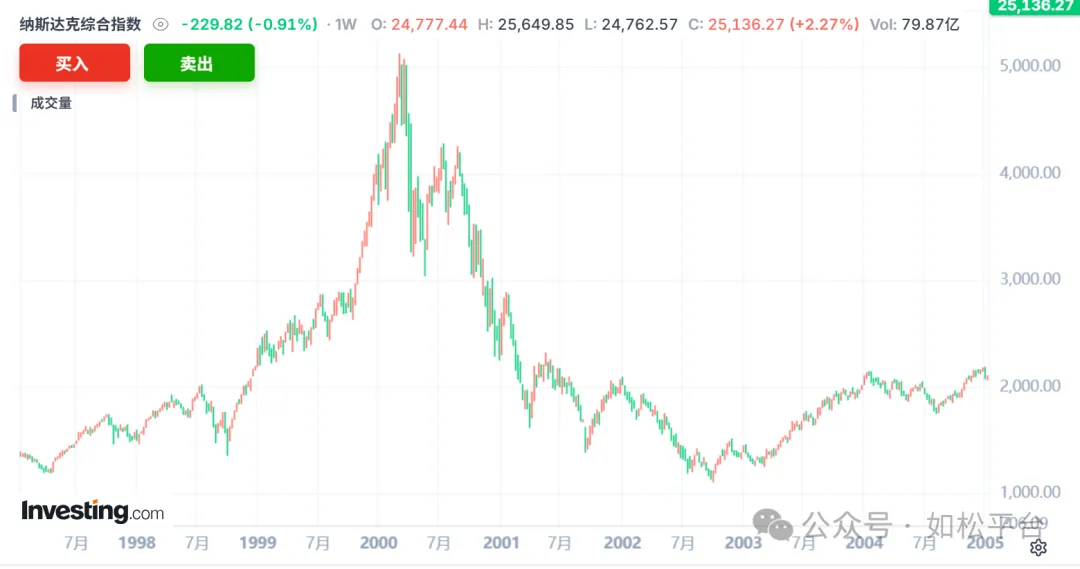
到2002年10月纳斯达克指数跌至1114点的谷底时,这轮历时两年多的企业破产潮才算基本出清。
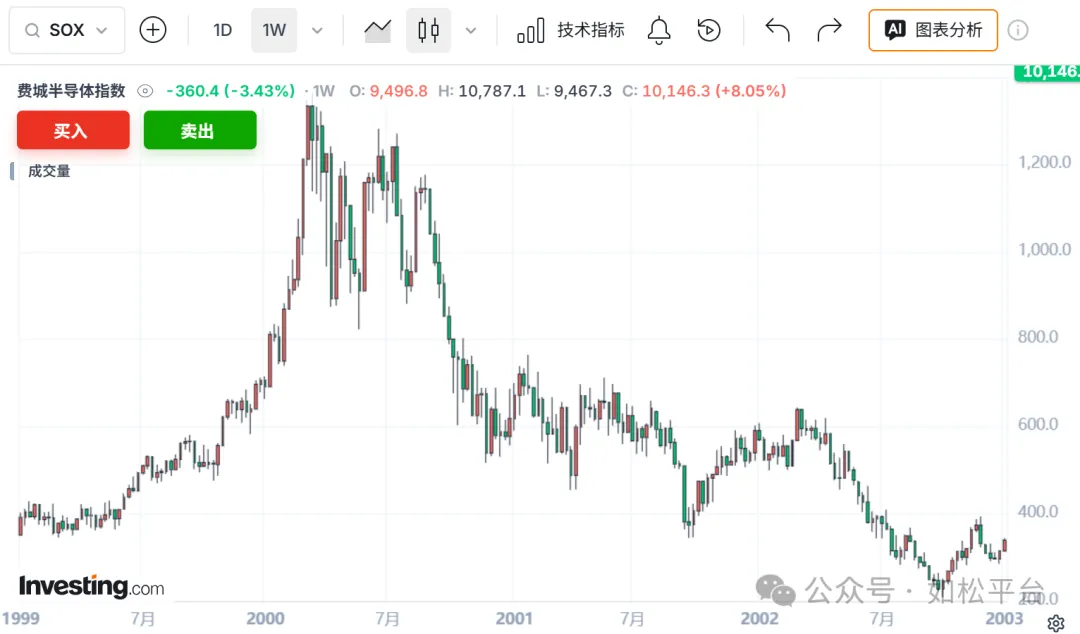
互联网泡沫破裂时期费城半导体指数是这个样子的。
下图是周线图形。
下图是月线图形。
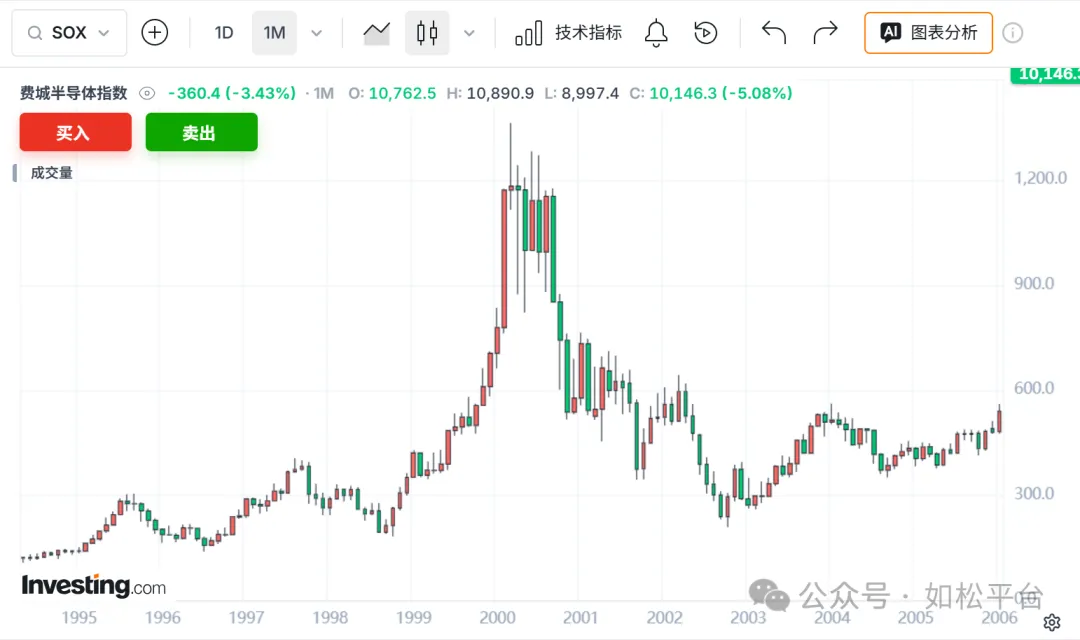
在指数筑顶的过程中,首先是月线急剧拉升,然后在周线上构筑了三重顶(或多冲顶),这比较正常,这种重大趋势的逆转一般都要构造多冲顶。可就在人们还活在牛市中之时,指数却在下半年开始跳水,然后又是三次反弹,但反弹的高点却一次比一次低,2002年初开始又是暴跌,2002年9月前后方才抵达费城半导体指数的底部。
需要注意的是,这个泡沫是1980年之后经历了接近二十年的酝酿方才形成、破裂的。
下图是当时的纳斯达克指数走势图。
然后我们看看今天费城半导体指数的周线和月线走势图。
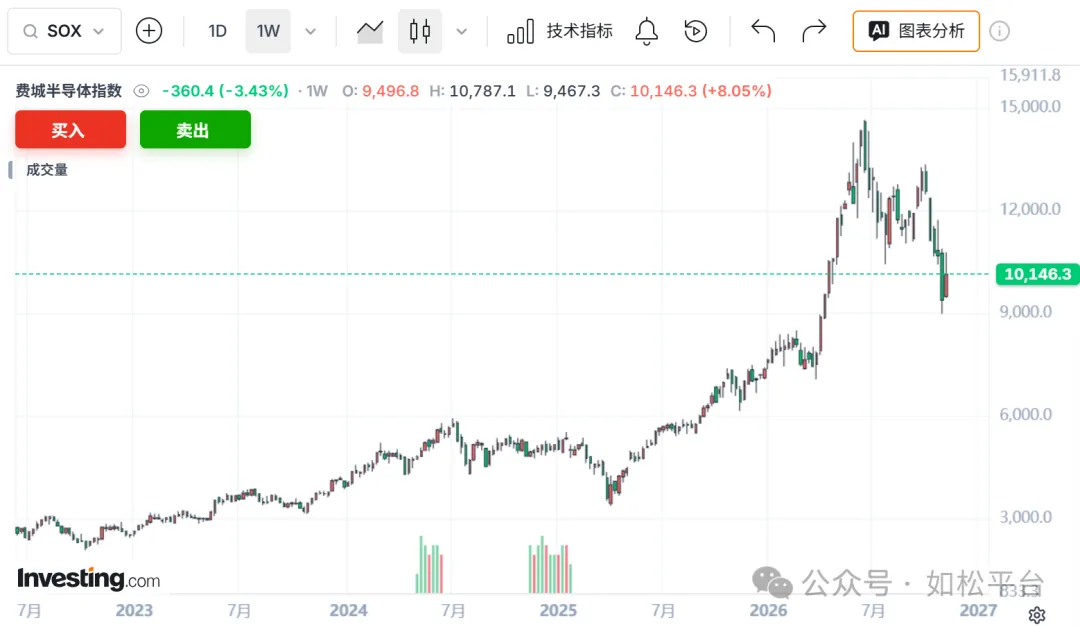
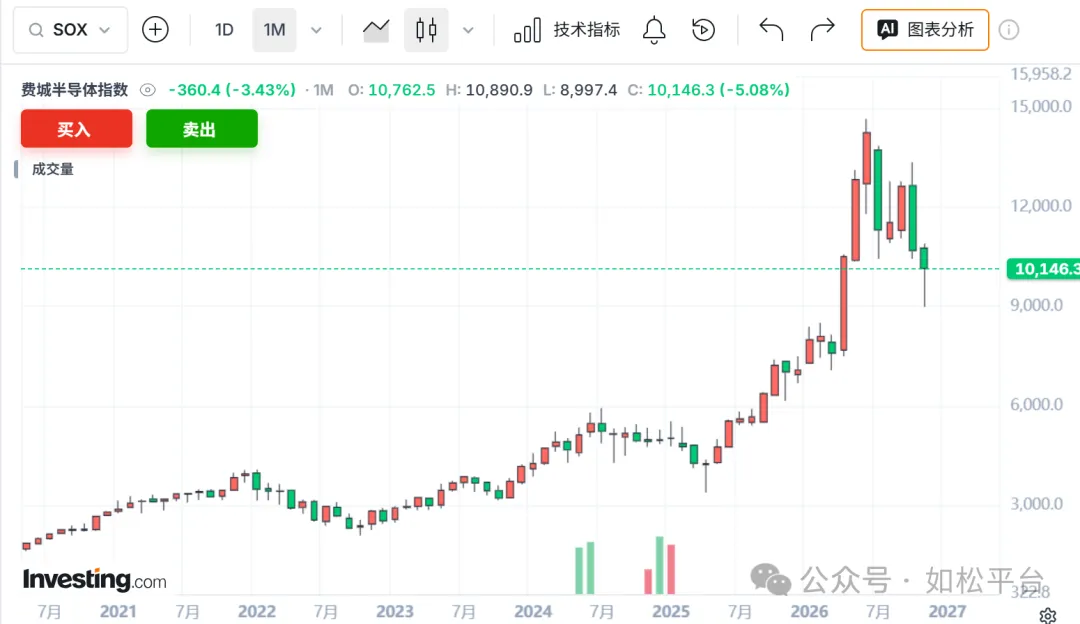
费城半导体指数在周线上已经走出了双重顶的形状,既然第二次上冲并未创出新高,现在就只能称呼为双重顶而不是上升中继。从图形来说没人能告诉我们该指数未来是否还能创出新高,是否还能冲破6月21日形成的高点14655.3点。
但我们可以采取一些辅助判断。
韩国经济和韩国股市一直被称呼为金丝雀,即任何重大经济事件总会首先在韩国反应出来,下图是韩国股市综合指数走势图。
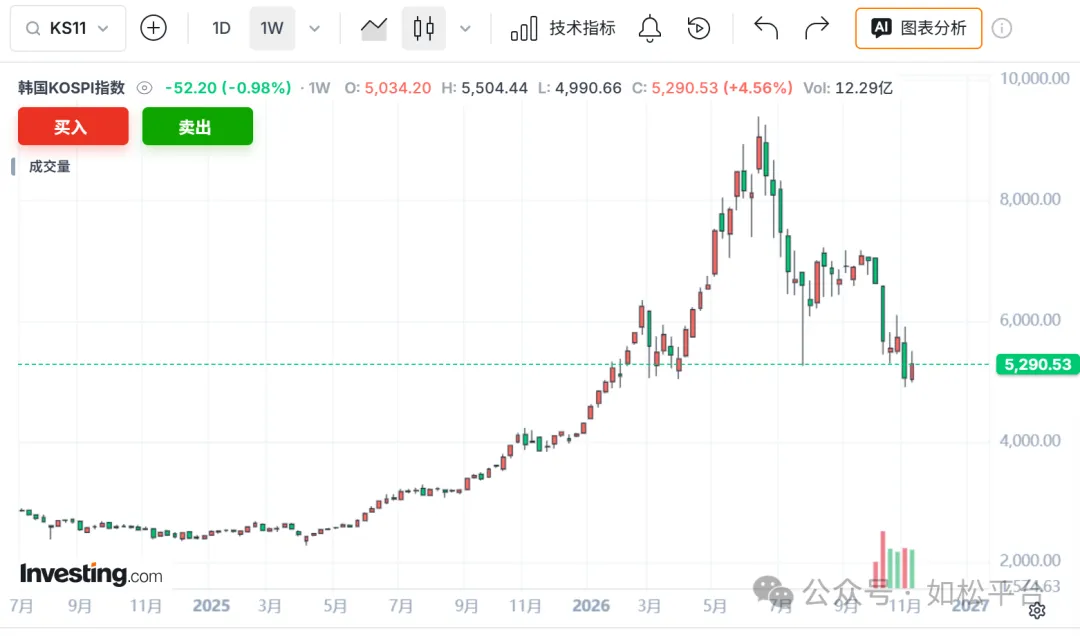
韩国综合指数在11月6日创出近期的最低点4911.28点,这个位置已经低于韩国综合指数冲顶时的启动位置5月31日的5042.99点,这说明行情已经彻底逆转,这轮一AI投资驱动的股市泡沫已经破裂了。
任何一轮股市泡沫的形成与破裂都离不开杠杆,这轮美股科技泡沫也是如此,参考下图的红线。
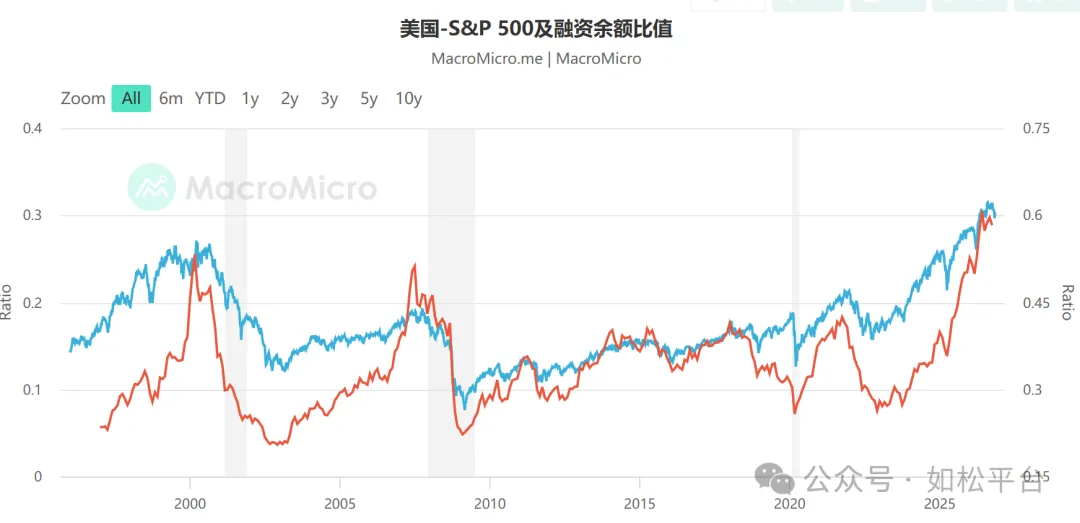
从上面这张美股杠杆率长期图形来说,2000年、2007年和今年,红线代表的杠杆率都出现峰值,这都是泡沫的典型标志。
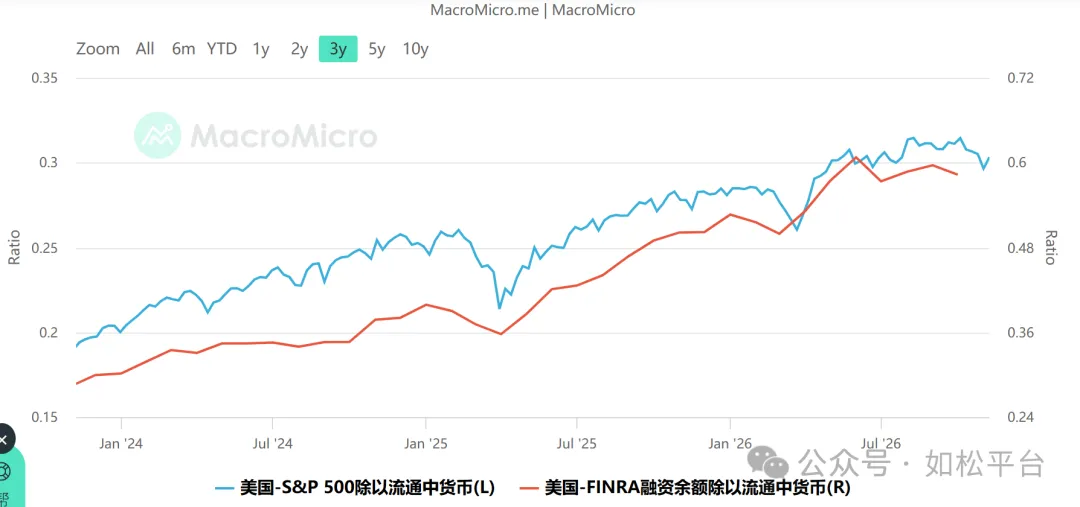
从上面这张美股杠杆率的短期图形来说,美股杠杆率在今年5月达到最高,6月有一个明显回撤,然后回升,但未能超过5月的高点,10月再次回撤。如果我们看看与AI相关的很多蓝筹股——包括美光、闪迪、英特尔甚至英伟达等在本月都已经出现了大幅下跌,有些股价甚至已经被腰斩,这意味着这些股票上的杠杆已经断裂,11月的杠杆率应该是大幅下跌的走势,大概率会低于6月形成的低点。加上美联储的加息会驱动去杠杆,这很可能意味着美股杠杆率的顶部构造已经形成,之后就是长期的去杠杆过程。
从韩国股市的走势和美股杠杆率的走势来观察,美股很可能已经进入了去杠杆的过程,即美股的科技泡沫已经开始破裂。
从AI产业链的债务生态来看,也可以看到泡沫破裂的端倪。
在整个产业链中,科技企业之间的循环贷已经是常态。
英伟达 8 月底的季报里,采购承诺、租约、投资、担保加起来合计高达5305 亿美元,但公司总资产才 3200亿美元。这些对外的承诺、租约、投资、担保主要涵盖以下六大核心类别:供应与产能承诺约2790亿美元;信用与租赁担保1085亿美元;股权投资与认购承诺约990亿美元;AI云服务协议360亿美元;未开始的数据中心租约200亿美元,等等。
在这些承诺中,英伟达即为某些数据中心提供信用或担保,数据中心用获得的资金购买英伟达的芯片,同时英伟达还为数据中心的数据销售提供部分担保。
或许有人会问,好好地生意不做,英伟达等大公司为什么搞高循环贷这玩意?历史以来这些玩意从没有好结果。以英伟达来说,他为数据中心提供信贷或信用支持,数据中心就会购买英伟达的芯片,从英伟达来说就是通过第三方(数据中心)自己购买自己的芯片,当自己的利润增加、股价上涨之后,就有更多的钱投入循环贷,进一步增加自己的利润并推高股价。他之所以这么做的根源是,半导体行业过去一段时间所营造的一卡难求是假象,真相是产品销售遇到了阻滞。也正因为产品销售遇到问题,无法完成自己的采购承诺(英伟达对台积电等的采购承诺已经高达约2900亿美元),开始向东南亚的空壳公司销售自己的产品,这就触犯了美国政府的禁令。虽然每间科技公司进入循环贷的原因会有所差异,但都逃不脱英伟达的原理。
不仅英伟达,两家大模型企业、大型科技公司、数据中心之间互相提供资金或信用的情形非常普遍,根据IMF的统计高达1.4万亿美元!
在产业链运行良好之时,这1.4万亿美元的循环贷没有问题,这就是英伟达等企业的希望所在,也让他们肆无忌惮。可一旦商业收入不达预期,就会形成左手倒右手的庞氏骗局,就会爆发连环踩踏。
AI整个产业链的龙头就是两家大模型企业,大型科技公司AI商业收入也主要来自这两间龙头企业。比如,大型科技公司七成的云收入来自这两家大模型企业,两间大模型企业驱动着芯片的销售和数据中心的运行,一旦大模型企业无法获得足够的资金收入(包括风投融资、上市融资和商业收入等),问题就会暴露。
华尔街从没有新鲜事,在2000年互联网泡沫破裂之前,思科、朗讯等大公司就是像现在的英伟达等企业这么做的,把钱借给自己的客户或者为客户提供信用,客户购买自己的产品推动自己的利润增加,利润增加之后就可以向客户借更多的钱,推动自己的利润和股价继续上涨。在整条产业链可以健康成长之时,这不会有问题,也让他们肆无忌惮,这是他们的希望所在。当整条产业链的收入和对外融资不如预期之后,就成了左脚踩右脚的游戏。
不仅企业间的循环贷问题严重,英伟达的GPU抵押贷款也深陷危机之中。这些动不动就数十亿美元的GPU先进性寿命只有三四年,物理寿命也只有六年,但这些GPU的抵押贷款期限却大多都在六年以上,有些甚至长达三十年。当这些GPU已经成为金属破烂之后这些贷款却依旧还健在,这就是典型的错配,也是金融机构开始甩卖这些抵押贷款的深刻根源。
从现在的迹象来看,两家大模型企业的融资正在受到制约。
比如,Anthropic上市估值已经从2万亿美元调降至1.4万亿美元,融资额从800-1000亿美元调降至644亿美元;还比如,OpenAI 最新一轮融资的目标已经砍掉三分之一,从300亿美元调降至200亿美元,预期估值从原本要求的1.4万亿美元调低至1.25万亿美元。
商业收入和融资收入一旦不如预期,Anthropic和OpenAI 不仅要面对各自八千多亿美元基建设施欠账问题,AI产业链上的所有科技企业和数据中心都将面临资金链断裂的严重问题,企业之间的循环贷、GPU抵押贷款问题就会集中爆发。
循环贷(过度投资)本身就是AI产业链的商业收入无法满足企业扩张需要的结果,而循环贷的局面不断发展就需要更高的商业收入来支撑整个体系,这就是问题之源。
从上述种种迹象来说,尤其是股市杠杆率走势来看,现在或已处于泡沫破裂的路上。
与互联网泡沫的行程是1980年之后经历二十年的时间所酝酿的结果一样,这次的科技泡沫也经历了约18年的酝酿,而美股杠杆率继2000、2007年之后再次出现的峰值就是标志。
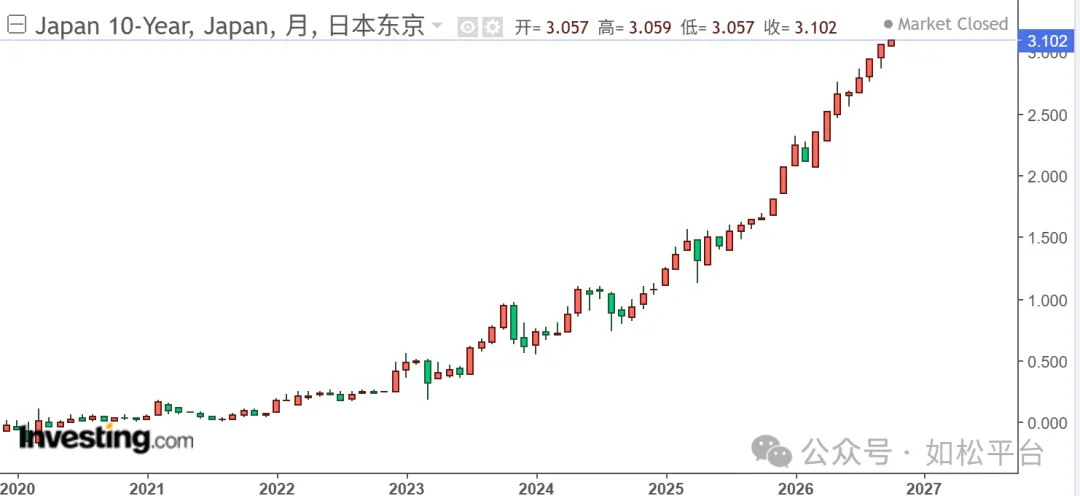
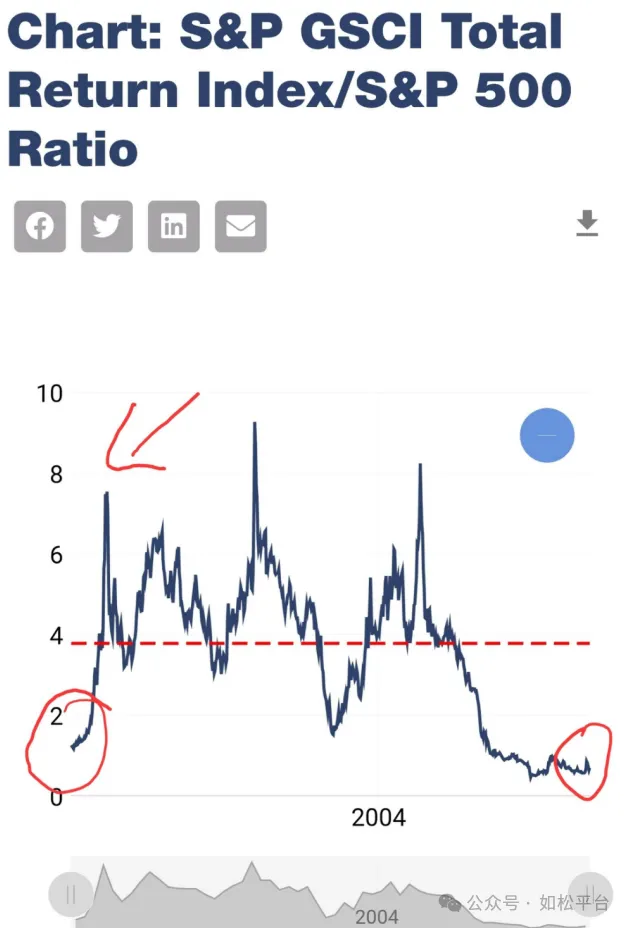
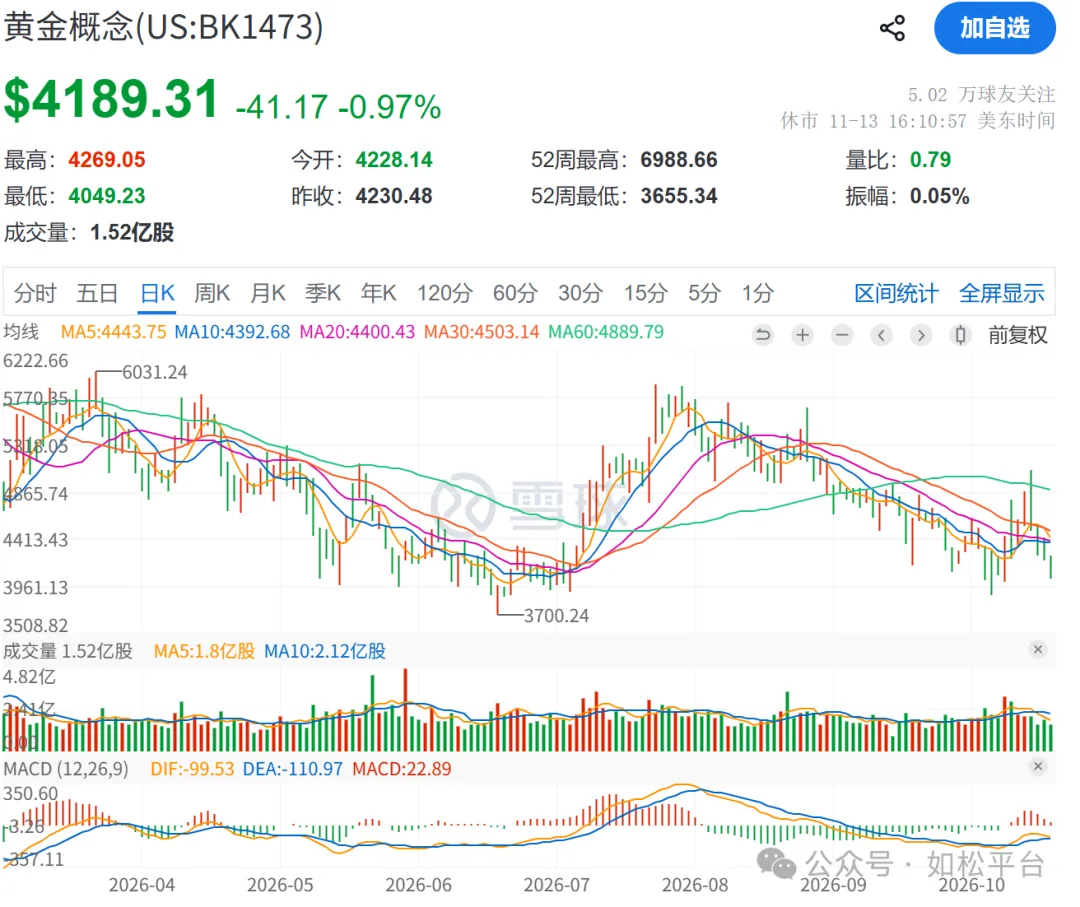
泡沫破裂,经济效率和资本投资收益率就会暴跌,这与互联网泡沫破裂带来资本投资收益率下降的结果一样,以前曾经多次说过相关话题,黄金、原油等大宗商品价格会真正启动。
黄仁勋事件很可能会载入史册,成为这轮科技泡沫演变进程中最具标志性的事件之一。