
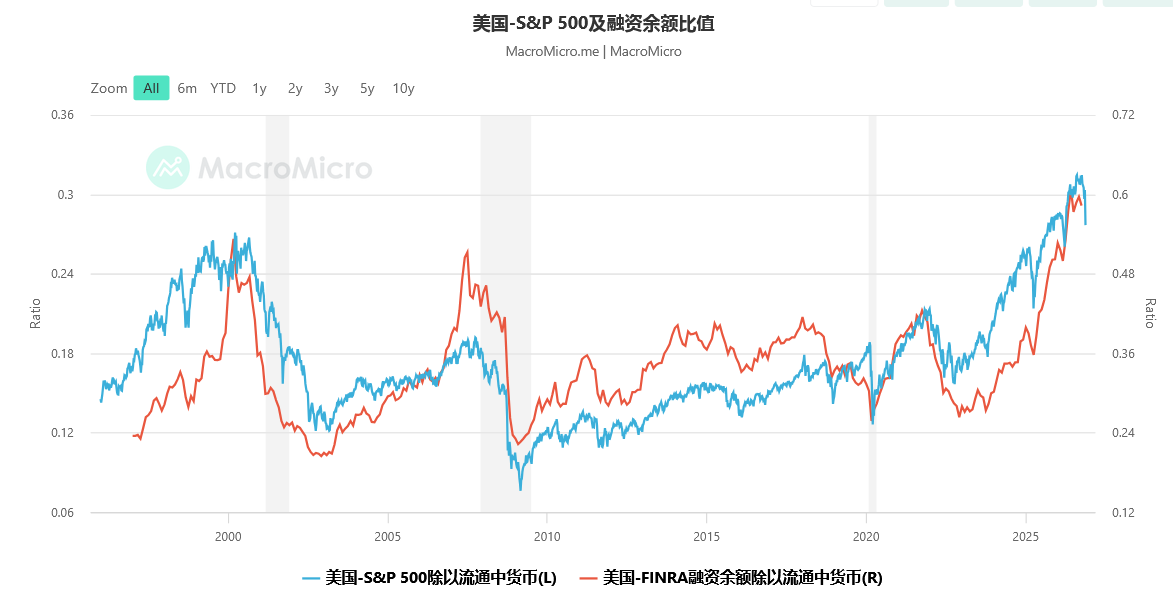
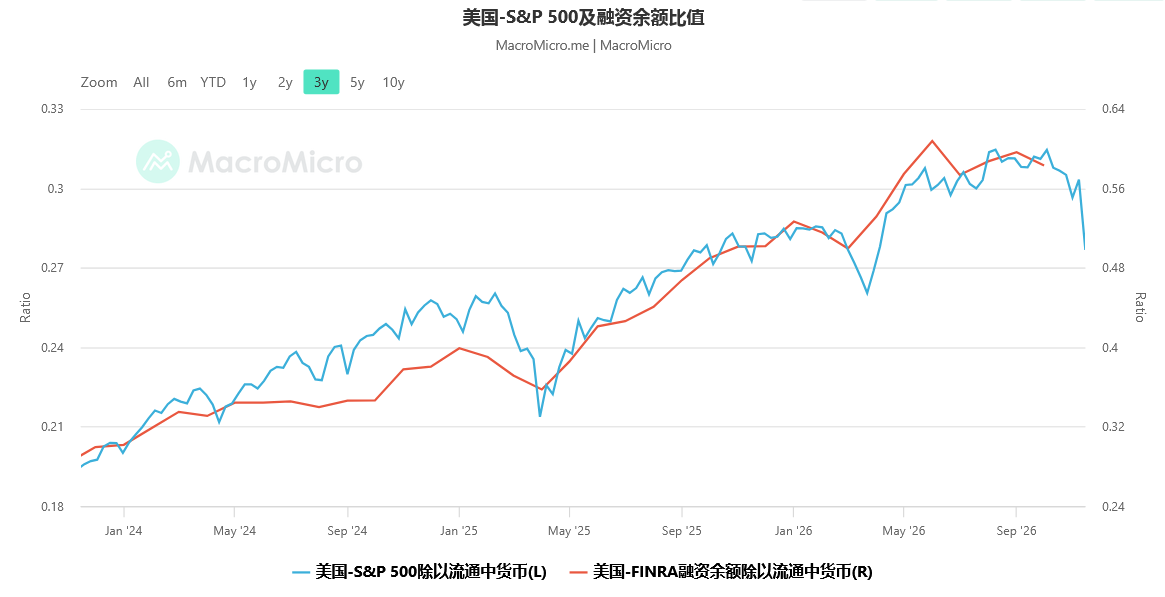
前一篇文章谈论到,从次贷危机之后形成的以AI为主的科技泡沫很可能正处于破裂之旅。最主要的依据就是继2000年、2007年之后美股杠杆率又形成了极端峰值,见下图,而且开始构筑顶部。一旦美股杠杆率开始从顶部回落,那就是残酷的去杠杆过程,也就是泡沫破裂过程。当然还有韩国股市的金丝雀功能和美国主要科技企业的循环贷等一系列问题。
恰巧,立即就有了沃什的讲话。
2026年11月16日,沃什在旧金山出席美联储生产力与就业工作组会议时,他公开分析了人工智能对美国经济及货币政策可能带来的三种结局:
- 一,经济繁荣,这是最理想的场景:AI持续推动全要素生产率提升,企业与劳动者共享红利,美国GDP增速高于长期平均水平,同时通胀得到缓解。
- 二,大规模失业:自动化和AI快速取代大量工作岗位(而非单纯辅助人类),导致失业率明显上升,出现“经济增长但就业困难”的结构性矛盾。
- 三,泡沫破裂、投资失败:如果AI技术最终未能达到市场的高涨预期,企业在经历巨额资本投入和股价大幅上涨后,发现实际回报远低于设想。这将导致股票估值暴跌、经济增长放缓、失业率上升,此前寄予厚望的生产率提升也无法兑现。
慢点,到这里我们需要回想一下沃什就任美联储主席之前多次说过的相关内容,他认为AI带来的生产率飞跃将降低企业生产成本并扩大供给能力。在这种理想状态下,美国经济可以实现“高增长、低通胀”的组合,使美联储得以在维持较低利率的同时保持物价稳定。
这种经济模式就是上世纪最后二十年代的金发姑娘经济模式。
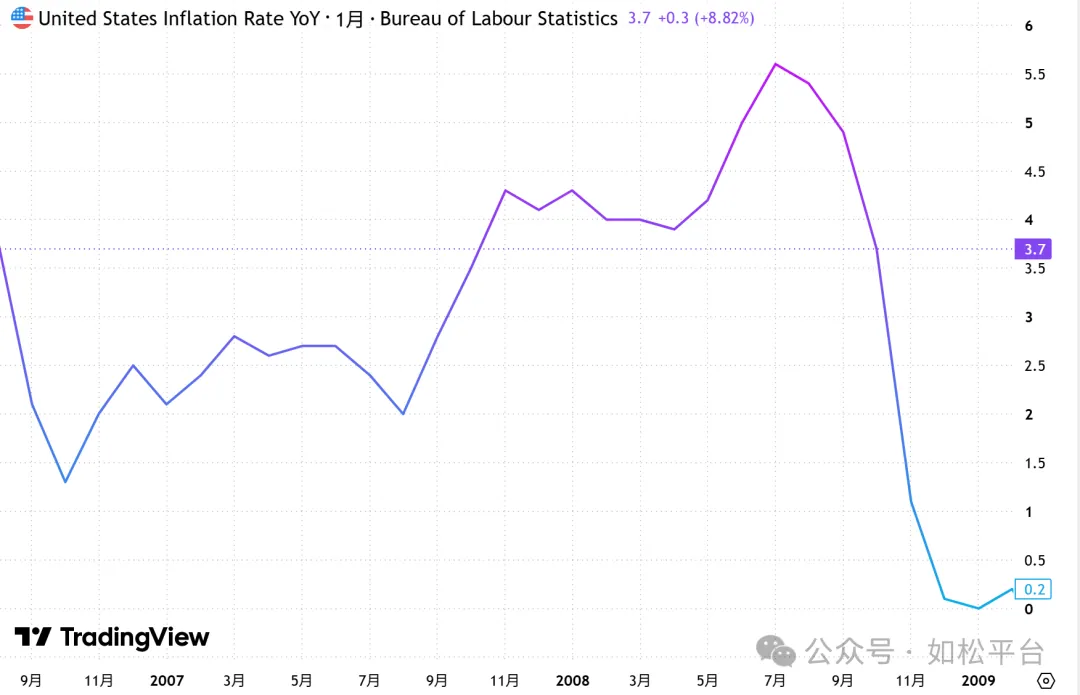
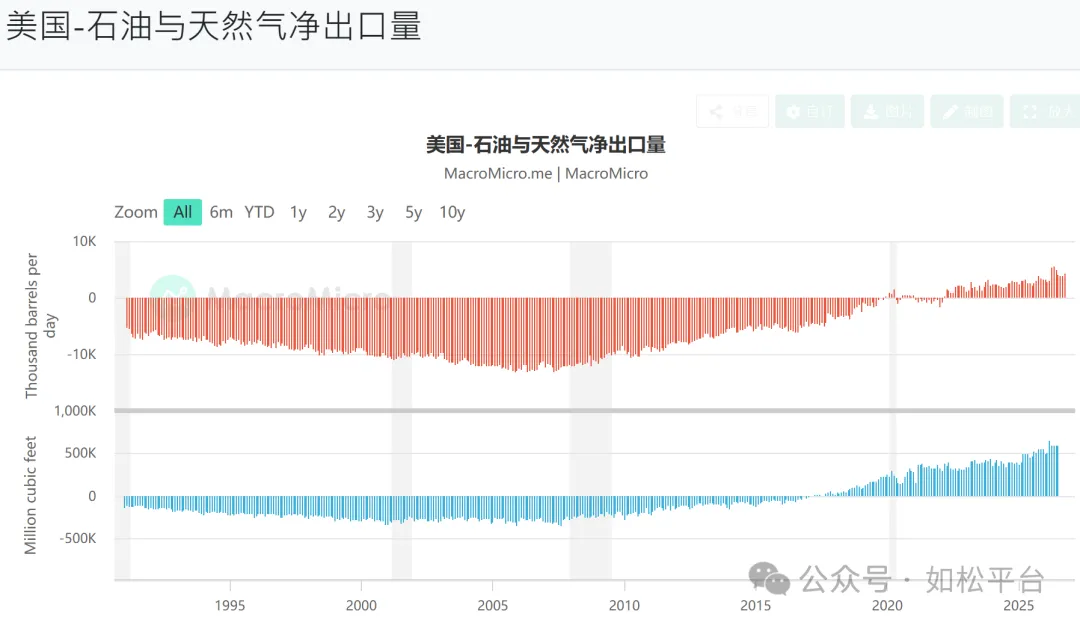
当时本人就多次质疑这种说法,源于人工智能革命将急剧扩大能源和金属等原材料需求,现在的能源和金属供给体系根本没法满足,让AI投资反而成为通胀的推手。现在美国电价的急剧上涨,以及由于能源价格的上涨衍生出来的一系列价格上涨,就是具体反映。而且上世纪最后二十年的通胀回落明显与全球化达到高潮阶段有关,随着老大哥的解体,美债加速向全球扩张,在非美央行资产负债表中的地位和比例不断上升,这就推动了美债牛市和美债收益率的持续下行,而美债收益率下行本身就代表着美国的通胀和利率的下行,这是支撑金发姑娘经济的基石,现在这一基石明显已经不在。
今天我们要聚焦的焦点是,沃什在就任美联储主席之前不断强调美国经济将处于高增长、低通胀的理想模式,就是上面的“一”,这也就给他打击通胀提供了底气,可为什么现在又有了二和三?尤其是三,这代表着人工智能的投资失败,泡沫破裂。
他肯定是看到了什么东西,这些东西让他认识到人工智能投资有可能会失败的,而且在数据上肯定已经有所反应,否则他就不会公开谈论这些内容,这与前一篇文章的内容是吻合的。
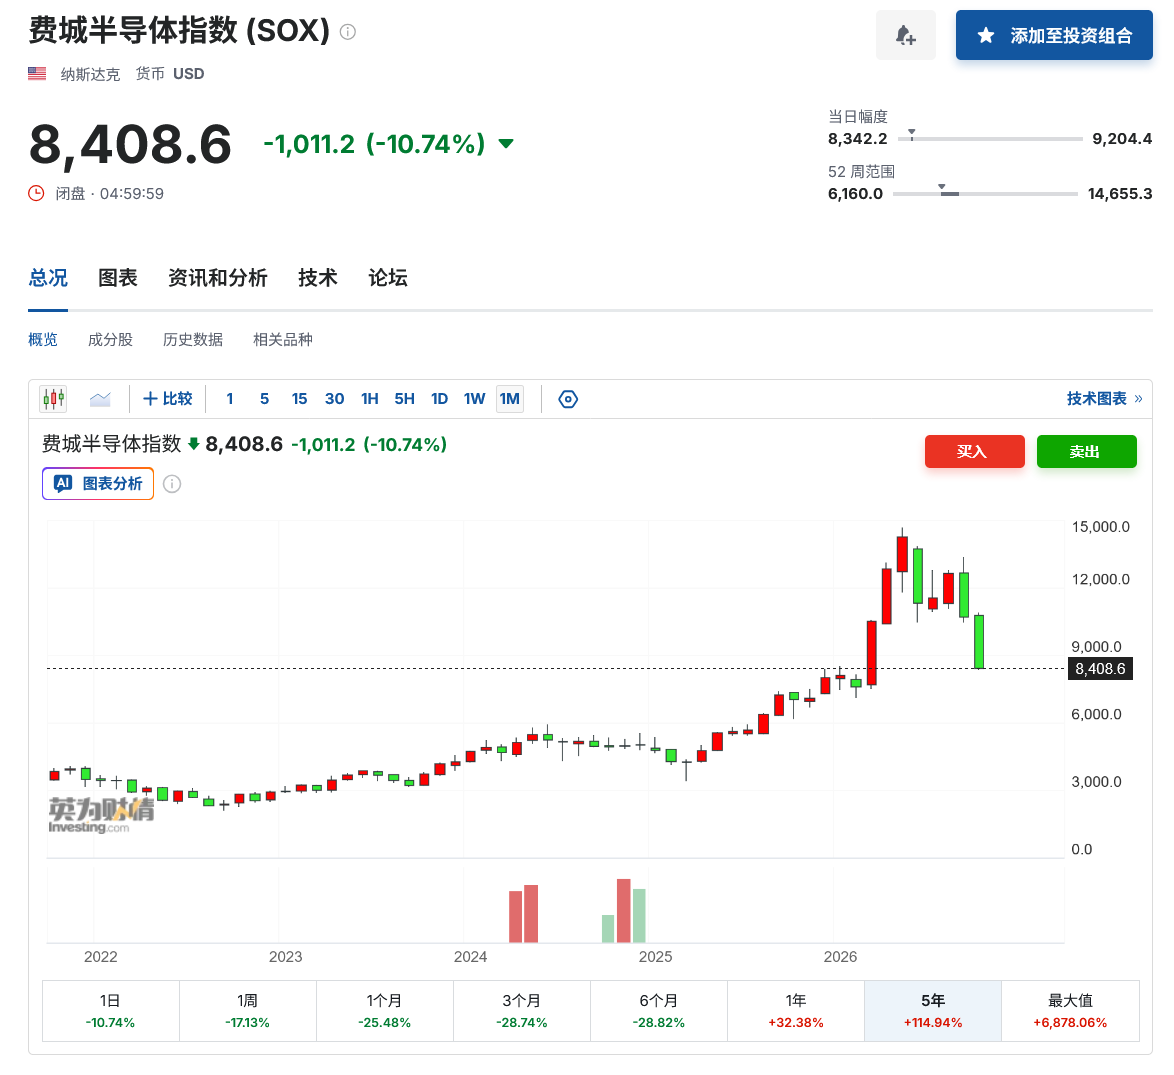
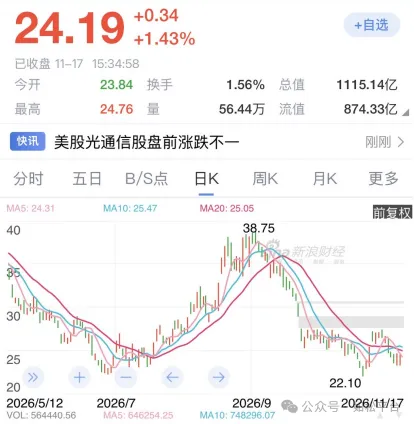
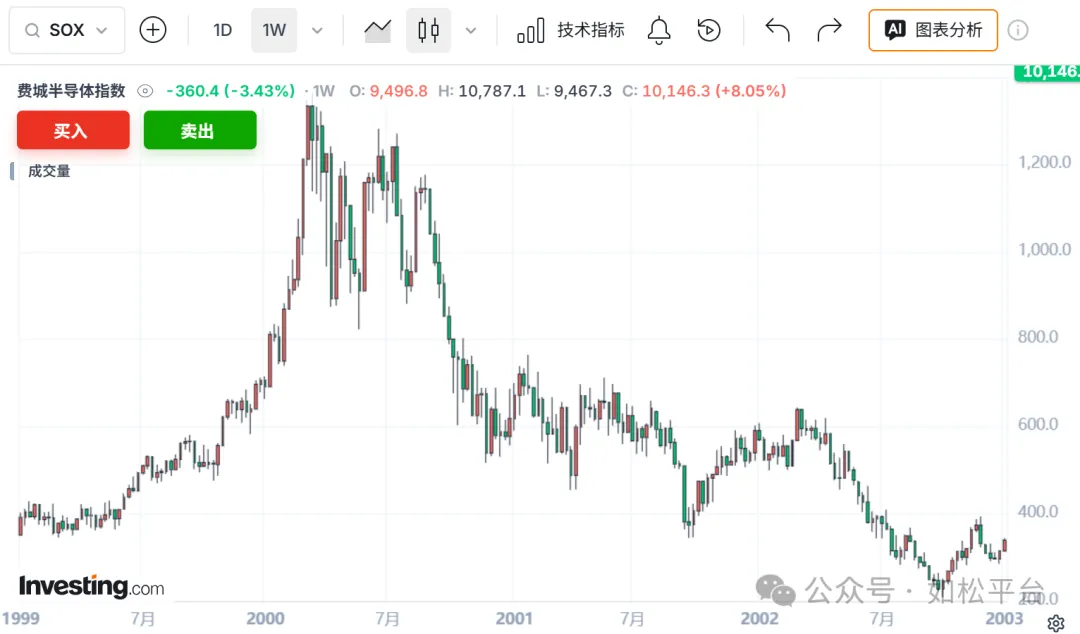
如果我们看看费城半导体指数已经形成巨大的双头、并已经出现破位下跌的形态,见上图,再考虑到美股杠杆率处于绝对高位并已经开始构造顶部,就基本可以判断出泡沫正在破裂的结论,对沃什的讲话也就并不奇怪。
所以,沃什讲话的真正意图是,他看到了泡沫破裂的迹象,正在为未来的货币政策(转变)做预期管理。
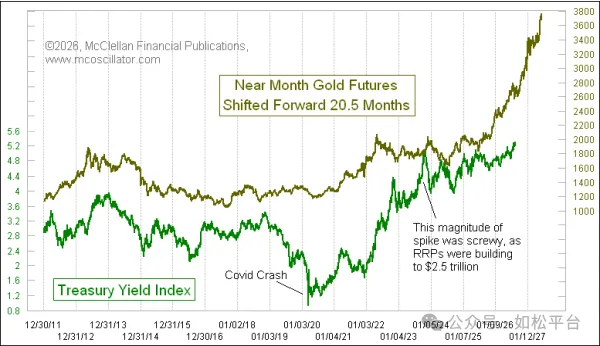
在这里要插一句,这就是美联储的利率曲线落后通胀曲线的过程,这就是贵金属的基本面拐点。
但今天要说的是,一旦泡沫破裂就必然酿成经济危机,人们应该怎么准备以稳定自己的生活?
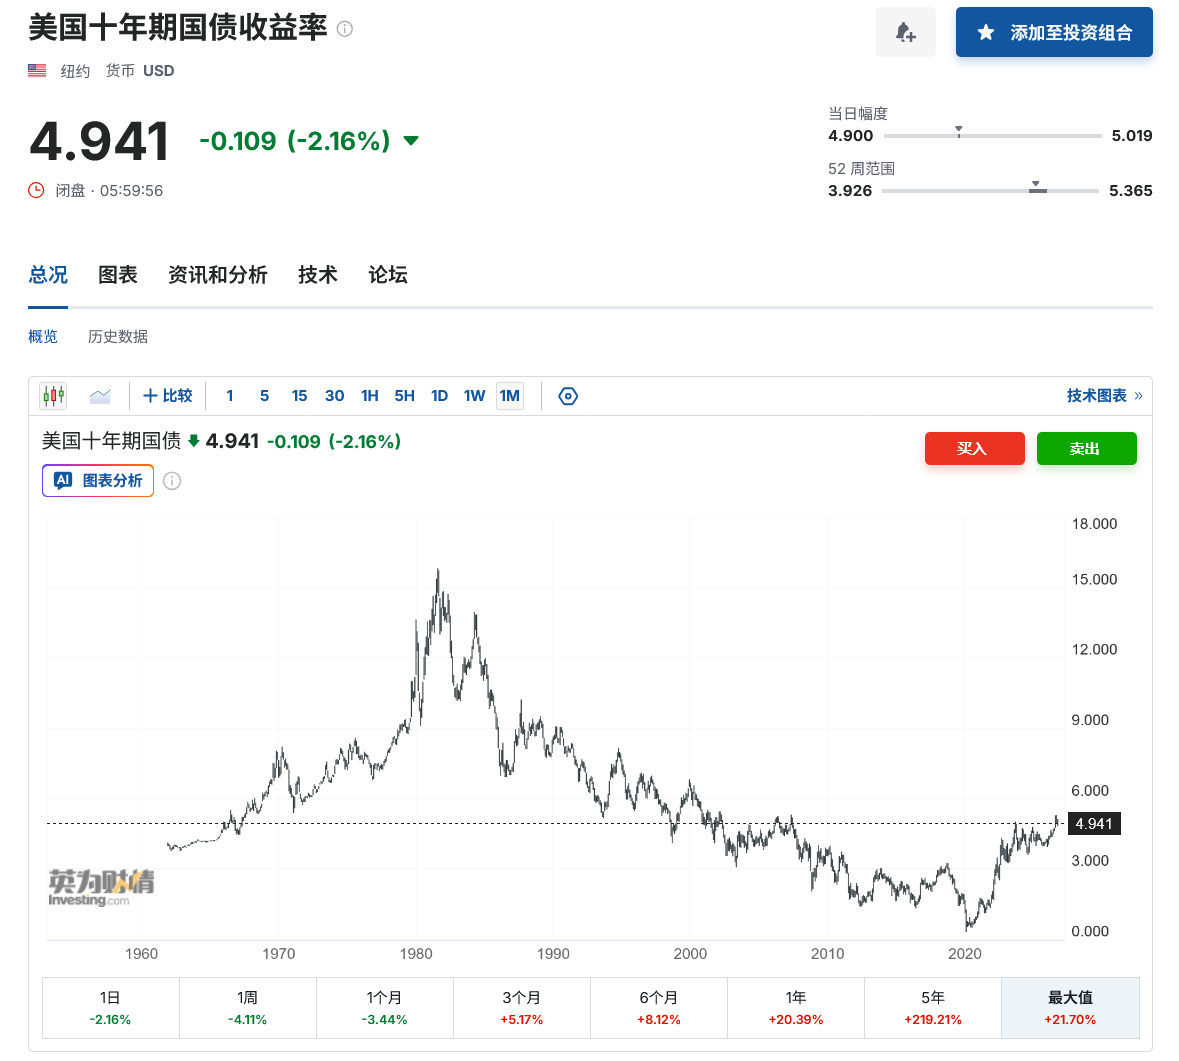
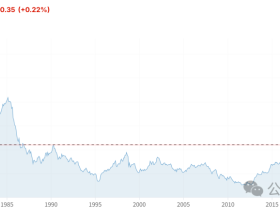
上图是美国十年期国债收益率走势图。
从1980年至2020年是美国十年期国债收益率反复下降的周期,十年期国债收益率走势反应的是通胀和利率的走势,也就是说,这四十年都处于一种通缩环境中,这是宏观趋势。
在这种宏观环境下,一旦危机爆发就意味着流动性枯竭和通货紧缩,纸币剧烈升值,所有商品和股市都是以纸币标价的,纸币剧烈升值的结果就是所有资产价格泥沙俱下,商品、股票、房地产等价格无一可以幸免。
但如果我们反过来从央行的角度来观察,这种以通货紧缩为特征的经济危机根本就不是危机,源于对央行来说治理通货紧缩只是举手之劳,加速印钞就可以了,所以历次危机之后央行毫无意外都会打开印钞机。
印钞机一旦打开,通货紧缩的环境就会迅速缓解,危机就会成为过去时,经济活动和资产价格就会立即进入复苏之旅。
所以,这一时期的危机总是十分短暂,2000年、2008年都是如此。或者可以这么说,在这种宏观环境下根本就没有危机,源于危机造成的痛苦转瞬即过,然后就是马照跑、舞照跳。
在这个大周期中,钱是解决所有问题的灵丹妙药。
但从2020年以后,美国十年期国债收益率急剧上升,这意味着通胀和利率呈现急剧上升的趋势,所以美国的通胀在五年中都无法回到美联储制定的中期通胀目标以内。
现在的危机恰恰是十年期国债收益率不断上升带来的危机。
当十年期国债收益率代表的利率和通胀不断发展时,企业运营成本就不断上升,消费端就会持续受到制约,工业活动(科技活动)的资本投资收益率就会不断下降,然后就开始挤压工业体系的债务,最终引发泡沫破裂。
换句话说,过去钱是解决一切问题的灵丹妙药,现在,过去持续印钞、政府负债率不断上升终于驱动利率和通胀不断上升,让钱反而成了祸水。当然,全球化解体、美元的世界储备货币地位下降、石油美元岌岌可危也是原因。
当危机发生之后,央行和政府又必须拯救,而发债、印钞是他们唯一的路数,他们也只会这一种办法,祸水会越来越多,导致通胀继续恶化,让居民储蓄缩水,通胀恶化、利率进一步上升又进一步打压金融资产价格,也让居民薪水购买力加速流失,最终,让居民的痛苦指数更甚。
最终的结果就只能是让痛苦长期化,这才是真正的危机,类似是上世纪七十年代的2.0版本,这是1980年之后人们从未经历的危机,如果持续十年甚至更久也毫不意外。
八九十年代以后出生的人们并没有真正体会过“穷”字的含义,源于从没经历过真正的危机,未来,会增加这一份人生履历。
在这样的周期中,最愚蠢的是持有纸币以及金融资产选择躺平之人,这是一个用无形或有形资产守护自己购买力的时代,每个人都知道这里的无形与有形资产是什么。
最后注明一点,前一篇文章(如松:小小的机会)的观点不变。