
每个国家的房地产泡沫破裂都是过度负债的结果,泡沫破裂之后会导致大量的房屋持有人陷入负资产的境地,与此同时,房地产牵动着上下游的六十多个子行业,一旦泡沫破裂就会严重冲击包括金融业在内的众多行业和政府财政,这就会导致失业上升和人们的收入水平下降,而失业上升和收入水平下降就让陷入负资产境地的人们在债务陷阱中无法自拔,不仅终生都无力偿还债务,甚至有些人会失去最基本的生活来源,当大量人口陷入绝境之后就很可能导致社会动荡,所以这已经不是财经问题,而是社会危机。
当今是纸币时代,过度负债带来的问题最终只能通过币值调整来解决,所以,无论日本、美国还是土耳其,在房地产泡沫破裂之后都开启了量化宽松,目的就是通过币值调整将包括地方ZF、家庭在内的债务人从债务陷阱中拯救出来。这其中的逻辑也十分简单,由于还本付息属于刚性支出,当一个家庭负债一百万而月薪只有五千之时,全部收入都只能优先用于还本付息,家庭现金流就会枯竭,甚至连最基础的食品需求都得不到满足,家庭就会陷入了一种“饥荒”状态。家庭如此,地方ZF也是如此,现金流枯竭之后同样会陷入“饥荒”状态。
假定在一定的时间周期内通过技术手段将货币币值调整为原来的五分之一,ZF按照大致同比例提升最低工资水平,假定家庭收入达到两万,但债务不变,债务负担就会大大减轻,不仅家庭可以正常运转,还可以恢复消费能力。同理,也可以通过币值调整将过度负债的地方ZF拯救出来。这个币值调整过程就是量化宽松。
当通过币值调整将家庭从过度负债中拯救出来并恢复消费能力之后,经济的需求端就可以得到恢复,企业就可以正常运营甚至重启扩张周期,进而就可以稳定就业市场,这是最重要的。
从2021年上半年开始中国房地产就进入了回落周期,这期间发生的事情大家都清楚,房价下跌,消费低迷,就业市场受到冲击,等等等等。
如果说过去四年保持谨慎是必要的,到今天,这种谨慎或悲观情绪很可能已经成为毒药,源于房地产繁荣周期是机遇,泡沫破裂经历了转折之后就会开启新机遇。
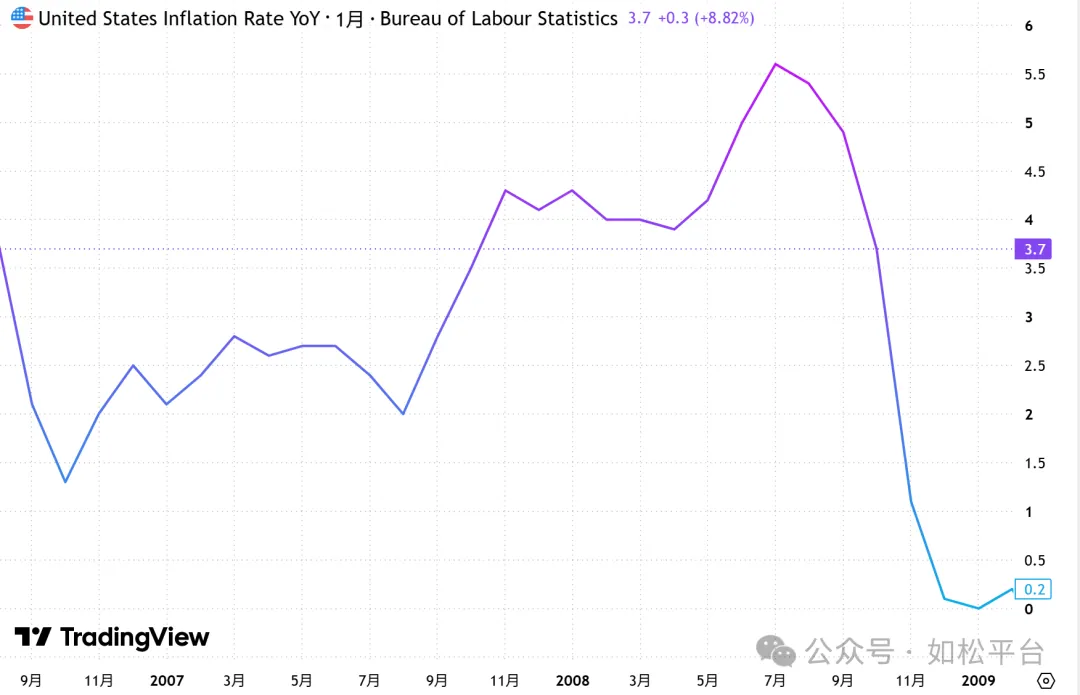
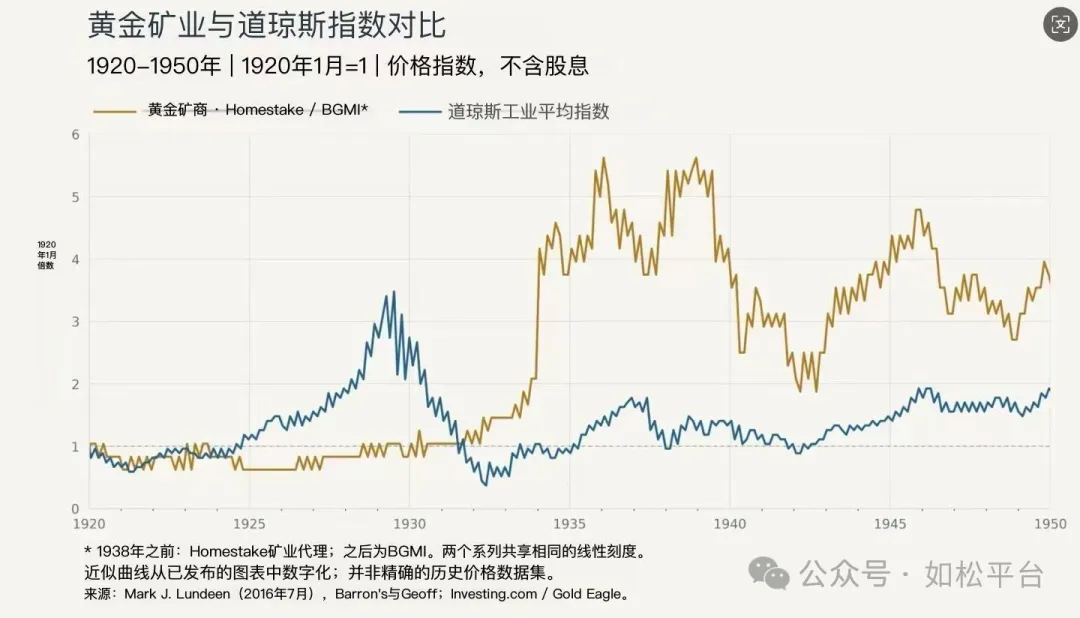
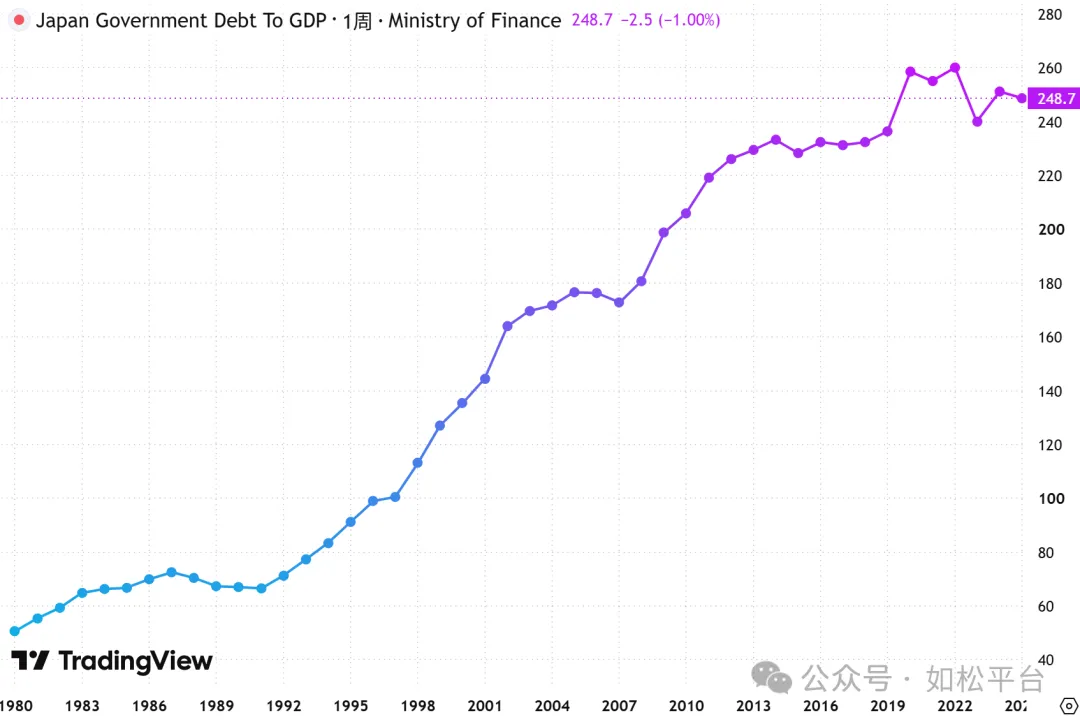
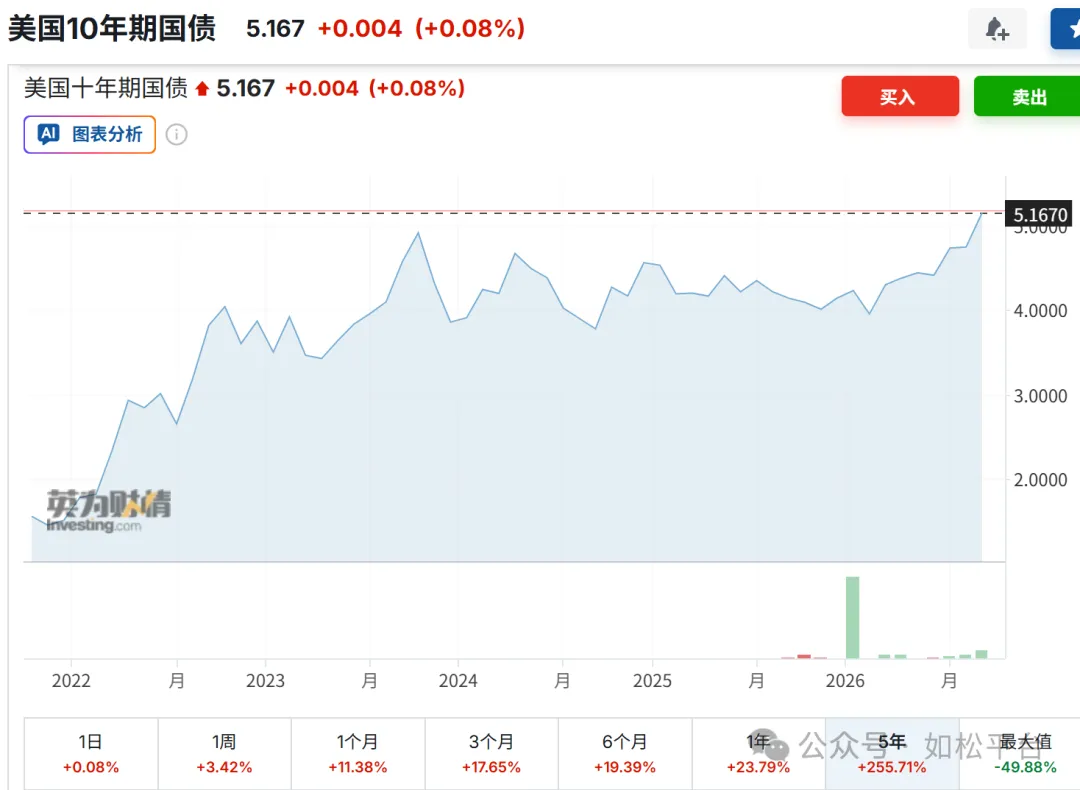
看看房地产泡沫破裂之后美日所发生的事情就十分清楚新机遇给每个人带来的巨大变化:自从美联储在2009年开启量化宽松之后美股已经走牛了十五年,这十五年的股市繁荣程度远超过战后的任何时期;日本自从2012年开启量化宽松之后金价、日经225指数、东京房地产都走出了大牛市,这已经是尽人皆知的事情,大家可以参考下面的三张图。在三张图中要注意的一点是,东京楼市在日本央行于2012年开启量化宽松之前的2003年就已经率先启动,过去两年东京23区的楼市涨势还在加速。面对今天的东京房地产市场,给本世纪前十年看空东京楼市的人们留下的只有血的教训。


陈述上述内容的结论就是:房地产的全面繁荣属于上半场,上半场足以改变很多人的命运;当房地产泡沫破裂之后每个国家都需要开启量化宽松化解过度负债带来的一系列社会问题,当今时代使用的纸币为量化宽松创造了条件,这是下半场,与上半场一样,下半场一样是改变命运的机会。
中国很可能就脚踏在这个特殊转折期的节点上,新机遇正在呼之欲出。
什么叫量化宽松?
为了满足经济需要,每个国家的央行都会将自己的资产负债表规模与GDP之比维持在一个相对稳定的数据区间,但各国之间的数据差异很大,这与不同国家的经济特点紧密相关。比如美联储在次贷危机之前一般将自己的资产负债表规模与GDP之比维持在6-7%,日本央行则维持在26%附近,当大幅高于这个比例之时,意味着央行为经济活动提供了过量的货币,这就是量化宽松。比如次贷危机之后美联储的资产负债表规模与GDP之比从7%迅速跃升至15%以上,提高了8%左右,意味着美联储为美国经济提供了超过正常水平8%的货币,这种行为到现在还在持续,目前美联储资产负债表规模与GDP之比已经在23%以上;日本央行在2012年开启量化宽松之后,央行资产负债表规模与GDP之比从26%左右不断拉升,现在已经高达123%,参考下面的图。

亚太大国目前到了什么阶段?央行资产负债表规模与GDP之比已经开始走平,见下图,从2022年七月到现在,已经形成了一个盘整并向上倾斜的形态:


有两个现象意味着红线很可能正在向上突破,划时代的转折正在开启:
第一,去年8月央行开始购买国债,这开辟了新的货币发行模式,为央行扩张自己的资产负债表铺平了道路。从此,央行每月收购定量的国债,这是扩表进行时。


伦敦金在去年12月12日至18日的调整中,不仅彻底击穿了11月26日至12月6日之间形成的小平台,而且低点已经逼近11月14日的低点。上海金在去年12月13日至19日也出现了调整,不仅无法逼近11月14日的低点,甚至都无法击穿11月26日至12月6日之间形成的小平台,目前的上海金已经走出了向上突破的蓄势形态,这种走势与央行资产负债表规模与GDP之比盘整向上的形态是吻合的。
在这个大舞台上,明星正在呼之欲出,首当其冲当然是人民币贵金属,这一时期的贵金属可以类比于本世纪初期一线城市的房地产;然后是一线城市那些无法通过土地出让进行复制的房地产(即中心城区),上海很可能是龙头;再然后就轮到股市,虽然沪深股市有各种各样的问题,但也一定会在央行资产负债表规模与GDP之比上行的过程中受益。
不要做本世纪前十年依旧看空东京楼市的那个人,也不要做2012年继续看空美国楼市的那个人,次贷危机的四年之后美国楼市就已经形成了拐点,虽然当时众多小城市的房价跌势尚未结束;不要做央行资产负债表规模与GDP之比走出升势之后继续看空贵金属以及资产价格的那个人。
(今天的部分内容以前已经有所涉及,但新的一年已经到来,在2025-2026年这个重要的转折时刻应该有所强调)